年金211万円の壁で手取り逆転?住民税非課税の判定と損得を徹底検証
「年金が年に数万円増えただけなのに、手元に残るお金がごっそり減ってしまった」――シニア世代の家計相談現場で、近年これほど切実な悲鳴が上がるケースは他にありません。その震源地となっているのが、一般に「年金211万円の壁」と呼ばれる住民税非課税世帯のボーダーラインです。
公的年金等控除や自治体の税制ルールが複雑に絡み合うこの境界線は、単に「税金が数千円かかるかどうか」にとどまりません。境界線をわずか1円超えただけで、介護保険料や国民健康保険料の優遇が外れ、高額療養費の自己負担枠が跳ね上がるという過酷な制度の歪みが潜んでいます。2026年現在の制度基準に基づき、その構造的リスクと自治体ごとの判定基準を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「211万円の壁」は、大都市圏(1級地)で65歳以上の配偶者を扶養する夫婦世帯において住民税(均等割)が非課税となる上限基準。
- 要点2:境界線をわずか1万円超えただけで、住民税の発生に加え、健康保険料の軽減打ち切りや介護保険料率の引き上げにより年間十数万円単位の手取り逆転が発生する。
- 要点3:地方都市(2級地・3級地)では基準額が201.9万円や192.8万円まで下がり、単身世帯では「155万円の壁」となるため、事前の地域確認と繰下げ戦略が不可欠。
【なぜ手取り激減?】年金211万円を超えると生じる「手取り逆転」の正体
年金受給額が211万円から212万円へと1万円増額したとき、多くの人は「1万円分の所得税や住民税がわずかに引かれるだけ」と考えがちです。しかし、日本の社会保障システムは、住民税が「非課税」であるか「1円でも課税されているか」で天と地ほどの待遇差を設けています。これこそが手取り逆転現象の正体です。
まず直撃するのが国民健康保険料軽減判定です。所得が一定水準以下の世帯には均等割額の7割・5割・2割が自動的に減免される法定軽減措置が用意されていますが、非課税世帯の枠から転落した瞬間に軽減幅が大幅に縮小、または全額負担へと移行します。これだけで年間数万円の保険料増額が生じるケースは珍しくありません。
さらに深刻な打撃を与えるのが介護保険料減免措置です。65歳以上(第1号被保険者)の介護保険料は自治体ごとに基準額が決まっており、所得段階別に区分されます。多くの自治体で「本人および世帯全員が住民税非課税」である第1段階〜第3段階までは、基準額の0.285〜0.685倍程度に抑えられています。ところが、世帯主が課税者になると一気に第4段階や第5段階へと跳ね上がり、保険料が2倍から2.5倍近くへ膨れ上がります。
極めつきは医療現場における高額療養費自己負担限度額の激変です。70歳以上で住民税非課税世帯(低所得者II)であれば、外来+入院の月額自己負担上限は2万4600円で済みます。しかし、課税世帯(一般区分)になると上限は5万7600円へと引き上がります。年金が1万円増えた代償として、年間の固定費と万一の医療費負担が合算で15万〜20万円以上も跳ね上がり、実質的な可処分所得が大きく削られる構造が存在します。

【計算式の完全解剖】65歳以上年金非課税限度額と「夫婦・単身」の決定的な違い
なぜ「211万円」という極めて中途半端な数字がボーダーラインとして語られるのか。その計算根拠は、地方税法が定める均等割の非課税限度額と、税制上の公的年金等控除額の組み合わせにあります。
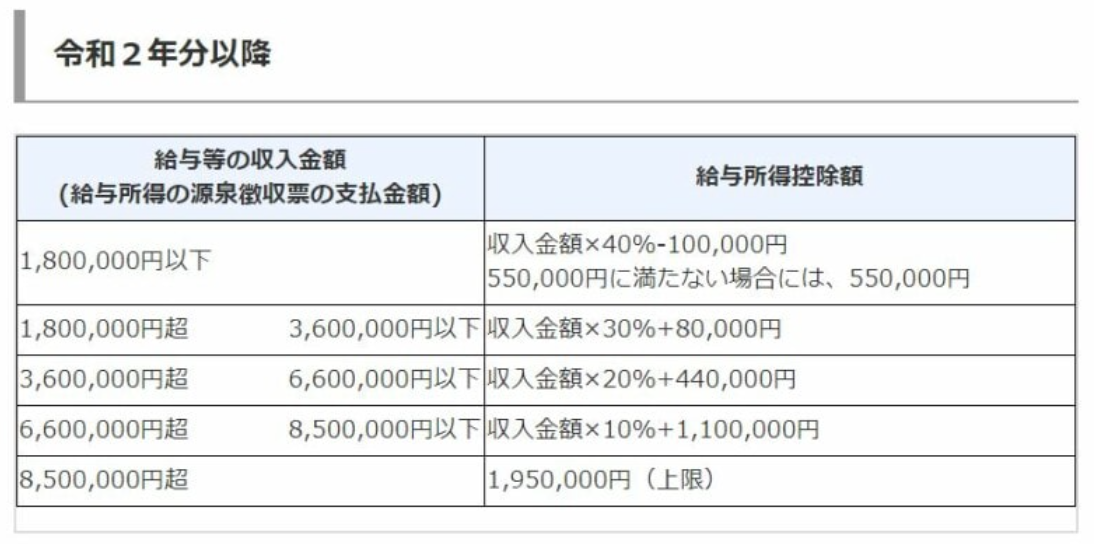
65歳以上で公的年金等の収入金額が330万円以下の場合、公的年金等控除額は一律で110万円です。年金収入からこの110万円を差し引いた金額が「合計所得金額」となります。そして、東京23区などの大都市(1級地)において、同一生計配偶者や扶養親族が1人いる場合の非課税限度額は以下の計算式で導き出されます。
【1級地の非課税限度額】35万円 × (本人+同一生計配偶者・扶養親族の数 2人) + 10万円 + 加算額 21万円 = 101万円
この合計所得金額101万円に公的年金等控除額110万円を足し戻すと、ぴったり「211万円」が導き出されます。つまり、妻を扶養している夫の年金収入が211万円以下であれば、夫本人の住民税は非課税になります。
ここで絶対に見落としてはならないのが、世帯構成による基準の激変です。扶養する家族がいない「単身世帯」の場合、扶養加算がつかないため計算式は「35万円×1人+10万円=45万円」となります。ここに控除額110万円を加えると、上限はわずか155万円にまで縮小します。「年金211万円の壁」というフレーズだけを鵜呑みにして単身者が200万円受給していれば、完全に課税対象となって優遇措置から漏れてしまう点に注意が必要です。
【地域格差の罠】1級地・2級地・3級地の違いで「211万円」は通用しない?
「211万円」という数字は、全国どこでも通用する共通ルールではありません。生活保護基準に準じて全国の市区町村は物価や生活水準ごとに「1級地」「2級地」「3級地」に分類されており、均等割の非課税基準額そのものが引き下げられています。
地方都市や町村部に居住している場合、夫婦世帯であっても211万円を大きく下回るラインで課税されてしまうのが現実です。居住地域ごとの客観的な基準差を比較表にまとめました。
| 項目・級地区分 | 詳細・数値データ | 主な対象自治体の例 | 編集部の見解・評価 |
|---|---|---|---|
| 1級地(夫婦世帯) | 年金収入 211万円以下 (合計所得 101万円) | 東京23区、政令指定都市、首都圏・近畿圏の主要中核都市 | いわゆる「211万円の壁」の原典。大都市圏在住であれば最も狙いやすい基準。 |
| 2級地(夫婦世帯) | 年金収入 約201.9万円以下 (合計所得 91.9万円) | 地方主要都市、県庁所在地の一部、中堅郊外都市 | 約9万円基準が下がる。退職後に地方へUターン移住した際に課税化する典型例。 |
| 3級地(夫婦世帯) | 年金収入 約192.8万円以下 (合計所得 82.8万円) | 地方の小規模市、町村部 | 1級地と比べ約18万円も基準が低い。地方在住者は211万円を目安にすると確実に失敗する。 |
| 単身世帯(全地域) | 1級地:155万円以下 2級地:約151.5万円 3級地:約148万円 | 全国の独居シニア・死別後の単身世帯 | 配偶者との死別により翌年から課税世帯へ転落する「死別の二重苦」の温床。 |
表から明らかなように、ネット上の言説だけを信じて「年金205万円だから非課税だ」と思い込んでいた地方在住者が、役所の窓口で介護保険料の納入通知書を見て絶句するトラブルが頻発しています。住んでいる自治体がどの級地に指定されているかを確認することが、防衛策の第一歩です。

【実態検証】利用者の生の声と現場目線で見えたリアル
制度の狭間で翻弄される当事者の声を取材すると、単なる損得勘定を超えた切実な現実が浮き彫りになります。都内近郊の税務相談窓口に訪れた70代男性は、重い口を開いてこう証言しました。
「月額わずか1000円ほどの企業年金を上乗せ受給した結果、年金総額が211万8000円になりました。その年に届いた介護保険料の通知を見て手が震えましたよ。年間で3万円近く跳ね上がり、妻の医療費窓口負担も上がってしまった。1万8000円の年金を余分にもらったせいで、世帯全体で年間12万円以上も支出が増えた。完全に『働き損』ならぬ『貰い損』です」
ソーシャルメディアやシニア向けコミュニティ上でも、「知らずに受給繰下げをして年金受取額を増やしたら非課税枠から外れ、結局トータルの生活費が苦しくなった」「妻がパート収入を増やしたせいで世帯非課税が外れた」といった後悔の投稿が後を絶ちません。
年金相談員の実務データによると、現行制度において「最も家計のダメージが大きいゾーン」は年金収入211万1円から225万円前後の層です。この所得帯にある受給者は、公的恩恵を失う一方で所得税・住民税・社会保険料の負担は一人前となり、実質的な購買力が激しく損なわれる谷間に突き落とされています。
一般に知られていない盲点とネットの誤解|加給年金やパート収入はどうなる?
「211万円の壁」を巡っては、インターネット上で数多くの誤解や不完全な情報が流通しています。実務上、特に見落とされやすい3つの盲点を整理します。
盲点1:加給年金と非課税判定の複雑な関係
厚生年金の「家族手当」とも称される加給年金(年額約40万円)を受け取っている場合、「加給年金を含めて211万円以内なのか」という疑問が必ず浮上します。結論から言えば、加給年金そのものは課税対象(公的年金等控除の計算に含まれる雑所得)です。したがって、本来の年金が180万円であっても加給年金40万円が上乗せされれば年金収入は220万円となり、非課税基準の211万円を一気に突き破ります。加給年金が支給されている期間中は、非課税世帯を維持することが極めて困難になる設計です。
盲点2:妻のパート収入・年金と「世帯非課税」の壁
医療費や介護保険料の優遇措置をフルに受けるための要件は、本人が非課税であることではなく「世帯全員が住民税非課税であること」です。夫が211万円以下に抑えていても、妻自身の年金収入が非課税上限(妻が65歳以上で単身基準と同じく155万円、または65歳未満でパート収入が100万円など)を超えていれば、世帯全体としての優遇措置は適用されません。夫婦合算での税・社会保険マネジメントが不可欠です。
盲点3:配偶者控除と扶養親族の混同
確定申告で夫が妻を配偶者控除の対象にしていることと、地方税法上の「同一生計配偶者」として非課税限度額の加算要件を満たすことは同義です。しかし、妻自身の合計所得金額が48万円(給与収入のみなら103万円、65歳以上年金なら158万円)を超えてしまうと、夫の扶養から外れるため夫側の非課税上限も「211万円」から一気に単身基準の「155万円」へと急降下します。一人の脱落がドミノ倒しのように世帯全体の課税化を招く仕組みになっています。
【プロの結論】住民税非課税世帯を狙うべき人・あえて課税を受け入れる人の境界線
手取り逆転のリスクがあるからといって、誰もが無理をして年金収入を211万円以下に抑え込むべきなのでしょうか。家計防衛の観点から導き出される判断基準は明確です。
非課税世帯化を本気で狙うべき世帯の条件
年金収入がもともと212万〜220万円程度と境界線の直上にあり、かつ「持病があり定期的な通院・投薬が欠かせない世帯」や「数年以内に夫婦のどちらかが要介護状態になる可能性が高い世帯」です。この層は、受給時期の調整やiDeCoの一時金受け取り時期の分散、個人年金の受け取り方工夫によって年金収入を211万円以下へ抑え込むことで、医療・介護の支出を劇的に抑えられます。
あえて課税を受け入れ、収入最大化を目指すべき世帯の条件
夫婦ともに健康で、年金受給額が240万円以上ある世帯や、再雇用・業務委託等で70歳近くまで働く意欲がある世帯です。年金収入が230万〜240万円を超えてくれば、手取り逆転のマイナス分を年金自体の増額分が上回ります。目先の非課税メリットにしがみついて繰下げ受給をためらい、将来の生涯受取総額を削ってしまうのは本末転倒です。
さらに注視すべきは2026年年金制度改正動向です。社会保障審議会等では、高齢者の就労拡大に伴う高所得シニアの負担増とともに、住民税非課税世帯に対する一律給付金や過剰な優遇措置を是正し、「資産(金融資産や不動産)」を勘案した負担判定へシフトする議論が進展しています。「非課税世帯狙い」の小手先のテクニックが将来的に封じられるリスクも視野に入れ、過度に制度へ依存しない長寿マネープランを組み立てる姿勢が求められます。
【年金 住民 税 非課税 211 万 円】に関するよくある質問(FAQ)
Q1:夫が年金211万円以下なら、妻がパートでいくら稼いでも非課税世帯のままですか?
A1:いいえ、非課税世帯にはなれません。各種優遇を受けるための条件は「世帯全員が非課税」であることです。妻がパートで一定額(自治体により年収93万〜100万円超)以上を稼いで住民税が課税されたり、年収103万円を超えて夫の扶養から外れたりすると、世帯非課税の優遇措置はすべて受けられなくなります。
Q2:年金の繰下げ受給をすると「211万円の壁」を超えてしまいます。繰下げは損ですか?
A2:一概に損とは言えません。繰下げによって年金収入が211万円をわずかに超える程度(215万円など)であれば手取り逆転で損をする可能性が高いですが、70歳や75歳まで繰下げて年金受給額を250万〜300万円以上まで大きく増やせるのであれば、税・保険料を引かれた後でも手取り総額は増えます。健康状態と生涯収支のバランスで判断する必要があります。
Q3:自分が住んでいる街が「何級地」なのかを調べるにはどうすればいいですか?
A3:厚生労働省が公開している生活保護基準の「級地区分」一覧表で確認できるほか、お住まいの市区町村役場の「市民税課(課税課)」の窓口や公式ウェブサイトで「住民税(均等割)が非課税となる所得基準」として公開されています。「地域名 住民税 非課税限度額」で検索すると確実に把握できます。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度と地方税制の隙間に横たわる「211万円の壁」は、情報格差がそのまま家計の可処分所得の差へと直結するシニア経済の急所です。大都市圏で配偶者を扶養する世帯にとっては強力な家計防衛ラインとなる一方、地域格差や単身基準(155万円)の存在を見落とせば大きな損失を被る罠へと変貌します。
制度に振り回されないための鉄則は、まず自身の年金見込額と配偶者の収入、そして居住自治体の級地区分を正確に突き合わせることです。目先の数万円に惑わされることなく、医療・介護リスクと生涯の手取り総額を見据えた客観的なマネープランを確立してください。 (出典: 年金 住民 税 非課税 211 万 円(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。