高額療養費制度の見直しはいつから?負担増の真相と2026年最新動向
病気やケガで多額の治療費が発生した際、家計の破綻を防ぐ「最後の砦」として機能してきた公的医療保険のセーフティネットが、歴史的な大転換期を迎えています。現在、厚生労働省を中心に進められている高額療養費制度の見直しを巡り、患者団体や現役世代の間で激しい議論が巻き起こっています。「いったい自分たちの負担増はいつから始まるのか」「どの所得層がどれほど影響を受けるのか」といった切実な不安がネット上でも急速に広がっています。
少子高齢化に伴う現役世代の保険料負担軽減と、膨らみ続ける医療給付費の抑制という難題を前に、政府が進める具体的な改定内容とは何か。制度の根底にある狙いと対象者への実質的な影響、そして浮き彫りとなった構造的課題について、取材データと公的資料をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:負担増の本格実施は2026年度以降の段階的導入が有力視されており、社会保障審議会の議論に基づき制度設計が急ピッチで進んでいる。
- 要点2:見直しの主眼は「所得区分の細分化」と「自己負担限度額の引き上げ」であり、特に中高所得層や長期治療を要する患者への影響が大きい。
- 要点3:「現役世代の負担軽減」を旗印に掲げる一方で、がん患者や難病患者の経済的打撃に対する懸念から、反対署名運動など社会的反発が広がっている。
【いつから負担増?】厚生労働省が進める医療保険改革と見直しの全体像
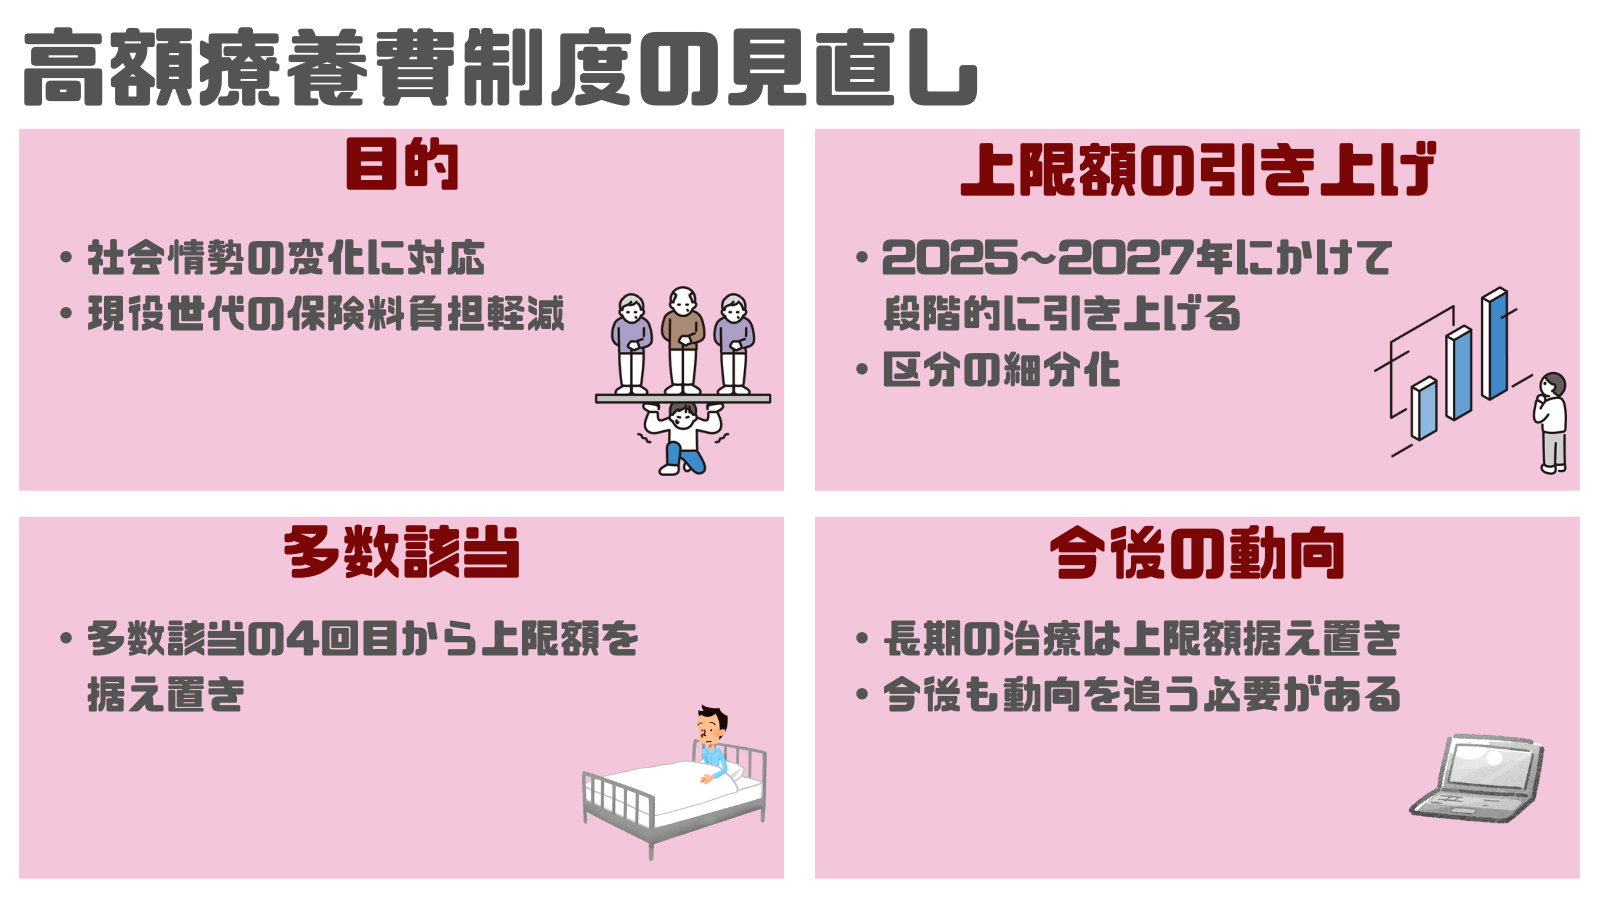
多くの国民が最も注視している「負担増はいつから始まるのか」という疑問に対し、厚生労働省が描くロードマップは明確になりつつあります。厚生労働省の医療保険改革工程表によると、制度改定法案の成立を経て、2026年度からの段階的な施行が有力なタイムラインとなっています。突発的な家計ショックを緩和するため、一斉の引き上げではなく複数年にわたる経過措置が組み込まれる方向で調整が続いています。
今回の見直し議論が本格化した最大の引き金は、急速に進む少子高齢化とそれに伴う健保組合の財政破綻危機です。現行の高額療養費制度は、どれほど高額な先端医療を受けても1か月あたりの自己負担額に上限を設ける仕組みですが、その給付財源の多くは現役世代が納める健康保険料と国費によって支えられています。社会保障審議会の答申に向けた議論では、現役世代の保険料上昇に歯止めをかけ、「全世代型社会保障」への移行を果たすための不可避な改革であると位置づけられました。
しかし、今回の見直しは単なる限度額の改定にとどまりません。賃金や物価の上昇、さらには超高額な新薬・分子標的薬の登場といった近年の医療環境の激変に制度を適合させるという名目のもと、上限額の算定基準そのものを抜本的に見直す作業が進められています。
【比較データ】現行制度と見直し案はどう変わる?自己負担限度額と所得区分の試算
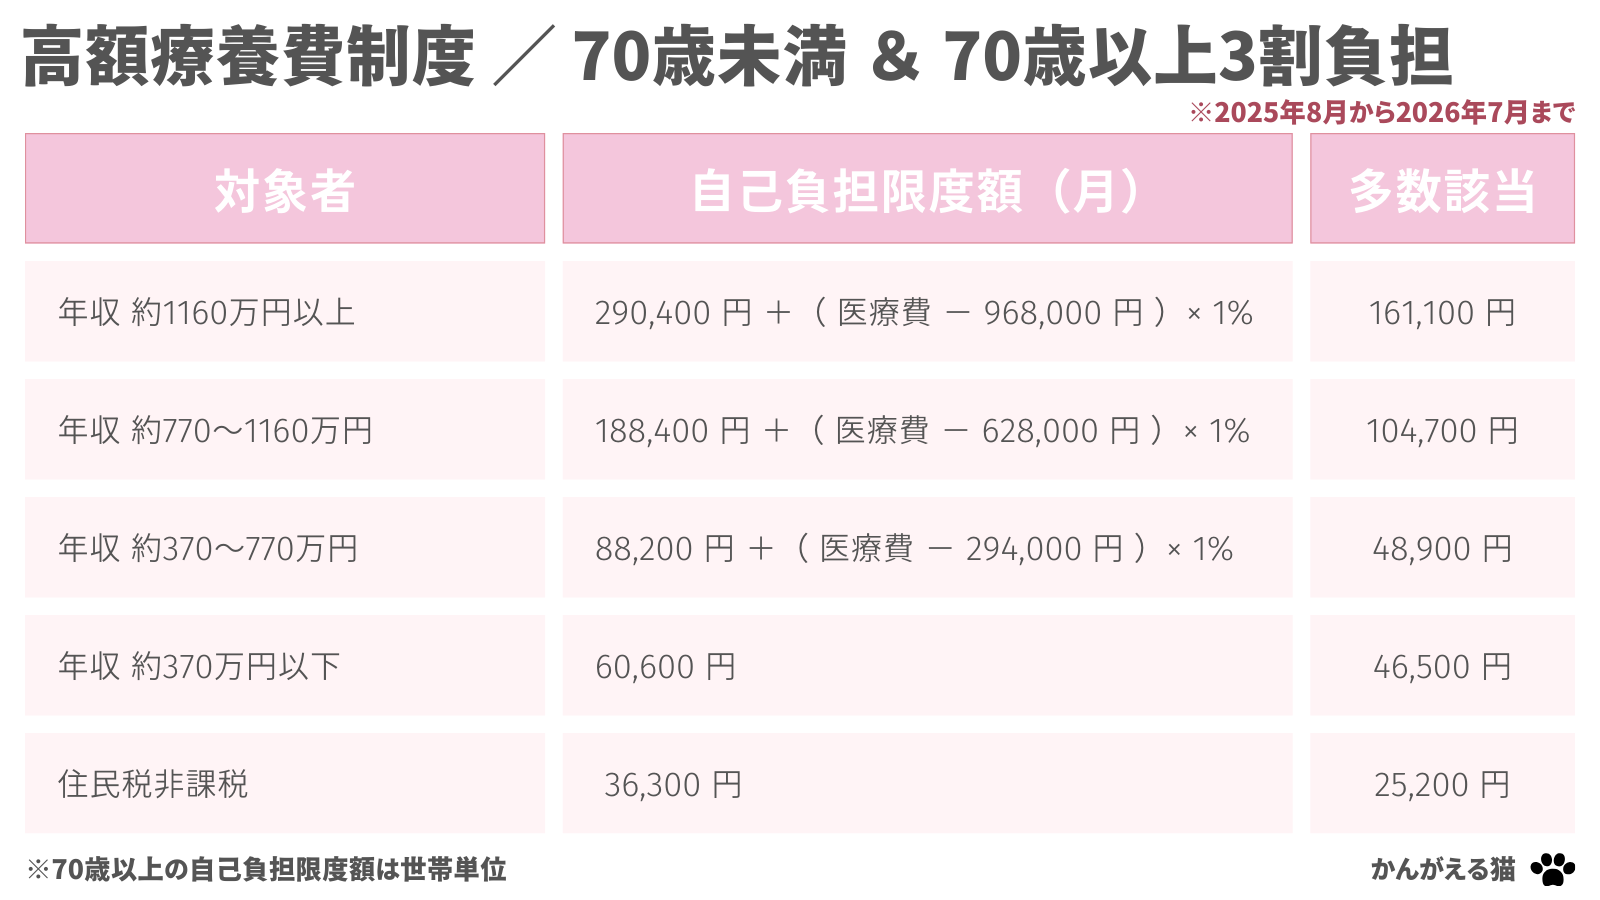
見直しの核心となるのが、自己負担限度額の見直しと所得区分の年収要件の再編です。これまでは70歳未満の場合、年収に応じて5つの区分(ア〜オ)に分類されていましたが、中間層から高所得層にかけての区分をさらに細分化し、支払い能力に応じた負担を求める案が軸となっています。
| 所得区分(目安年収) | 現行の自己負担限度額(月額) | 検討されている見直し案・影響 | 編集部の見解・評価 |
|---|---|---|---|
| 上位所得層 (年収約1,160万円〜) | 252,600円+(総医療費-84.2万円)×1% | 区分新設により月額30万円超への引き上げ検討 | 応能負担の観点から最も大幅な引き上げ対象。民間保険での備えが必須となる。 |
| 中上位所得層 (年収約770万〜1,160万円) | 167,400円+(総医療費-55.8万円)×1% | 区分細分化で数万円規模の上限額引き上げ | 共働き世帯などで合算所得が高い世帯に直接的な打撃が及ぶ可能性。 |
| 一般所得層 (年収約370万〜770万円) | 80,100円+(総医療費-26.7万円)×1% | 基準見直しに伴う微増、または現状維持を模索 | 国民のボリュームゾーンであるため、激変緩和措置の適用が焦点。 |
| 70歳以上の一般層 (年収約156万〜370万円) | 外来:18,000円 入院含む:57,600円 | 外来上限額の引き上げおよび区分見直し | 高齢者の頻回受診抑制と現役世代の負担平準化を狙うが、反発必至の領域。 |
さらに注目すべきは、直近12か月間に3回以上上限に達した場合、4回目から上限額が下がる多数回該当の見直しです。現行制度では長期療養者の生命線となっているこの特例についても、引き下げ幅の圧縮や適用基準の厳格化が俎上に載せられており、慢性疾患を抱える患者にとって看過できない争点となっています。
【実態検証】がん治療・難病患者の悲痛な叫びと「見直し反対署名」が広がる現場のリアル
制度改定の試算が明るみに出るにつれ、医療現場や当事者団体からは危機感を露わにする声が噴き出しています。とりわけ切迫しているのが、がん治療における医療費負担や、完治が難しく生涯にわたり投薬が必要な難病患者の窓口負担問題です。
通院による抗がん剤治療や分子標的薬による治療は、数か月から数年におよぶ長期戦となるケースが珍しくありません。がん患者支援団体が行った実態調査や手記の証言によれば、「現行の多数回該当があるからこそ、仕事を続けながら毎月約4万4,000円の上限で治療を継続できている」「これ以上上限が上がれば、治療の継続そのものを諦めざるを得ない」といった悲痛な叫びが相次いでいます。公の場で見せる患者代表の沈痛な面持ちには、制度変更が文字通り「命の選別」に直結しかねない現場のリアリティが滲んでいます。
こうした事態を受け、患者団体や支援組織が中心となった高額療養費の見直しに対する反対署名運動が急速に拡大しました。短期間で数十万筆を超えるオンライン署名が集まり、厚生労働省への提出や国会内での緊急集会が開かれるなど、かつてない規模の社会運動へと発展しています。SNS上でも「#高額療養費改悪反対」といったハッシュタグがトレンド入りし、「医療費を抑えるために治療を間引く『受診控え』が起き、結果として重症化して医療費をさらに圧迫するのではないか」という指摘が多数寄せられています。
一般に知られていない盲点とネットの誤解|「一律引き上げ」は本当か?
情報が錯綜する中で、ネット上では誤った情報や過度な不安も拡散しています。冷静に対処するためには、議論の事実関係を正しく見極める必要があります。
最も多い誤解が、「国民全員の窓口負担が一律で跳ね上がる」という認識です。今回の改革の基本方針は、あくまで「能力に応じた負担」の徹底です。低所得層(住民税非課税世帯など)の限度額は据え置き、あるいは手厚い配慮がなされる見通しであり、一律増額ではありません。引き上げの主対象は、一定水準以上の給与を得ている単身者や、世帯合算で高い収入を持つ層です。
また、70歳以上の高額療養費に関する誤解も根強く存在します。「高齢者だけが標的にされている」という言説が見られますが、実態は逆です。これまで現役世代に比べて著しく低く抑えられていた高齢者の外来上限(月額18,000円など)について、現役世代との公平性を確保するために段階的な適正化を図る議論が行われています。世代間の対立構図として単純化されがちですが、本質は「世代間での負担能力の再配分」にある点を理解しておく必要があります。
【社会構造の歪み】現役世代の負担軽減とセーフティネット崩壊のジレンマ
なぜ厚生労働省は、激しい反発を予期しながらもこの痛みを伴う改革を強行せざるを得ないのでしょうか。その背景には、日本の社会保障が抱える極めて根深い構造問題が存在します。
日本の医療保険制度は、少子高齢化の進展により「支える側(現役世代)」が急減し、「支えられる側(高齢者層)」が激増する人口動態の歪みに直面しています。現役世代が負担する健康保険料率はすでに限界水準(多くが10%超)に達しており、手取り収入が目減りし続ける中で少子化がさらに加速するという悪循環に陥っています。この観点から見れば、現役世代の負担軽減を実現するために高額療養費の給付水準を精査することは、制度自体の破綻を防ぐための正当な論理と言えます。
しかし一方で、高額療養費制度は「国民皆保険の最後の砦」であり、予期せぬ疾病によって国民が貧困に転落することを防ぐ社会的バウンダリー(防壁)でもあります。この防壁を脆弱にしてしまえば、病を得た瞬間に中流層から転落する世帯が続出しかねません。社会学的に見れば、セーフティネットの縮小は国民の将来不安を決定的に増大させ、消費の低迷や社会の分断を招くという重大なリスクを孕んでいます。
【プロの結論】医療格差に直面する時代をどう生き抜くべきか
今回の制度見直しを踏まえ、私たちが直面している現実から見出すべき教訓は明確です。「公的保障があるから民間の備えは最低限でよい」という従来の定説は、もはや通用しなくなりつつあります。
【特に備えを見直すべき人の条件】
- 年収700万円以上の中高所得世帯:自己負担限度額の引き上げ幅が大きく、治療が長期化した際の手元資金の流出スピードが格段に早くなります。
- がんなどの家族歴があり長期治療リスクを抱える人:多数回該当の要件変更を見越し、通院治療費や分子標的薬に対応した民間保険(がん給付金など)の手厚い確保が急務です。
- 定年退職を控えたプレシニア世代:70歳以降の外来特例縮小を見越し、老後の医療費ストックを従来試算よりも高めに見積もる必要があります。
逆に、住民税非課税世帯や低所得層に属する方については、公的な減免制度や他の福祉的支援策が手厚く維持される見通しであるため、過度に恐れて高額な民間保険に無理に加入する必要はありません。自らの所得区分とライフステージを冷静に見つめ直し、公的保障の縮小分をどこで補うかという「自助と公助の再設計」が不可欠です。

【高額 療養 費 制度 見直し】に関するよくある質問(FAQ)
Q1:自己負担限度額が引き上げられると、具体的に毎月いくらの負担増になりますか?
A1:所得区分によって大きく異なります。年収約770万円〜1,160万円前後の区分では、月額あたり2万〜4万円程度の引き上げが議論されています。さらに高所得の層では月額5万〜10万円以上の増加となる試案もありますが、低所得層は原則として据え置きとなる見込みです。正式な決定額は政省令の公布によって確定します。
Q2:多数回該当のルールはどのように変わる予定ですか?
A2:過去12か月で3回以上上限に達した際に4回目から適用される軽減額について、現行の水準(一般的な区分で44,400円)から引き上げられる可能性や、連続性の判定基準を見直す案が検討されています。長期にわたり高額な抗がん剤治療などを続ける患者への影響が最も懸念されている部分です。
Q3:制度見直しに対して、個人ができる具体的な自衛策はありますか?
A3:まずは勤務先の健康保険組合に「付加給付(組合独自のさらなる自己負担上限設定)」があるか確認してください。付加給付がある大手企業健保の場合、国の限度額が上がっても個人の実質負担は月2万〜3万円程度に抑えられるケースがあります。そうした制度がない中小企業健保や国民健康保険に加入している方は、通院治療特約付きの医療保険や就業不能保険による自助努力の優先度が高まります。
まとめ:制度改定に備えて今から私たちが確認・準備しておくべきこと
高額療養費制度の見直しは、医療費の高騰と現役世代の負担増という構造問題に対する、極めて痛みを伴う処方箋です。2026年度以降の導入に向けて法改正や詳細基準の策定が進む中、私たち国民に求められるのは、感情論に終始することなく、正確な一次情報をもとに現実的なリスクヘッジを講じることです。
自身が属する所得区分での上限額試算を把握し、現在加入している公的保険の付加給付の有無、そして手元の生活防衛資金や民間保険の保障内容が新制度下でも通用するかを点検すること。国のセーフティネットの形状が変わろうとしている今こそ、家計と人生を守るための医療防衛策を主体的に見直す契機とするべきです。 (出典: 高額 療養 費 制度 見直し(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。