日本好配当リバランスオープンの評判は?基準価額と分配金の罠を検証
日本株市場が歴史的な転換期を迎え、東証主導の資本効率改善や配当増額ラッシュに沸く2026年現在、インカムゲイン(配当収入)を重視する個人投資家の関心が再び高配当株投信へと向かっています。その中でも、定期的なリバランスによって超過リターンを狙う設計で知られる「日本好配当リバランスオープン」は、長年にわたり個人投資家の間で議論の的となってきたファンドの一つです。
しかし、ネット上の投資コミュニティやSNSに目を向けると、毎月のインカムを歓迎する声がある一方で、「手数料が高すぎる」「トータルリターンで市場平均に負けている」といった辛辣な意見も目立ちます。新NISAの本格稼働から時間が経過し、投資家のコスト意識が格段にシビアになった今、この伝統的なファンドは本当に選ぶ価値があるのか、基準価額や分配金の客観データをもとにその真相を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「日本好配当リバランスオープン」は機械的な逆張りリバランスで高配当を維持する設計だが、強い上昇相場では市場平均に劣後しやすい構造的課題を抱えている。
- 要点2:純資産総額の推移に伴う繰上償還リスクや、年1%を超える信託報酬が長期複利効果を大きく削るため「おすすめしない」と断じるベテラン投資家が少なくない。
- 要点3:新NISA成長投資枠での活用は、低コストETFや大和アセットマネジメント等の競合高配当ファンドとの比較検討が不可欠であり、明確なインカム目的以外の安易な保有は避けるべきである。
【実態検証】日本好配当リバランスオープンの評判|投資信託掲示板の生の声
投資判断を下すうえで、実際に資金を投じているホルダーの心理やリアルな体験談は貴重な一次情報となります。Yahoo!ファイナンスの投資信託掲示板やSNS、個人投資家のブログコミュニティを綿密にリサーチすると、このファンドに対する評価は見事なまでに二極化しています。
肯定派の意見として最も多く見られるのは、「自分で個別銘柄の財務分析やリバランスを行わずに済む手軽さ」です。掲示板には「定年後の生活費の足しとして毎月決まった分配金が入ってくる安心感がある」「相場が乱高下しても、機械的に値上がり株を売って割安な高配当株を買い増してくれる仕組みに納得感がある」といった声が寄せられています。特に、自力で数百社におよぶ日本株の配当利回りをチェックし、ポートフォリオの均等配分を維持する手間を省ける点が高齢層を中心とするリタイア世代に支持されています。
一方、批判的な書き込みの多くは、運用パフォーマンスとコストのバランスに向けられています。「分配金は出ているが、基準価額が目減りしていてトータルで見ると資産が増えていない」「TOPIXや日経平均が史上最高値を更新する中で、このファンドの上昇率はあまりにも鈍い」といった手厳しい指摘が後を絶ちません。さらには「信託報酬の高さがボディブローのように効いてくる」と、コストに対する不満を吐露する元ホルダーの投稿も散見されます。
現場のリアルな声を総括すると、掲示板での評判の分水嶺は「基準価額の成長(キャピタルゲイン)を期待しているか」それとも「目先のキャッシュフロー(インカムゲイン)だけを求めているか」という投資目的のズレに起因していることが浮き彫りになります。
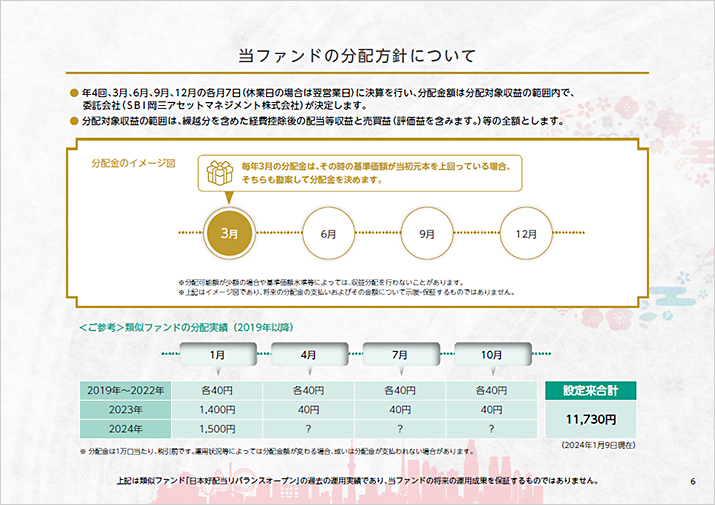
分配金実績と基準価額の推移|数字で暴くリターン構造の真実
ネット上の感情論を排し、冷徹に数字と向き合うことで、ファンドの真のパフォーマンスが見えてきます。日本好配当リバランスオープンの運用報告書および最新の基準価額データから、そのリターン構造を分析してみましょう。
投資信託を評価する際、最も警戒すべきは「タコ足配当」と呼ばれる元本払戻特別分配金の存在です。分配金利回りがどれほど魅力的に見えても、それがファンドの運用益ではなく投資家自身の投資元本を削って払い出されているのであれば、資産形成の観点からは本末転倒と言わざるを得ません。
日本好配当リバランスオープンの分配金実績を時系列で追うと、株式市場が好調な局面では普通分配金が安定して支払われているものの、下落局面やボックス相場が長期化した局面では、基準価額が下落傾向を強める場面が確認されます。これは、配当利回りの高さを維持するためにポートフォリオ内の優良な利益確定原資を分配金として外部流出させ続けているためです。
基準価額の長期推移を東証株価指数(TOPIX配当込み)と比較すると、興味深い乖離が確認できます。日経平均株価やTOPIXが力強いモメンタムを描いて上昇する局面において、日本好配当リバランスオープンは市場平均の上昇ペースに追随できない傾向があります。これは、ファンドが採用している「高配当株リバランス効果」が、相場環境によって有利にも不利にも働くという両刃の剣である事実を示しています。
徹底比較|日本株高配当ファンドと大和アセットマネジメント競合商品
現在、国内の資産運用業界では高配当株をターゲットにした投資信託やETFが百花繚乱の様相を呈しています。投資家が最適な選択を下すためには、類似ファンドとのスペック比較が欠かせません。
ここでは、日本好配当リバランスオープンと、低コストで支持を集める日本株高配当ETF、さらにアクティブ運用で定評のある大和アセットマネジメントの競合ファンドなどを並べ、コストと特性を客観的に比較します。
| ファンド・ETF名 | 信託報酬(税込) | 運用手法・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 日本好配当リバランスオープン | 年1.0%台前半〜中盤水準 | 高配当銘柄を抽出し、等金額リバランスを定期実行 | 逆張りルールは合理的だが、長期の運用コスト負担が重い |
| 大和アセットマネジメント (高配当日本株関連ファンド) | 年0.8%〜1.2%前後 | 徹底したボトムアップ調査により、増配余力や財務健全性を加味 | 業績悪化銘柄を排除するリサーチ力があり、下値耐性に定評 |
| 日経平均高配当株50 ETF (コード:1489など) | 年0.1%台後半水準 | 日経平均構成銘柄から配当利回りの高い50銘柄を選定 | 圧倒的な低コスト。新NISA成長投資枠で個人投資家の資金が集中 |
このデータ比較から明白なのは、信託報酬の格差です。インデックス型やETFの低コスト化が極限まで進んだ現代において、年1%を超える信託報酬を支払い続けることは、年率で1%以上の運用超過益(アルファ)を恒常的に生み出さなければ元が取れないことを意味します。
日本株高配当ファンド比較において、機械的リバランス型のアクティブ投信は、ETFの低保有コスト、あるいは大和アセットマネジメントなどが得意とするファンダメンタルズ重視の徹底調査型アクティブファンドの狭間に立たされ、ポジショニングの難しさに直面しています。

噂の真偽を徹底検証|投資家が知っておくべき決定的な落とし穴とは?
金融リテラシーの高い投資家コミュニティにおいて、本ファンドが「おすすめしないファンド」として名前を挙げられる背景には、感情的な批判ではなく、極めてロジカルな3つの構造的リスクが存在します。
1. バリュートラップ(安物買いの銭失い)のリスク
本ファンドの根幹をなす「高配当株リバランス効果」は、株価が上昇して利回りが低下した銘柄を売り、株価が下落して利回りが上昇した銘柄を機械的に買い増すロジックです。相場が一定のレンジ内で上下動を繰り返すボックス相場であれば、この「安く買って高く売る」サイクルは見事な成果を上げます。
しかし、業績悪化や構造的不況によって株価が下落し続けている「見かけ上の高配当銘柄」まで機械的に買い増してしまう危険性を孕んでいます。市場から見放された銘柄を買い支え、急成長する優良銘柄を早期に手放してしまう現象が起きると、ポートフォリオ全体のクオリティが徐々に劣化していきます。
2. 信託報酬による複利効果の阻害
日本好配当リバランスオープンに設定されている信託報酬は、最新の低コストインデックス投信(年0.1%未満)と比較すると10倍以上、ETFと比較しても数倍の水準です。仮に年利回り4%の配当が得られたとしても、そこから1%以上のコストが毎年確実に差し引かれます。10年、20年という長期保有を前提とした場合、この信託報酬の差は運用資産残高に数百万円単位の決定的な乖離を生み出します。
3. 純資産総額の停滞と繰上償還リスク
投資信託を長期保有する上で最も警戒すべきリスクの一つが「繰上償還」です。新NISAのスタート以降、個人マネーは低コストの全世界株式やS&P500、国内高配当ETFへと雪崩を打って流入しました。その結果、旧来型の高コスト毎月分配型投信からは資金流出が続いています。
信託約款には通常、純資産総額が一定水準(例えば30億円や10億円など)を下回った場合、運用期間の途中であっても強制的に運用を終了し、その時点の基準価額で現金償還する旨の条項が盛り込まれています。もし含み損を抱えた状態で繰上償還を迎えれば、将来の相場回復を待つ権利すら強制的に奪われることになります。日本好配当リバランスオープンを検討する際は、純資産残高が右肩下がりになっていないかを必ず確認しなければなりません。
新NISA成長投資枠で選ぶべきか?2026年以降の市場見通し
非課税保有期間が無期限化され、投資枠が抜本的に拡大された新NISA制度において、本ファンドの活用価値はあるのでしょうか。
制度設計上、日本好配当リバランスオープンの一部のコース(特に年1回決算型など)は新NISAの成長投資枠の対象商品としてリストアップされています。毎月分配型は新NISAの対象から除外されていますが、隔月決算型や年1回決算型であれば非課税メリットを享受することが可能です。
しかし、制度面で活用可能であることと、投資妙味があることは同義ではありません。2026年以降の日本株市場の見通しを俯瞰すると、日本銀行の金融政策正常化に伴う金利上昇、東京証券取引所によるPBR(株価純資産倍率)1倍割れ企業への是正要請、さらにはアクティビスト(物言う株主)による増配・自社株買い圧力など、個別企業のファンダメンタルズが二極化するステージに入っています。
このような環境下では、単に「過去の配当利回りが高い銘柄」を機械的に集める手法よりも、将来にわたって配当を増やし続ける「連続増配企業」や、強固なキャッシュフローを生み出すビジネスモデルを持つ銘柄を選別する戦略が優位に立ちます。旧態依然としたリバランス手法に依存し、高い信託報酬を支払い続ける戦略は、新NISAの貴重な成長投資枠(最大1,200万円)を消費する対象としては、非効率と言わざるを得ません。
【プロの結論】投資行動心理学から見る「選ぶべき人・避けるべき人」
行動ファイナンス(投資心理学)の観点から分析すると、多くの個人投資家が本ファンドのような高配当投信に惹きつけられる背景には、「メンタル・アカウンティング(心の会計)」と「フリーランチの錯覚」という心理的バイアスが働いています。
人間は「元本が値上がりして得た利益」よりも、「定期的に口座へ振り込まれる配当金」を直感的に別の価値あるものとして高く評価しがちです。たとえ基準価額が下がってトータルの資産価値が減少していても、現金の振り込みを目にすることで「利益が出ている」と脳が錯覚してしまうのです。しかし、資産形成において本質的に重要なのは、分配金と基準価額の増減を合算した「トータルリターン」以外の何物でもありません。
こうした構造的要因と心理的罠を踏まえた上で、プロの視点から下す明確な判断基準は以下の通りです。
【本ファンドをおすすめしない人(保有を見直すべき人)】
- 資産形成期にある20代〜50代の現役世代:複利効果を最大化して資産を拡大すべきステージにおいて、高コストかつ分配金を払い出すファンドを保有する合理性は皆無です。
- トータルリターンで日経平均やTOPIXを上回りたい人:機械的リバランスの逆噴射リスクにより、強い上昇相場でのアンダーパフォームに耐えられなくなる可能性が極めて高いです。
- コスト意識の高い人:信託報酬0.1%〜0.2%台のETFや優良投信が存在する中で、年1%以上のコスト負担は長期パフォーマンスを確実に蝕みます。
【本ファンドをあえて選んでもよい人(向いている人)】
- すでに十分な金融資産を持つ高齢・リタイア世代:総資産の最大化ではなく、元本を取り崩す手間をかけずに「定期的なお小遣い」として現金を自動受取したい層。
- 銘柄分析やポートフォリオ管理を一切したくない人:割高株の利益確定と割安株の買い増しという一連の作業を、高めの代行手数料(信託報酬)を支払ってでも完全に自動化したい層。
- ボックス相場が今後10年以上続くと確信している人:日本株が右肩上がりではなく、一定のレンジで激しく上下動を繰り返す展開を予測している投資家。
【日本好配当リバランスオープン】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠で日本好配当リバランスオープンを購入するのは得策ですか?
A1:一般論として推奨されません。新NISAの最大の強みは運用益の非課税期間が無期限である点にあり、長期の複利運用によってその効果が最大化されます。本ファンドのように信託報酬が高く、分配金を出すことで複利効果を妨げる商品は、非課税枠の効率的な活用という観点から不利になります。国内高配当を狙う場合でも、信託報酬が極めて低い高配当株ETF(1489など)を選択する方がコスト面で圧倒的に有利です。
Q2:信託報酬が高いと言われますが、リバランス効果で元が取れるのではないでしょうか?
A2:相場が方向感のないレンジ相場(ボックス相場)であれば、リバランスによる「安値買い・高値売り」が奏功し、コストを上回る超過リターンを生む年もあります。しかし、トレンドを持った強い上昇相場では、値上がりしている牽引役の銘柄を早期に売り払い、出遅れた業績不振銘柄を買い増す形になるため、市場平均に対して著しく劣後します。長期的に年1%以上のコスト差を埋め続けることは、過去のデータからも極めて困難です。
Q3:繰上償還リスクがあるかどうかはどこを見れば判断できますか?
A3:運用会社が毎月発行する「月次レポート」に記載されている純資産総額の推移を確認してください。純資産総額が継続的に減少し、30億円を下回る水準まで落ち込んでいる場合は警戒が必要です。また、受益権口数の推移が減少トレンドにある場合、投資家の解約が資金流入を上回っている証拠であり、繰上償還の引き金になりやすいため注意を払う必要があります。
まとめ:今後の動向と失敗しないための判断基準
日本好配当リバランスオープンは、「高配当銘柄を均等配分し、定期的にリバランスする」という明快なコンセプトを持ち、かつての日本株低迷期には一定の存在感を発揮したファンドです。しかし、資本効率改革が進み、株式市場がモメンタムを伴う上昇サイクルに入った現在の市場環境、そして低コストETFが充実した運用環境においては、その商品設計自体の古さと高コスト構造が浮き彫りになっています。
投資において最も避けるべきは、「高配当」という甘美な響きに引き寄せられ、実質的なトータルリターンや保有コスト、繰上償還リスクといった裏側の構造を理解せずに資金を投じてしまうことです。
もし現在保有しており、基準価額の伸び悩みに不満を感じているのであれば、自身の投資目的を「目先の分配金受取」なのか「長期的な資産増大」なのか原点に立ち返って見つめ直す必要があります。新NISAという強力な器を手に入れた今だからこそ、過去の慣習にとらわれず、より低コストで透明性の高い運用商品への乗り換えを含めた冷静なポートフォリオの再点検が求められています。 (出典: 日本 好 配当 リ バランス オープン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。