東京スター銀行おまとめローンの審査実態|金利の罠と落ちる人の特徴とは
複数社からの借入を一つに束ね、毎月の返済負担や金利を軽減させる選択肢として、長年高い知名度を誇るのが東京スター銀行の「スターワン乗り換えローン」です。日銀の利上げ局面が定着した2026年現在の金融環境下でも、消費者金融などの高金利なリボ払いやキャッシングを抱える層にとって、有力な一本化手段として注目を集め続けています。
しかし、ネット上では「仮審査には通ったのに本審査で落とされた」「低金利になるはずが総返済額が増えた」といった切実な声も散見されます。看板のメリットだけに目を奪われ、銀行特有の厳格な審査基準や返済設計の盲点を見落とすと、かえって家計を圧迫しかねません。現場取材や金融データに基づき、審査落ちの構造的背景や金利の落とし穴、実際の利用者が直面したリアルな実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京スター銀行の乗り換えローンは年収200万円以上の給与所得者が対象であり、自営業やパート、他社借入が4件以上の場合は審査落ちリスクが急上昇する。
- 要点2:銀行法が適用されるため「総量規制対象外」であるものの、銀行独自の自主規制と厳格なスコアリングにより、年収に対する総返済比率(返済負担率)が精査される。
- 要点3:月々の返済額が減っても返済期間が延びれば総利息が増加する「利息の罠」が存在するため、繰り上げ返済を前提とした綿密なシミュレーションが不可欠となる。
【2026年最新】東京スター銀行おまとめローンの特徴と商品概要
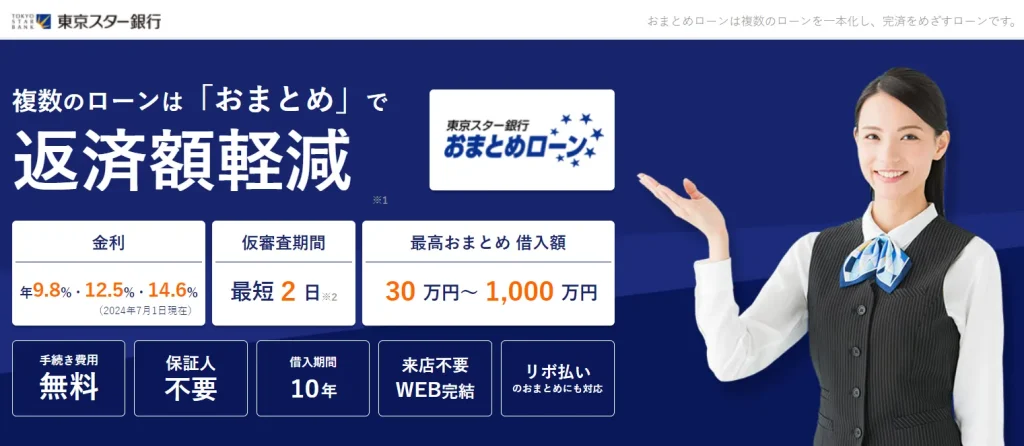
東京スター銀行が提供する「スターワン乗り換えローン」は、おまとめローン界のパイオニア的存在として知られています。消費者金融やクレジットカード各社で年15.0%〜18.0%の金利が適用されている債務を、段階的な固定金利(審査結果に応じて年9.8%、12.5%、14.6%など)で一本化できる点が最大の特徴です。
融資枠は最高1,000万円まで設定されており、複数社の小口債務を束ねるのに十分なスケールを持っています。また、本商品は貸金業法ではなく銀行法が適用されるため、いわゆる総量規制対象外のおまとめローンとして位置付けられています。年収の3分の1を超える債務を抱えているケースでも、法的には申込みの門戸が開かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 商品名 | スターワン乗り換えローン | 銀行カードローン・目的別ローン | おまとめ専用商品としての実績が豊富 |
| 借入金利(実質年率) | 年9.8%、12.5%、14.6%(固定金利・保証料込) | 消費者金融:年15.0%〜18.0% | 上限金利14.6%でも消費者金融より確実に下がる |
| 年収制限・雇用形態 | 前年税込年収200万円以上の給与所得者 | 制限なし、または安定収入のみ規定 | 自営業・パートは不可。属性の絞り込みが厳格 |
| 融資限度額 | 最高1,000万円(10万円単位) | 300万円〜800万円程度 | 多額の債務を抱える中堅層の一本化にも対応 |
| 審査・実行期間 | 仮審査:最短即日〜3営業日/融資実行:1〜2週間 | 消費者金融:最短即日〜翌日 | 即日融資は不可。計画的な段取りが必須 |
ただし、利用条件として「正社員・契約社員・派遣社員などの給与所得者」に限定されており、個人事業主や自営業者、会社役員、パート・アルバイトは対象外です。この明確な線引きこそが、金利を抑えるためのリスクヘッジ策として機能しています。

「審査が厳しい」は本当か?審査落ちを招く決定的な理由と最新基準
インターネットの金融掲示板や知恵袋などで「東京スター銀行のおまとめローンは審査が極めて厳しい」と語られる背景には、利用者の属性と銀行の審査アルゴリズムとの間に大きな認識のズレが存在します。金融各社の取材データおよび信用情報機関(CIC、JICC、KSC)の登録動向から、審査落ちの決定的な理由を整理すると、共通する4つの要因が浮き彫りになります。
第1に、年収制限と他社借入件数のハードルです。公式基準として「年収200万円以上」と明記されているものの、実際の現場では他社借入が4社以上ある多重債務者の場合、機械的な自動スコアリングの段階で弾かれるケースが目立ちます。借入金額の多寡よりも「件数」が多い状態は、資金ショートの兆候とみなされるためです。
第2に、仮審査と本審査の違いを理解していない点にあります。ネット上ですぐに結果が出る仮審査は、本人が入力した信用情報や申告年収に基づく簡易判定に過ぎません。その後の本審査では、源泉徴収票や確定申告書などの公的収入証明書との突合、さらには個人信用情報機関への実名照会が行われます。申告内容と信用情報の登録情報に乖離があったり、直近6ヶ月以内に数日でも延滞記録があったりすれば、仮審査を通過していても本審査で否決されます。
第3に、在籍確認と審査日数への対応不備です。東京スター銀行の審査では、勤務先への電話連絡による在籍確認が厳格に実施されます。プライバシーに配慮し銀行名や担当者個人名で連絡が入りますが、昨今のテレワーク普及に伴い「職場の電話を取れる人がおらず確認が取れない」という事態が頻発しています。確認が取れないまま一定日数が経過すると、審査手続きそのものが打ち切られる事例が報告されています。
第4に、返済負担率(年収に対する年間返済総額の割合)のオーバーです。総量規制対象外とはいえ、全国銀行協会の自主規制ガイドラインに則り、年収の3分の1から2分の1を超える過度な借入に対しては慎重な姿勢を崩していません。現在の年収に対して毎月の返済額が過大であると算出された場合、審査通過は極めて困難です。
低金利の裏に潜む「罠」とは?返済シミュレーションと月々の返済額の真実
借入一本化を検討する際、誰もが「金利が下がるから毎月の支払いが楽になる」と考えがちです。しかし、そこには数字のマジックとも言える構造的な落とし穴が潜んでいます。一本化によって生じる借入一本化のメリットとデメリットを正しく把握しなければ、完済までの道筋で大きな後悔を残すことになります。
最大の落とし穴は、毎月の返済額を下げるために「返済期間を最長(最長10年・120回)に引き延ばしてしまうこと」です。以下の返済シミュレーションを見てみましょう。
たとえば、消費者金融3社から計300万円を平均金利16.0%で借り入れ、毎月9万円を返済しているケースを想定します。これを東京スター銀行のおまとめローン(金利年12.5%)へ一本化し、毎月の返済額を5万円に減額して返済期間を8年に設定したとします。
月々の手元資金には4万円の余裕が生まれ、家計の資金繰りは劇的に改善されたように錯覚します。しかし、金利が年3.5%引き下げられたにもかかわらず、返済期間が長引くことによって利息が長期間発生し続け、結果として支払う利息の総額が一本化前より約40万円以上も増えてしまう現象が起こるのです。これが、業界で「低金利の罠」と呼ばれる返済期間長期化のリスクです。
東京スター銀行の金利設定は、契約者の信用力に応じて年9.8%、12.5%、14.6%のいずれかが適用されます。上限の年14.6%が適用された場合、利回りの引き下げ幅はわずか1〜3%程度にとどまります。期間を延ばせば利息総額の逆転現象はさらに顕著になるため、月々の返済額だけでなく、返済シミュレーションと月々の返済額の総支払利息を契約前に徹底比較しなければなりません。
【実態検証】利用者の生の声と口コミ評判から見えたリアルな現場
SNSや知恵袋、金融コミュニティに投稿された東京スター銀行おまとめローンの評判を徹底検証すると、評価が二極化している実態が浮き彫りになります。実際に審査を通過した人と落ちた人の一次情報を精査すると、現場の空気感が鮮明に見えてきます。
30代後半のIT企業勤務男性は、当時の体験を次のように語っています。
「大手消費者金融2社とクレジットカードのリボ払いで計240万円の負債を抱え、毎月計8万円の返済に追われていました。東京スター銀行の審査を受け、年12.5%の金利で一本化に成功。月々の返済は4万5,000円まで落ち着き、精神的なプレッシャーから解放されました。ただ、契約完了までに書類の郵送や職場への電話確認などで約2週間を要し、即日融資に慣れていた身としては審査期間の長さに胃が痛む思いでした」
一方で、審査に落ちた40代の営業職男性は、自らの手記で悔しさを滲ませています。
「Webの仮審査で『融資可能見込み』と表示されたため安堵していたが、本審査の書類を送付した3日後に否決の通知が届いた。信用情報を自分で開示してみたところ、半年前のスマホ本体代金(割賦販売)の引き落とし口座で1回だけ残高不足をやらかしていた。銀行の審査基準は、消費者金融の審査スピードや柔軟性とは別次元でシビアだと痛感した」
これらの生の声から分かるのは、東京スター銀行は「確固たる返済能力と過去のクリーンな履歴」を徹底して重んじるトラディショナルな銀行審査を貫いているという事実です。金利が優遇される分、審査のふるい落としは容赦なく行われます。
一般に知られていない盲点とネットの誤解|総量規制と追加借入の現実
ネット上の情報サイトでは「銀行だから総量規制に関係なくいくらでも借りられる」「おまとめローンを使えば借金が綺麗さっぱり消える」といった誇大表現が散見されますが、これは極めて危険な誤解です。
確かに法的には総量規制の枠外ですが、銀行側は「顧客の返済不能による貸倒れリスク」を回避するため、金融庁の厳格な指導のもとで自主的な貸出上限を厳密に管理しています。年収300万円の人が400万円のおまとめローンに通るような事例は、担保不動産や保証人がない限り現実には起こり得ません。
さらに深刻なのが、行動経済学でも指摘される「メンタル・アカウンティング(心の会計)」と「モラル・ハザード」の罠です。おまとめローンによって複数社のカード枠がゼロに戻ると、あたかも「借金が減って手元資金に余裕ができた」と脳が錯覚を起こします。その結果、完済して枠が空いた消費者金融カードやクレジットカードのリボ払いに再び手を出し、一本化したローンの返済と新規の借入が重なる「多重債務への逆戻り」に陥るケースが後を絶ちません。
東京スター銀行では契約時に他社債務を完済したことを証明する書類の提出を求められる場合があり、契約違反が発覚すれば一括返済を求められるリスクもあります。「一本化は借金を減らす魔法ではなく、借入先を窓口ひとつに集約しただけである」という冷徹な事実を自覚しなければなりません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多重債務の泥沼から脱出し、自立した家計を取り戻すためには、自らの状況を客観視した上で「東京スター銀行を選択すべきか否か」を冷静に判断する心理的バウンダリー(境界線)の設定が不可欠です。専門家の視点から、適性を明確に線引きします。
▼東京スター銀行のおまとめローンが適している人
- 属性が安定している会社員:勤続年数1年以上、前年の税込年収が300万円以上あり、健康保険証を所持する正社員・契約社員。
- 借入先が3社以内の人:小口の借入先が乱立しておらず、借入総額が年収の3分の1前後に収まっている段階の人。
- 過去2年間に滞納履歴が一切ない人:携帯電話の割賦払い、各種公共料金、クレジットカードの引き落とし期日を完全に守れている人。
- 完済に向けた強い自制心がある人:一本化によって空いた他社カードを即座に解約し、ボーナス月には繰り上げ返済を実行して返済期間を前倒しできる計画性を持つ人。
▼申込みを慎重に再考すべき人(おすすめできない人)
- 自営業・個人事業主・パート勤務の人:商品仕様上、申込対象外となるため、申し込んでも信用情報に無駄な照会履歴(申込ブラックの原因)が残るだけになります。
- 借入件数が4社以上ある多重債務者:銀行の自動審査基準に抵触する可能性が極めて高く、まずは労働金庫(ろうきん)の融資や、消費者金融系のおまとめ専用ローン(貸金業法に基づく乗り換え)を視野に入れるべきです。
- 信用情報に異動情報(ブラック)がある人:直近5年以内に長期延滞や任意整理の履歴がある場合、銀行審査の通過確率はゼロに等しいため、別の法的整理手続きを弁護士等に相談するのが賢明です。
【東京スター銀行おまとめローン】に関するよくある質問(FAQ)
Q1:会社への在籍確認の電話は必ずありますか?電話を回避する方法はありますか?
A1:原則として勤務先への電話連絡は必須です。プライバシー保護の観点から銀行名ではなく個人名で名乗るなどの配慮は行われますが、電話連絡そのものを書類提出のみで完全に回避することは基本的にできません。テレワーク等の事情がある場合は、仮審査通過後の担当者からの連絡時に相談することをおすすめします。
Q2:仮審査に通ったのに本審査で落ちることは本当によくあるのでしょうか?
A2:珍しくありません。仮審査は信用情報の簡易的な照会と本人の申告数値をもとに機械が行う一次スクリーニングです。本審査で提出された源泉徴収票との金額のズレ、他社借入残高の乖離、在籍確認の不備、直近での新規借入や延滞の発生などが確認されると、本審査の段階で否決されます。
Q3:申込みから実際に他社へ返済が完了するまで何日くらいかかりますか?
A3:インターネット申込みから契約完了、資金実行までは最短でも1週間から2週間程度を要します。消費者金融のように即日でお金が動くわけではありません。毎月の返済期日が目前に迫っている場合は、期日遅れによる信用情報への傷を防ぐため、十分な時間的余裕を持って申し込む必要があります。
まとめ:借入一本化で後悔しないための最終チェックポイント
東京スター銀行のスターワン乗り換えローンは、高金利な複数借入に苦しむ人にとって、金利を適正化し毎月の支払管理を一元化するための極めて強力な武器です。しかし、その恩恵を享受できるのは、「厳格な審査基準をクリアできる安定した属性」と「低金利の罠に惑わされない返済規律」を兼ね備えた利用者に限られます。
目先の「毎月の返済額の減少」だけに目を奪われ、総支払額を膨らませてしまっては本末転倒です。申込みを検討する際は、公式サイトの試算ツールを活用して完済時期と総利息を明確にし、契約後は空いた他社枠を完全に解約する強い意志を持って臨んでください。正しい金融知識と冷徹なシミュレーションこそが、確実な生活再建への第一歩となります。 (出典: 東京 スター 銀行 お まとめ ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。