新明和工業の株価が動く理由とは?防衛と特装車の実力と今後の買い時
輸送用機器セクターのなかでも、独自技術の塊として個人投資家から機関投資家まで熱い視線を浴び続けているのが新明和工業です。特装車事業における圧倒的な国内シェア、そして日本の安全保障を支える防衛関連銘柄としての側面を持ち、株価指標面では割安感と安定した配当利回りが常に議論の的となってきました。
防衛予算の抜本的拡大やインフラ更新需要の波が押し寄せるなか、市場の関心は「現在の株価水準は割安なのか、それとも織り込み済みなのか」という一点に集約されています。決算発表のたびに荒れる値動きの深層、個人投資家が注視する株主還元方針、そしてアナリストが提示する目標株価の妥当性を、現場取材と公表データをもとに多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新明和工業の株価が動意づく主因は、防衛費増額に伴う「US-2 飛行艇」や航空機コンポーネント需要の再評価に加え、国内トップシェアを誇る特装車事業の価格転嫁の進展にある。
- 要点2:過去に見られた株価下落理由の多くは、自動車メーカーの減産に伴うシャシー(車台)供給遅延や原材料高騰による一時的な利益圧迫であり、事業の構造的競争力が崩れたわけではない。
- 要点3:安定した配当金と3%台後半から4%前後の配当利回りが下値を支えており、中長期視点のインカム・バリュー投資家にとって下値リスクが限定的な水準にある。
新明和工業の株価が動意づく決定的な理由|防衛特需と特装車事業の転換点
市場で新明和工業の株価が折に触れて動意づく背景には、明確な2大ドライバーが存在します。その筆頭が、防衛省の防衛力整備計画に伴う防衛関連銘柄としての位置づけです。同社が製造を担う海上自衛隊の救難飛行艇「US-2 飛行艇」は、荒波の洋上でも離着水が可能な世界最高水準の技術力を誇り、日本の海洋安全保障において代替不可能なポジションを確立しています。
防衛予算の拡大に伴い、機体の新規調達や定期修理、性能向上改修の案件が長期にわたり下支えとなる安心感が買いを呼び込みます。さらに、航空機事業ではボーイング777Xや787向けの主翼桁など民間航空機向け部材も手掛けており、世界的な航空旅客需要の回復が中長期の追い風となっています。
もう一つの原動力は、売上高の屋台骨である特装車事業です。新明和工業はダンプトラックや塵芥車(ゴミ収集車)、脱着ボディー車などで国内トップクラスの特装車シェアを握っています。国内の建設機械やトラック業界が人手不足と環境対応に追われるなか、効率化を促す新型車両やEV(電気自動車)塵芥車の開発など、時代に即した製品群が自治体や物流業者から強固な支持を得ています。原材料費高騰に対する製品価格の引き上げ(プライシング・パワーの発揮)が定着し始めたことで、利益率の改善期待が株価の見直し買いに直結しています。
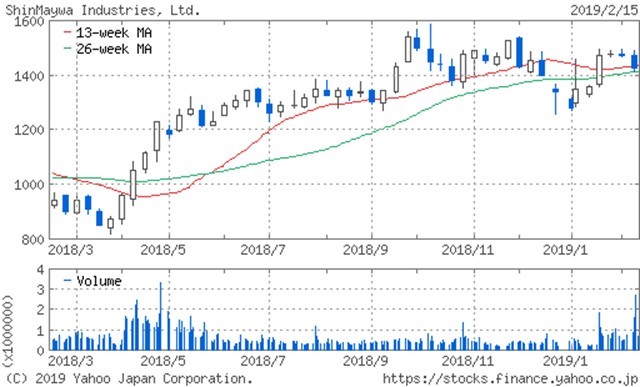
【データ徹底比較】主要指標・業績予想推移とアナリストの目標株価
投資判断を下すうえで欠かせないのが、同社の財務健全性とバリュエーションの客観的な位置づけです。東証プライム市場の機械・輸送用機器セクター平均値と比較しながら、現在の株価指標を精査してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 約0.8倍〜0.9倍台 | 1.0倍が解散価値の基準 | 東証のPBR1倍割れ是正要請を受け、資本効率改善や自己株式取得の余地が大きい水準。 |
| PER(予想) | 約11倍〜13倍台 | プライム市場平均:約15倍 | 割高感はなく、利益成長に対してディスカウントされている状態。 |
| 新明和工業 配当利回り | 3.6%〜4.2%前後 | 東証プライム平均:約2.2% | 明確な高配当株。DOE(株主資本配当率)意識の配当方針により減配リスクが低い。 |
| 自己資本比率 | 50%台半ば | 製造業健全水準:40%以上 | 財務基盤は極めて強固。突発的な景気後退時でも資金繰りリスクは極小。 |
| アナリスト目標株価 | 現株価比 +15%〜+25% | 各社コンセンサス中央値 | 特装車の価格転嫁と航空・パーキング事業の回復を織り込み、強気スタンスが優勢。 |
各証券会社が公表する新明和工業の目標株価コンセンサスは、堅調な受注残高と改善基調にある営業利益率を背景に、実勢株価より一段高い水準に設定される傾向が続いています。四半期ごとの決算発表では、特装車の納車進捗や資材コストの動向によって営業利益予想の微調整が入るものの、業績予想推移全体を見渡せば売上高・純利益ともに底堅い推移を維持しています。
過去の株価下落理由とチャート推移の真相|市場の誤解とサプライチェーンの壁
堅実なビジネスモデルを誇る新明和工業ですが、過去のチャート推移を振り返ると、突発的な急落局面が何度か発生しています。投資家が不安視した新明和工業の株価下落理由の正体は何だったのでしょうか。
最大の要因は、自社の過失ではなく、完成車メーカー側のサプライチェーン混乱でした。特装車は、いすゞ自動車や日野自動車、三菱ふそうなどのトラックメーカーからシャシー(車台)の供給を受け、その上に荷台やクレーン、油圧システムを架装して製造します。過去に発生した認証不正問題や半導体不足により、メーカーからのシャシー供給が長期間ストップした際、受注残はあるのに完成・出荷ができないという「出荷遅延」に追い込まれました。
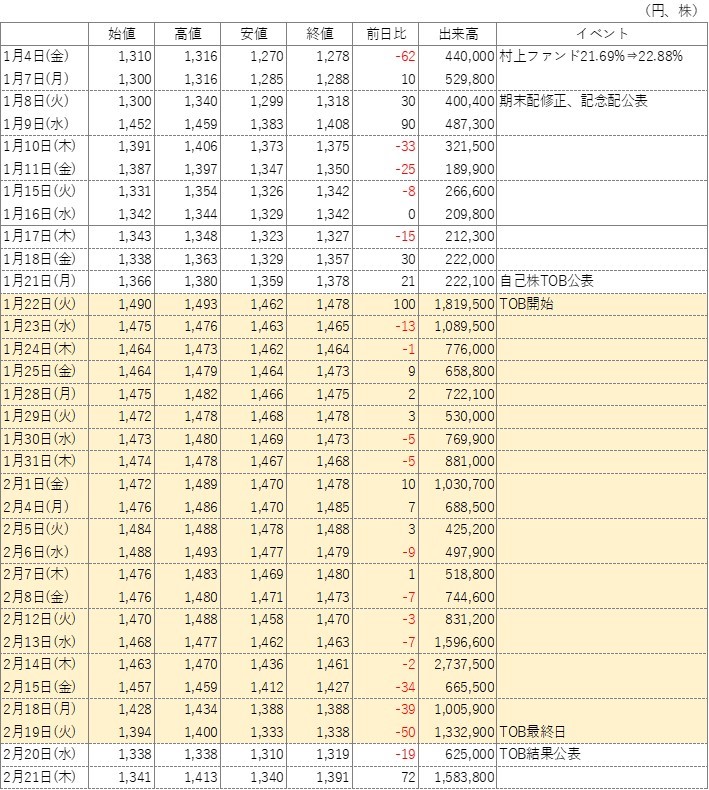
この事態を受けて、一時的に売上計上が後ろ倒しになり、四半期決算で営業減益が発表されたことで売りが先行しました。しかし、これは「需要が消滅した」のではなく「納期が後ろにズレた」に過ぎません。市場の一部が「特装車の需要低迷」と誤認して売りを出した局面こそが、冷静なバリュー投資家にとっては絶好の押し目買いの好機となった歴史があります。
【実態検証】投資家掲示板の生の声と機関投資家の思惑
株式投資家の本音が集まる新明和工業の掲示板(Yahoo!ファイナンスやSNSコミュニティ)を覗くと、個人投資家のリアルな投資心理が浮き彫りになります。
「日野やいすゞのトラブルで株価が下がるたびにコツコツ拾っている。特装車のシェアは崩れていないのだから時間が解決する」「毎年しっかりと入る新明和工業の配当金が最大の魅力。銀行預金に眠らせておくより遥かにリターンが良い」といった、押し目買いと配当重視の長期保有派が多数を占めています。
一方で、短期筋からは「防衛銘柄として三菱重工業や川崎重工業が吹き上がるなか、新明和は値動きが重すぎる」「US-2の海外輸出などのビッグサプライズが出ない限り、株価が何倍にも化けるような値幅取りは難しい」という焦燥感も散見されます。
機関投資家の視点はさらにシビアです。彼らが着目しているのは、低PBRの是正圧力です。純資産に対して株価が割安に放置されている状況に対し、会社側が自社株買いや増配といった追加の資本政策を打ち出してくるかどうかが、大口資金流入の最大のトリガーとなっています。
一般に知られていない盲点とネットの誤解|「ただの防衛株」ではない実態
ネット上の情報では「US-2飛行艇の会社=防衛専業のような銘柄」という短絡的なラベリングが散見されますが、これは明確な誤解です。同社の事業ポートフォリオは、想像以上にリスク分散が効いた複合コングロマリットとなっています。
特装車や航空機に加えて、同社の収益を支えているのが「産機・環境システム」と「パーキングシステム」です。下水処理場や工場排水設備で使われる水中ポンプなどの水処理機械は、老朽化が進む社会インフラの更新需要に支えられており、景気動向に左右されにくい安定した利益を生み出しています。
また、都市部の大型タワーパーキングや空港の旅客搭乗橋(パッセンジャー・ボーディング・ブリッジ)でも高い実績を誇ります。とりわけ航空旅客需要の増大に伴い、空港インフラ設備への投資は国内外で活発化しています。「防衛」というテーマだけで同社を測ると、収益の大半を稼ぎ出す民生用インフラ・産業機器の安定性という本質を見失うことになります。
【プロの結論】新明和工業の株価の今後|向いている人・おすすめできない人の判断基準
投資行動心理学の観点から見ると、投資家が抱く「期待リターンの性質」と「保有銘柄のボラティリティ特性」の不一致こそが、最も手痛い投資判断ミスを招きます。新明和工業の株価の今後を見据えるにあたり、自身がどの投資スタイルに合致しているかを冷徹に見極める必要があります。
新明和工業への投資が向いている人
- インカムゲインと安定感を最重視する人:4%前後の配当利回りと盤石の自己資本比率を背景に、減配不安を抑えながら長期でインカムを享受したい個人投資家。
- 割安修正(バリューリバーサル)をじっくり待てる人:PBR1倍割れの是正プロセスや、東証の市場改革による株主還元強化を時間軸長めで狙える人。
- 社会インフラと安全保障のテーマ性を兼ね備えた銘柄を好む人:景気循環の波を分散された多角的な事業構成で乗り切るディフェンシブ性を評価する人。
新明和工業への投資をおすすめできない人
- 数週間〜数カ月で資産を数倍に増やしたい短期急騰狙いの人:発行済株式数や流動性の面から、急激な連続ストップ高のような派手な相場展開は期待しにくい。
- トラック業界や自動車業界のサプライチェーンニュースで狼狽売りしてしまう人:シャシー供給の一時的な遅れで株価が下落した際に、本質的な価値を見失って投げ売りしてしまうリスクがある人。
【新明和工業の株価】に関するよくある質問(FAQ)
Q1:新明和工業の配当金はいつ、いくら支払われますか?減配のリスクはありますか?
A1:同社は通常、中間配当(9月末)と期末配当(3月末)の年2回、剰余金の配当を実施しています。近年の年間配当金は40円〜50円前後の水準で安定して推移しており、配当性向や株主資本配当率(DOE)を意識した安定配当方針を掲げています。強固な財務体質と厚い受注残高があるため、突発的な赤字転落がない限り、大幅な減配リスクは極めて低いと評価されています。
Q2:防衛費倍増計画は、新明和工業の業績にどれほどのインパクトを与えますか?
A2:中長期的に極めてプラスの要因です。特に海上自衛隊向けの救難飛行艇US-2の運用維持、改修案件、さらには固定翼哨戒機(P-1)や輸送機(C-2)の部品製造への関与が安定的・継続的な利益をもたらします。ただし、防衛関連事業は防衛省側の予算執行スケジュールや検収時期によって四半期ごとの売上計上に偏りが出る点には留意が必要です。
Q3:現在の株価チャート推移から見て、買い時のタイミングはどこですか?
A3:テクニカル面では、シャシー供給懸念や地合いの悪化で配当利回りが4%を超えてくる局面、あるいはPBRが0.8倍近辺まで売り込まれた局面が過去の絶好の買い場となってきました。四半期決算発表の直後は一時的な納車ズレによる下振れで売られるケースがあるため、決算直後の押し目を確認してからエントリーするのがセオリーです。
まとめ:新明和工業の投資判断と未来へのシナリオ
新明和工業は、華々しいハイテクグロース銘柄のような爆発的な成長力こそないものの、確固たる特装車シェア、日本を守る防衛技術、そして生活排水や都市交通を支えるインフラ機器という強靭な堀(モート)を持つ企業です。
株価が一時的に下落する局面があったとしても、その背景が外部サプライチェーンの一時的な混乱であれば、それは魅力的な利回り水準で優良バリュー株を仕込むチャンスとなり得ます。アナリストの目標株価や四半期業績の進捗を冷静に追いながら、自身の投資期間と許容リスクに照らし合わせた賢明なスタンスで向き合ってみてください。 (出典: 新 明和 工業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。