IFree日経225で後悔しない?信託報酬と利回りの真相を徹底検証
新NISAの普及とともに日本株市場が新たな局面を迎えている2026年現在、インデックス投資の選択肢として常に名前が挙がるのが大和アセットマネジメントの旗艦ファンド「iFree日経225インデックス」です。手軽に日本の主要企業225社へ投資できる定番商品として、旧つみたてNISA時代から長年積み立てを継続している投資家も少なくありません。
しかし、ネット上やSNSの投資コミュニティを覗くと「信託報酬で後悔したくない」「利回りの実態はどうなっているのか」「競合ファンドと比べて選ぶ価値はあるのか」といったシビアな声が飛び交っています。本稿では、最新の開示データや運用報告書をもとに、同ファンドの実質コストや運用実績、他社競合との決定的な差異を客観的な事実に基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:信託報酬率は年率0.154%(税込)と十分に低水準だが、業界最安値を競う一部ファンドと比較するとわずかな差が生じている。
- 要点2:配当金はファンド内で自動的に非課税再投資されており、基準価額推移チャートから見える利回りは日経平均トータルリターンに忠実に連動している。
- 要点3:既存保有者が慌てて乗り換えるほどの決定的な損失リスクはないものの、新規投資においては実質コストと組入銘柄の特性を理解した選択が不可欠となる。
【2026年最新】iFree日経225インデックスの基本スペックと信託報酬の実態
日経平均連動型インデックスファンドを語るうえで外せない存在が、大和アセットマネジメントが運用を手掛ける「iFree日経225インデックス」です。東証プライム市場を代表する225銘柄で構成される「日経平均株価(日経225)」をベンチマークとし、日本の株式市場全体のトレンドをダイレクトに享受できる投資信託として強固な純資産規模を誇ります。
多くの個人投資家が注目するiFree日経225インデックス信託報酬は、年率0.154%(税抜0.140%)に設定されています。かつてインデックスファンドの信託報酬が0.5%〜1.0%前後だった時代を知るベテラン投資家からすれば、極めて低コストな革命的商品として市場に受け入れられた歴史があります。
投資信託を評価するうえで見落としてはならないのが、目論見書記載の信託報酬だけではなく、監査費用や売買委託手数料などが加算されたiFree日経225インデックス実質コストです。直近の運用報告書を精査すると、実質コストは年率0.16%〜0.17%前後で推移しており、運用の効率性や無駄な売買コストの抑制という観点において、長年の運用ノウハウを持つ大和アセットマネジメントの手腕が数字に表れています。

徹底比較|eMAXISSlim国内株式日経平均との違いに驚きの声も
投資家の間でしばしば激しい議論となるのが、「iFree日経225インデックスで後悔しないのか?」という命題です。その背景には、三菱UFJアセットマネジメントが展開する「eMAXIS Slim」シリーズをはじめとする超低コストファンドの台頭があります。
ここでは、代表的な競合ファンドである「eMAXIS Slim 国内株式(日経平均)」や「ニッセイ日経225インデックスファンド」と主要項目を比較し、その立ち位置を明確にします。
| ファンド名称 | 信託報酬(年率・税込) | 実質コスト目安 | 純資産総額・運用の特徴 |
|---|---|---|---|
| iFree日経225インデックス | 0.154% | 約0.165% | 大和証券グループの基盤。安定した運用実績と実績年数の長さが強み。 |
| eMAXIS Slim 国内株式(日経平均) | 0.143%以内 | 約0.150%前後 | 業界最低水準を目指し続ける規約。純資産の急拡大に伴い資金流入が継続。 |
| ニッセイ日経225インデックスファンド | 0.143% | 約0.152%前後 | 低コストインデックスの先駆者。純資産残高も国内屈指の規模を維持。 |
eMAXISSlim国内株式日経平均比較を行うと、信託報酬の差は年率わずか0.011%程度です。仮に100万円を1年間運用した場合の差額は約110円であり、この微差を「決定的な致命傷」と捉えるか、「許容範囲内の誤差」と捉えるかで評価が真っ二つに分かれます。ネット掲示板などで「乗り換えないと損をする」と過剰に煽られるケースがありますが、数値実態を客観的に見れば、暴利を貪るような水準では決してありません。
基準価額推移チャートと利回りの実態|配当金はどう処理されるのか
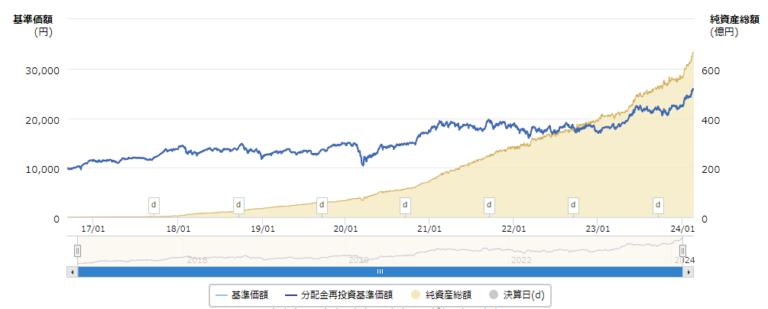
投資家が最も気にするiFree日経225インデックス利回りの真相について、運用のメカニズムから紐解いていきます。日経平均株価が歴史的な高値圏へと躍進する局面において、本ファンドの基準価額推移チャートも極めて力強い上昇を描いてきました。
ここで疑問として頻出するのが、「日経平均構成銘柄の配当金はどこへ行ったのか?」という点です。結論から言えば、iFree日経225インデックス配当金は投資家の手元に直接分配されるのではなく、ファンド内部で自動的に再投資されています。
配当金が払い出されない仕組みには、大きな合理性があります。分配金を支払うたびに課税されるのを防ぎ、非課税のまま元本に組み入れて運用を続けることで、複利効果を最大限に享受できる設計になっているためです。そのため、本ファンドの利回りは一般的な「日経平均株価」の単純な値動きではなく、配当分を含めた「日経平均トータルリターン・インデックス」に追従する形となります。
【組入上位銘柄一覧】日経平均225の構造的偏りとポートフォリオの歪み
インデックス投資において理解しておくべき核心は、ベンチマークである「日経平均株価」特有の指数算出ルールです。日経平均は時価総額加重平均(TOPIXなど)ではなく、構成株価の単純平均をベースにみなし額面等で調整する「株価平均型」の指数であるため、値がさ株(株価が高い銘柄)の影響を過度に受けるという構造的特徴を持ちます。
公式の開示資料に基づく組入上位銘柄一覧を概観すると、その傾向は歴然としています。
- ファーストリテイリング(9983):構成比率の約1割前後に達することもある最大構成銘柄
- 東京エレクトロン(8035):世界的な半導体需要の波に直結するハイテク中核株
- アドバンテスト(6857):半導体検査装置大手で指数のボラティリティを左右する銘柄
- ソフトバンクグループ(9984):グローバルテック投資会社の側面が強く値動きが激しい銘柄
- 信越化学工業(4063):素材・半導体材料で世界首位級の化学メーカー
上位数社だけで指数全体の20%〜30%近い影響力を持つケースもあり、「日本経済全体にバランスよく投資している」つもりでも、実態は「アパレル大手と半導体関連企業の値動きに大きく左右されるポートフォリオ」である点は冷静に把握しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
個人投資家の現場では、本ファンドはどのように受け止められているのでしょうか。大手SNSや投資フォーラムで確認できるiFree日経225インデックス評判をリサーチすると、利用者の置かれた状況によって評価が明確に分かれています。
好意的な意見として目立つのは、「大和コネクト証券や主要ネット証券でポイント投資と組み合わせてストレスなく運用できている」「2010年代後半から積立設定を放置しているが、信託報酬年0.154%なら十分に及第点でリターンも素晴らしい」という、長期積立層からの堅実な支持です。
一方で、手厳しい指摘も見受けられます。「後発のeMAXIS Slimが0.143%に下げた際、iFreeは追随しなかったため信託報酬最安の看板が外れた」「新規で口座開設した初心者にわざわざiFreeを強く勧める積極的な動機が見当たらない」といった意見です。徹底したコスト意識を持つ投資家コミュニティにおいては、わずか0.01%の差であっても「最安値への追随姿勢を見せない運用会社」として厳格にジャッジされる傾向が浮き彫りになっています。

一般に知られていない盲点とネットの誤解|乗り換えるべきか否か
「他ファンドのほうが信託報酬が安いから、今すぐiFree日経225を全売却して乗り換えるべきか?」という相談が後を絶ちません。しかし、ここには投資理論上の重大な盲点が存在します。
第一の誤解は、「コスト差による損失の過大評価」です。前述の通り、年率0.01%前後の差は、運用期間が10年であってもリターンに与える影響はごくわずかです。特定口座で保有している場合、乗り換えのために一度売却すれば、その時点で含み益に対して約20%の譲渡所得税が徴収されます。将来取り戻せるかどうかも分からないわずかなコスト差のために、手元資金の2割を税金として差し出すのは運用効率上、極めて非合理的な行動です。
第二に、新NISA制度における戦略です。新NISAでは、つみたてNISAおすすめ銘柄としての役割を引き継いだ「つみたて投資枠」だけでなく、新NISA成長投資枠でもiFree日経225インデックスの買付が可能です。枠の再利用が可能になった新NISA口座内であれば、スイッチング(売却して翌年以降に他ファンドへ買い直す)のデメリットは軽減されますが、それでも「日々の株価変動による機会損失」を考慮すれば、無理に乗り換える緊急性は薄いと言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動ファイナンスの研究では、投資家がポートフォリオを頻繁にいじり回し、わずかなコスト差を埋めようとして過剰に売買を繰り返す行動(ハイパーアクティブ・トレーディング)こそが、長期的なトータルリターンを押し下げる主因であると実証されています。目先の0.01%を追いかけるあまり、売買タイミングのズレで数%の基準価額変動を取りこぼすリスクのほうが遥かに致命的です。
これらを踏まえたプロの選定基準は次の通りです。
- iFree日経225を選んで問題ない人:
- 大和証券グループの金融機関や関連サービス(大和コネクト証券等)をメインで活用している人
- 既に旧つみたてNISAや特定口座で保有しており、余計な税金を払わずに長期放置を決め込みたい人
- 年0.01%程度の信託報酬差よりも、長年積み上げてきた運用基盤の安定感を重視する人
- 慎重になるべき・他社を検討すべき人:
- これから新NISA口座を開設し、新規で1円単位までコストを削ぎ落としたい徹底合理主義者
- 値がさ株偏重の日経平均ではなく、日本経済全体を時価総額ベースで網羅したい人(TOPIX型ファンドを推奨)
- 「信託報酬の業界最安値追随」をファンド運用の最優先ポリシーとして求める人
【ifree 日経 225 インデックス】に関するよくある質問(FAQ)
Q1:iFree日経225インデックスに配当金(分配金)の受取コースはありますか?
A1:本ファンドは原則として決算時に収益分配を行わず、信託財産内に留保して自動再投資する基本方針をとっています。そのため、定期的に現金としての配当金を受け取りたい目的には適していません。元本を雪だるま式に増やす複利運用に特化した商品設計です。
Q2:新NISAの「つみたて投資枠」と「成長投資枠」のどちらでも購入できますか?
A2:はい、両方の枠で購入可能です。金融庁の定める要件をクリアした適格投資信託であるため、積立投資枠での長期分散投資にも、成長投資枠を活用したスポット購入や一括投資にも柔軟に対応しています。
Q3:eMAXIS Slim日経平均と比べて利回りにどれくらいの差が出ますか?
A3:ベンチマークが同一の「日経平均株価(配当込み)」であるため、値動き自体の連動性に大きな乖離はありません。信託報酬の差(年約0.011%)がそのままリターンの差として蓄積されますが、年間100万円の運用で約110円程度の違いにとどまります。運用の巧拙(トラッキングエラーの度合い)によって年度ごとに順位がわずかに入れ替わることもあるレベルの差です。
まとめ:今後の動向と失敗しないための判断基準
iFree日経225インデックスは、超低コストインデックスファンドの先駆けとして日本の個人投資家を牽引してきた確固たる実績を持つファンドです。最新の競合情勢と比較すれば「単独最安値」の座を譲ってはいるものの、年率0.154%という信託報酬は長期運用の観点から見て十分に合格ラインにあります。
投資において最も避けるべきは、ネット上の断片的な情報に惑わされ、微々たるコスト差を気にして頻繁な解約や銘柄変更を繰り返す「コスト完璧主義の罠」に陥ることです。すでに保有している資産はそのまま腰を据えて複利の恩恵を享受し、新規投資に際しては自身のリスク許容度や金融機関との親和性を冷静に見極めることこそが、資産形成を成功へ導く揺るぎない王道と言えます。 (出典: ifree 日経 225 インデックス(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。