インドインフラ株式オープンの評判と見通し|基準価額やリスクを徹底解剖
世界最大の人口を抱え、グローバル経済の牽引役として熱視線を浴び続けるインド市場。その成長の根幹を支える「社会基盤の整備」に着目し、個人投資家から絶大な支持を集めてきたアクティブファンドが「HSBCインドインフラ株式オープン」をはじめとするインフラ特化型の投資信託です。道路、鉄道、港湾、電力網、デジタル通信といった国家規模の巨大プロジェクトが次々と立ち上がる中、同ファンドは力強いリターンを叩き出してきました。
しかし、2026年を迎えた現在、市場の急騰局面を経て投資家の視線はよりシビアになっています。「足元の基準価額は過熱気味ではないか」「高い信託報酬に見合うリターンを今後も維持できるのか」といった疑問や不安がネット上でも飛び交うようになりました。投資信託選びで後悔しないために、本ファンドの運用実態、投資家のリアルな評判、そして今後の見通しまで、客観的なデータに基づいて深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:基準価額はモディ政権のインフラ拡張策を追い風に長期的な上昇を記録してきたが、足元ではバリュエーションの割高感とボラティリティへの警戒が強まっている。
- 要点2:一般的なインド株インデックス投信に比べて年率2%前後の信託報酬が重く、短期売買や分配金目当ての投資家には不向きな構造を持つ。
- 要点3:2026年以降の成長継続には疑いの余地がないものの、NISA成長投資枠などを活用した長期・分散・押し目買い戦略が必須となる。
【2026年最新】インドインフラ株式オープンの基準価額と利回りの実態
ファンドの成否を測る上で、まず直視すべきは「インドインフラ株式オープン」の基準価額と実際の利回りの推移です。設定来、インド経済のダイナミズムを色濃く反映してきた本ファンドですが、ここ数年の急激な上昇相場によって、基準価額の水準は過去最高圏での推移が続いています。
運用報告資料や販売会社の公表データによると、2020年代前半のコロナショックからの回復期、さらにはサプライチェーンの「チャイナ・プラス・ワン」シフトによる製造業誘致の加速に伴い、ファンドのトータルリターンは年率換算で20〜30%を超える期間を記録しました。道路建設のペースが日速数十キロメートル単位で延伸し、再生可能エネルギー関連の設備投資が爆発的に拡大したことが、組入銘柄の業績を強烈に押し上げたためです。
ただし、分配金(配当金)に関しては冷静な見極めが欠かせません。投資家の間では「インドの高成長=毎期たっぷりの分配金」と誤解されがちですが、「インドインフラ株式オープン」の配当金実績は原則として信託財産内に留保され、再投資による基準価額の上昇(複利効果)を優先する方針が採られています。そのため、インカムゲイン(定期的な配当収入)を目的として購入した投資家が「思っていたのと違う」とギャップを抱くケースが散見されます。
2026年現在の利回り水準を評価する際、過去3年〜5年の高パフォーマンスが「将来の確定利回り」ではないという基本に立ち返る必要があります。PER(株価収益率)で見ても、主要なインフラ関連企業は過去平均を上回る水準で買われており、ここからの上値追いは企業業績の着実な裏付けが一段と厳しく問われる局面に入っています。
数字で比較|インドインフラ株ファンドと全体指数の徹底検証
インド投資を検討する際、多くの投資家が悩むのが「インフラ特化型アクティブ投信を選ぶべきか、SENSEXやNifty50に連動する低コストなインデックス投信を選ぶべきか」という点です。両者のコスト構造と特性の違いを、客観的なデータで比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(コスト) | 年率約1.90%〜2.10%前後(税込) | インド株投信平均:1.0%〜1.8% 先進国株投信:0.1%以下 | 明確に高コストの部類。インデックスを大幅にアウトパフォームし続けなければ長期でコスト負けする。 |
| 主な組入銘柄 | ラーセン&トゥブロ、リライアンス、NTPC、電力・セメント各社 | 銀行・金融(約30%)、ITサービス(約15%) | 国策直結の重厚長大セクターへ集中投資。金融・IT依存の一般指数とは全く異なる値動きを見せる。 |
| ボラティリティ(価格変動幅) | 年率20%〜25%超の変動幅 | 全世界株式:約15%前後 新興国平均:18%前後 | 上昇時の爆発力は圧倒的だが、市場全体の下落局面では基準価額が急速に落ち込むハイリスク設計。 |
| NISA対応状況 | 成長投資枠での取扱金融機関多数(つみたて枠は対象外) | アクティブファンドは成長投資枠が基本 | インド投資信託をNISAで検討する場合、非課税メリットを享受しやすいが損失が出た場合の損益通算不可に注意。 |
データが示す通り、「インドインフラ株式オープン」の信託報酬は年率2%程度と、低コスト化が進む現代の投信業界では明らかに「重量級」です。新興国のアクティブファンドとして現地調査費用やリサーチ拠点の維持費がかかる背景はあるものの、保有期間が長期に及ぶほど投資家が支払うコストの壁は厚くなります。この数値を前提にした資産配分が求められます。
【実態検証】投資掲示板・SNSのリアルな評判と口コミの真偽
投資家向けコミュニティや金融掲示板(Yahoo!ファイナンス掲示板、5ちゃんねる投資信託板など)では、日夜ホルダーたちによる赤裸々な議論が交わされています。「インドインフラ株式オープン」の評判を精査すると、賞賛と悲鳴が入り混じる独特の空気感が浮かび上がってきます。
ポジティブな投稿で目立つのは、「インデックスファンドが横ばいの時期に、インフラ関連の独歩高で驚くような資産増加を経験した」「モディ政権のインフラ予算拡大発表のたびに基準価額が跳ね上がる」といった、テーマ株特有の爆発力を称賛する声です。特にインフラ大手であるラーセン&トゥブロ(L&T)や国営電力会社が大型受注を獲得したタイミングでは、ホルダーの間でお祭り騒ぎのような盛り上がりを見せます。
一方で、「インドインフラ株式オープン」の掲示板で目立つ批判的な書き込みには以下のような共通点があります。
- 信託報酬への不満:「相場が調整に入ると、年2%の信託報酬がジワジワと口座残高を削っていくのが精神的につらい」
- 下落時のドローダウンの深さ:「新興国不安や為替のルピー安が重なった時、指数の2倍近いスピードで基準価額が急落してパニック売りしてしまった」
- 情報開示のタイムラグ:「現地通貨や外国株式への投資であるため、当日のニュースが日本の基準価額に反映されるまでの時間差にやきもきする」
こうした生の声を分析すると、批判の多くは「リスクの大きさを理解せずに、過去のランキング上位という理由だけで一括購入した投資家」から出ていることが分かります。商品性の癖を熟知してポートフォリオのサテライト(アクセント)として配分している投資家は、調整局面を冷静に捉えて積立を継続している傾向がはっきりと見て取れます。

一般に知られていない盲点|インフラ投資に潜む構造的リスクとネットの誤解
「インドの人口ボーナスと経済発展が確実なら、インフラ株も絶対に勝ち続ける」という言説がネット上で散見されますが、これは危険な短絡です。インフラビジネスの構造的特徴を知れば、そこには見落とされがちな落とし穴が存在することが分かります。
第一の盲点は、インフラ企業の財務体質と金利感応度の高さです。高速道路や港湾、発電所の建設には天文学的な初期投資が必要となり、各企業は巨額の有利子負債を抱えています。世界的な金融引き締めやインド準備銀行(RBI)の金融政策によって高金利環境が長引いた場合、利払い負担が急増して最終利益が激しく圧迫されます。「景気が良くても利益が残らない」という構造的ジレンマに陥るリスクを孕んでいるのです。
第二に、土地収用と環境許認可に伴うプロジェクトの遅延リスクです。民主主義国家であるインドでは、強権的な用地買収が難しく、地域住民の反対運動や法廷闘争によって工事が数年単位で凍結される事例が後を絶ちません。計画遅延は建設資材の高騰と相まって、プロジェクト全体の採算性を大きく悪化させます。
第三に、為替リスク(インドルピー安)のボディブローです。ファンドの基準価額は円換算で算出されます。インド経済が高成長を遂げ、現地株価が上昇していても、ルピーが対円で下落すれば日本円ベースのリターンは目減りします。新興国通貨特有の構造的インフレと経常赤字による通貨安圧力は、長期リターンを削る「見えないコスト」として認識しておかなければなりません。
今後の予測と見通し|モディ政権のインフラ投資とインド経済成長率2026
今後の「インド株ファンドの予測」を描く上で、最大の政治的ドライバーとなるのが政権のスタンスです。2024年の総選挙を経て発足したモディ政権第3期は、連立与党体制となったことで一部で政策実行力の低下が懸念されました。しかし蓋を開けてみれば、経済成長の最優先課題として「モディ政権のインフラ投資」は強固に継続されています。
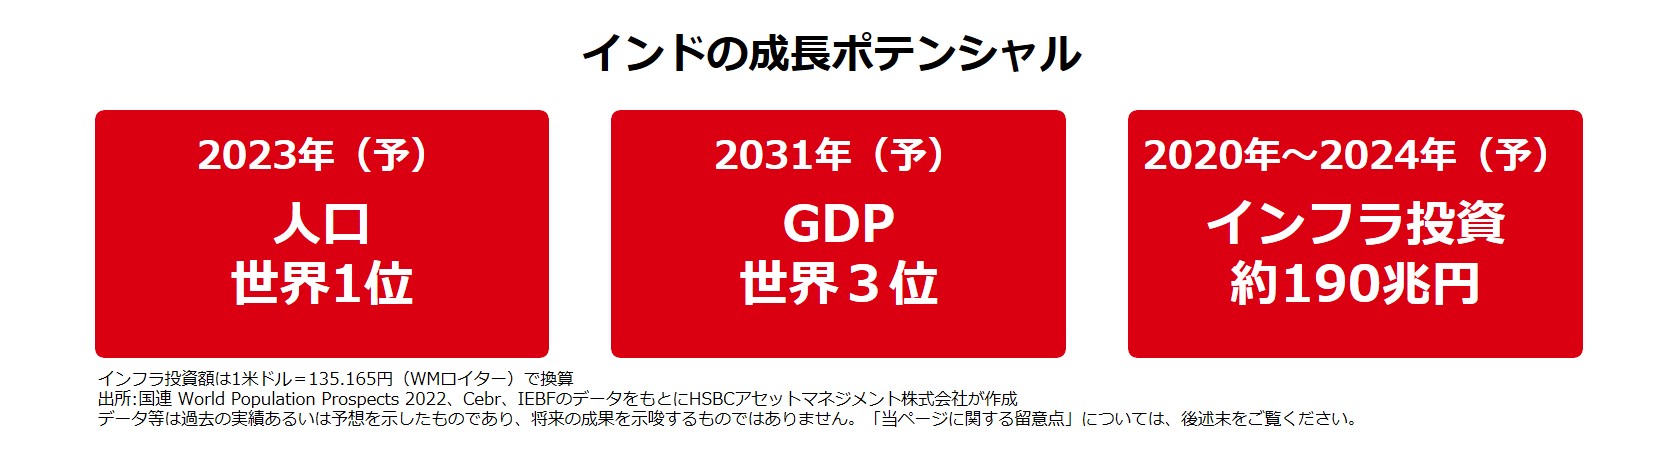
インド政府の国家インフラ・パイプライン(NIP)構想では、物流コストの削減を狙った「ガティ・シャクティ(国家物流基本計画)」のもと、貨物専用鉄道回廊や高速道路網の連結が進められています。物流コストがGDP比で約13〜14%と先進国(約8%)に比べて高いインドにとって、物流インフラの効率化は製造業の国際競争力を左右する死活問題であり、予算削減の対象になりにくい聖域分野です。
国際通貨基金(IMF)や世界銀行の予測によると、「インド経済の成長率(2026年)」は主要国でトップクラスとなる実質6%台半ばから7%近傍の堅調な拡大が見込まれています。先進国が人口減少や高齢化、低成長に喘ぐ中、インドの旺盛な内需と設備投資意欲は際立っています。
ファンドの組入銘柄に目を向けると、単なる土木・建設にとどまらず、脱炭素に向けたグリーン水素・太陽光発電プラント、データセンター向けの送配電インフラ、スマートシティ構築に関わるエンジニアリング企業へとポートフォリオの多角化が進んでいます。短期的には高値波乱が予想されるものの、5年・10年というスパンで見た場合、インドの近代化を支えるインフラセクターが成長の中核であり続けるという「インドインフラ株式オープンの見通し」の基本シナリオは揺らいでいません。

【プロの結論】行動経済学から紐解く罠と後悔しない投資判断基準
投資の世界には、他人が儲かっているのを見て慌てて飛びつく「FOMO(取り残される恐怖)」という心理的バイアスが存在します。ネット掲示板やSNSで「インド株で資産が倍になった」という成功体験が拡散されると、自分も波に乗らなければ損をするという錯覚に囚われ、最高値近辺で退職金や生活防衛資金を一括投入してしまう初心者が後を絶ちません。
しかし、行動経済学の「プロスペクト理論」が示す通り、人間は資産が増えたときの喜びよりも、同額を失ったときの痛みを約2倍強く感じます。ボラティリティの高いインフラ株が20%調整しただけで、パニックに耐えきれず底値で狼狽売りしてしまうのが典型的な失敗パターンです。
自らの投資適性を見誤らないために、以下の客観的な判断基準を提示します。
おすすめできる人の条件
- 資産全体の5〜10%程度の「サテライト枠」として運用できる人:すでに全世界株式(オルカン)やS&P500などの強固なコア資産を保有しており、リターンを底上げするためのアクセントとして許容できる。
- 一時的な30%以上のドローダウンに耐えられる精神的余裕がある人:基準価額の激しい乱高下を織り込み済みで、むしろ下落局面を「安値での積立チャンス」と捉えられる。
- 10年以上の超長期スパンでインドの国力増大を信じられる人:毎年の高い信託報酬を吸収できるだけの長期的な複利成長を腰を据えて待てる。
慎重になるべき(購入を避けるべき)人の条件
- 毎月の生活費の足しに分配金(配当)を求めている人:本ファンドはキャピタルゲイン狙いであり、安定的な配当収入を期待すると当てが外れる。
- 1〜2年の短期で確実な利益を出したい人:新興国テーマ株はサイクルの頂点で掴むと、数年単位で元本割れから抜け出せなくなるリスクがある。
- 信託報酬のコスト意識が極めて高い人:年率2%近い運用管理費用に納得がいかない場合は、低コストなインド株インデックス(Nifty50連動型など)を選ぶのが合理的。
【インドインフラ株式オープン】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」でインドインフラ株式オープンは買えますか?
A1:原則として「つみたて投資枠」の対象外です。新NISAで購入する場合は、個別のテーマ株やアクティブファンドを幅広く取り扱う「成長投資枠」を利用することになります。取扱いの有無は利用している証券会社(SBI証券、楽天証券、マネックス証券など)によって異なるため、事前に口座内での確認が必要です。
Q2:インド株投資信託でおすすめの選び方はありますか?インフラ株だけで十分ですか?
A2:インド株への投資が初めてであれば、インフラ株単一への集中投資はおすすめしません。まずは金融やIT、消費財まで幅広く分散された「Nifty50」や「SENSEX」連動の低コストインデックスファンドを検討するのが王道です。その上で、さらに高い成長果実を狙いたい場合に、ポートフォリオの一部(5〜10%程度)としてインドインフラ株式オープンを組み入れるのがバランスの良いアプローチです。
Q3:信託報酬が高すぎると聞きますが、それでも投資する価値はありますか?
A3:年率約2%の信託報酬は確かに高水準です。しかし、専門の調査チームが現地企業のガバナンスや汚職リスク、政府許認可の進捗を直接精査して銘柄を厳選する「アクティブ運用の付加価値」が、指数を大きく上回るリターンとなって還元されるのであれば、投資価値は十分にあります。過去の実績だけでなく、直近のポートフォリオと運用方針を定期的にチェックすることが求められます。
Q4:現在の高値から購入しても遅くありませんか?買い時のコツは?
A4:2026年現在、一定の割高感は指摘されているものの、インドのインフラ需要自体は今後10年以上にわたって続くメガトレンドです。一括投資は避け、毎月定額を積み立てる「ドルコスト平均法」を活用するか、世界的な金融市場の混乱などで一時的に大きく急落した局面を待って段階的に買い増す戦略がリスクを抑える有効な手段となります。
まとめ:今後の動向と失敗しないための判断基準
「インドインフラ株式オープン」は、発展を急ぐ新興国の最も熱い成長エンジンにピンポイントで相乗りできる、極めて魅力的な金融商品です。道路や鉄道、送電網が整っていくプロセスそのものが、組入企業の売上と株価を力強く押し上げてきました。
しかし、その高いリターンの裏側には、高率な信託報酬、荒い値動き、プロジェクト遅延や金利負担といったテーマ型アクティブ投信特有のリスクが確実に横たわっています。単なる「過去の利回りの良さ」や「SNSの盛り上がり」に惑わされることなく、自身の資産状況とリスク許容度を冷静に天秤にかけることが何よりも肝要です。
コア資産を強固に固めた上で、将来への夢を託すサテライトとして賢く活用する――この規律あるアプローチこそが、2026年以降のインド急成長の果実を火傷せずに手に入れるための最良の道筋となります。 (出典: インド インフラ 株式 オープン(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。