富士フイルムの株価は買い時か?半導体とバイオ躍進の真相と見通し
かつて写真フィルムで世界を席巻した巨人は、いまや先端医療とハイテク部材を二大エンジンとする世界屈指の高収益複合企業へと完全に生まれ変わりました。東京証券取引所プライム市場に上場する富士フイルムホールディングス(4901)の株式は、2024年4月に実施された「1株につき3株」の大規模な株式分割以降、新NISAを活用する個人投資家からの資金流入が急加速しています。
市場の関心は「過去最高益圏を視野に入れるなかで、現在の水準は買い時なのか、それとも過熱気味なのか」という点に集まっています。バイオCDMO(受託製造開発)事業への数千億円規模の先行投資や、生成AI普及の恩恵をダイレクトに受ける最先端半導体材料の躍進は、株価をどこまで押し上げるのでしょうか。機関投資家が注視する決算データ、配当政策の真価、そしてアナリストの目標株価コンセンサスから、富士フイルムの株価を巡る決定的な真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:写真フィルムからの業態転換を完了した富士フイルムホールディングスは、バイオCDMOと先端半導体材料が牽引役となり中長期の成長ステージに入っています。
- 要点2:株式分割による流動性向上と15期連続増配を目指す還元姿勢が下値を強固に支える一方、巨額設備投資の減価償却負担が短期的な利益率の重荷となる局面もあります。
- 要点3:株価チャートは実需に裏打ちされた強気トレンドを維持しており、一時的な調整局面を拾う中期投資家にとって極めて妙味の高い水準に位置しています。
【株価動向の真相】ヘルスケアと半導体材料が牽引する成長シナリオ
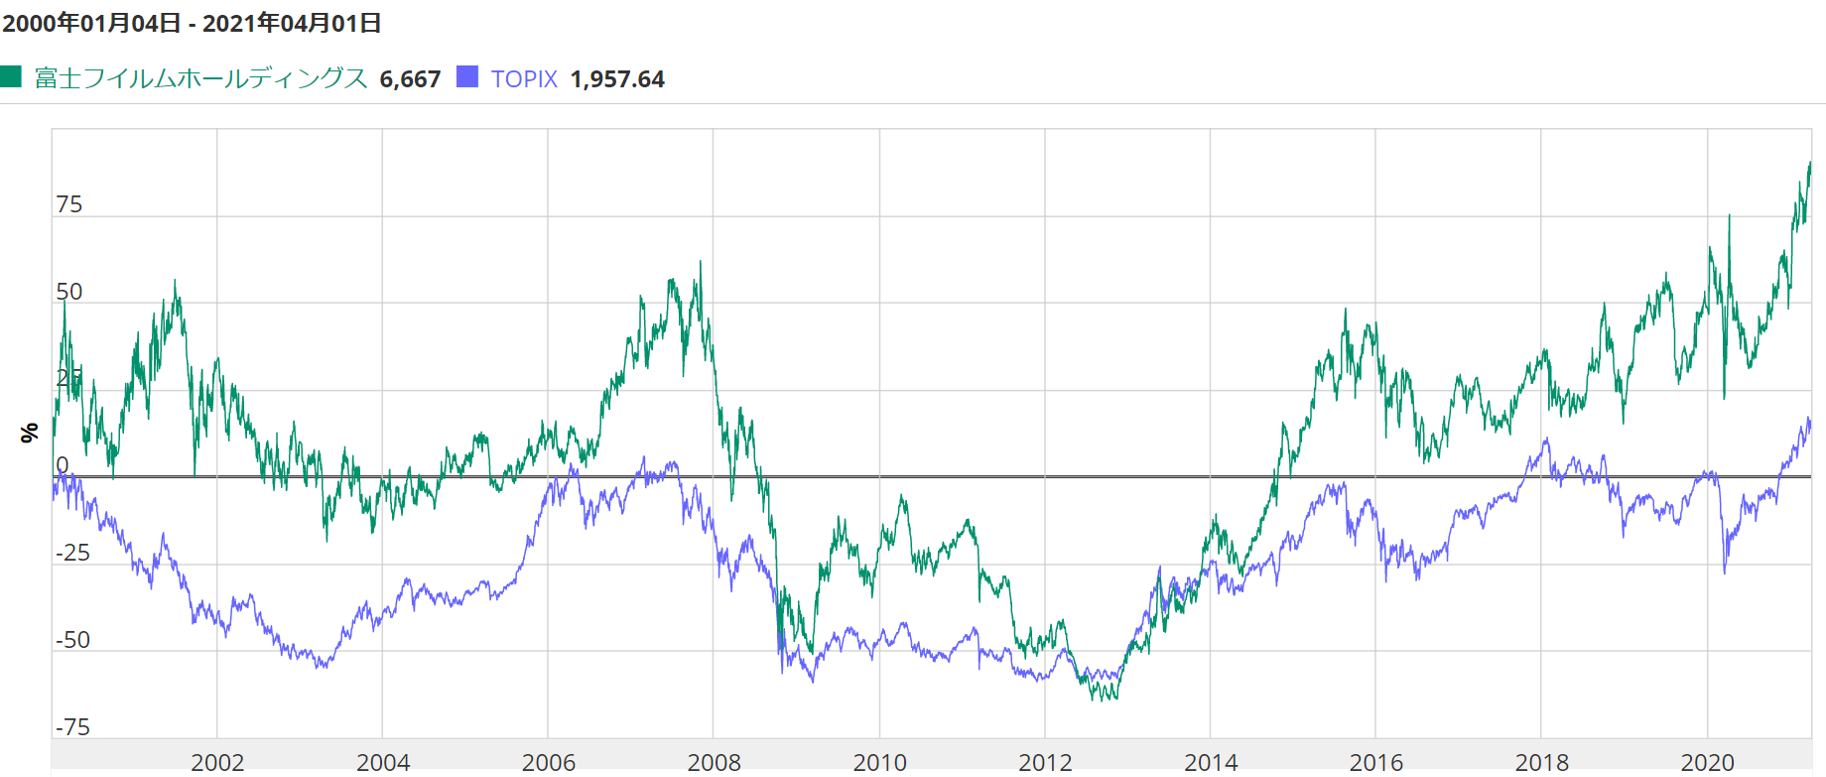
富士フイルムの株価が市場平均(TOPIX)をアウトパフォームし続ける最大の原動力は、徹底した事業ポートフォリオの再構築(ピボット)にあります。市場ではいまだに「カメラや複写機のメーカー」という印象を抱く層も一部に存在しますが、現在の営業利益の過半を叩き出しているのは「ヘルスケア」と「エレクトロニクス」の2大セグメントです。
ヘルスケアの中核を担うバイオCDMOでは、米国や欧州の拠点で抗体医薬品や遺伝子治療薬の大型受託製造ラインを相次いで稼働させています。デンマーク拠点の大規模拡張や米国テキサス拠点への投資など、世界の製薬大手が自前工場を持たずにアウトソーシングを進めるメガトレンドを完全に捉えました。一連の巨額投資によって一時的に減価償却費が先行する局面はあるものの、キャパシティが埋まるにつれて生み出されるキャッシュフローは莫大です。
さらに株価の起爆剤となっているのが、富士フイルム半導体材料事業の圧倒的なシェアです。生成AI(人工知能)サーバーに不可欠な最先端ロジック半導体や広帯域メモリ(HBM)の製造工程において、同社が供給する極端紫外線(EUV)露光用レジスト、高純度CMPスラリー、イメージセンサー用カラーレジストなどは世界シェアトップクラスを誇ります。米日清紡マイクロデバイス関連事業の買収や半導体プロセス材料企業「インテグリス」の電子材料事業買収などを通じ、競合他社が容易に追随できない参入障壁を築き上げました。直近の決算発表でも、これら高付加価値部材の伸長が富士フイルム業績予想の上方修正要因として大きく寄与しています。
【数値で比較】富士フイルムの財務健全性と主要指標のリアル
投資家が冷静に銘柄を選定する上で、現在の株価指標が競合他社や市場平均と比較して割安なのか割高なのかを見極める作業は欠かせません。富士フイルムホールディングスのバリュエーションおよび収益性を、精密機器・化学セクターの主要指標と照らし合わせた詳細データは以下の通りです。
| 項目 | 富士フイルムの実績・計画値 | 東証プライム・同業平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 17.5〜19.5倍前後 | 15.0〜16.5倍 | 成長期待が織り込まれややプレミアムが付くが、過熱感のない妥当水準。 |
| 実績PBR(純資産倍率) | 1.4〜1.6倍水準 | 1.2〜1.4倍 | 東証の「PBR1倍割れ是正要請」を余裕でクリアし、市場の信認が厚い。 |
| 予想配当利回り | 1.8%〜2.2%前後 | 2.3%〜2.6% | 利回り単体では標準的だが、連続増配による将来のYOC(取得単価利回り)向上力が高い。 |
| ROE(自己資本利益率) | 8.5%〜9.5%目標 | 8.0%前後 | 中期経営計画「VISION 2030」に向け資本効率の改善が着実に進展。 |
| 自己資本比率 | 60%超の強固な基盤 | 50%前後 | 巨額M&Aと設備投資を継続しながらも財務健全性は業界屈指。 |
財務諸表を精査すると、営業利益率は着実に二桁台近辺を維持しており、複合企業(コングロマリット)にありがちな「不採算部門が全体の足を引っ張る」構図は見当たりません。事務機器(富士フイルムビジネスイノベーション)のキャッシュ創出力を元手に、高成長の半導体・バイオへ投資するという事業連動の歯車が見事に噛み合っています。
株式分割と配当金の実態|株主還元方針の真価を検証
個人投資家にとって極めて大きな転換点となったのが、富士フイルム株式分割の実施でした。従来の株価水準では単元株(100株)を購入するのに100万円近い元手を必要としていましたが、1株を3株に分割したことで30万円前後からエントリーが可能となり、ポートフォリオへの組み入れやすさが飛躍的に改善しました。
あわせて注目すべきは、強固な富士フイルム配当金の増配トレンドです。同社は株主還元基本方針として「配当性向30%以上」を掲げつつ、15期を超える連続増配記録を更新し続けています。リーマンショックやコロナ禍といった世界的な経済危機を挟みながらも一度も減配しなかったという事実は、中長期保有を志向するインカムゲイン投資家にとって最大の安心材料です。
なお、ネット上の個人投資家コミュニティで頻繁に議論される富士フイルム株主優待については、事前の正しい理解が必要です。同社は金券や食品カタログのような一般的な優待品は設けておらず、自社ヘルスケア製品(化粧品「アスタリフト」など)の優待割引販売にとどめています。これは「一部の優待目当ての投資家への還元ではなく、安定した現金配当と機動的な自己株式取得によって全株主に公平に報いる」という機関投資家目線の資本政策を徹底している証拠です。優待利回りではなく、配当成長とキャピタルゲインの両輪でリターンを狙うのが同社株の正しいアプローチと言えます。

噂の真偽を徹底検証|バイオCDMOの減速懸念とネットの誤解
市場の掲示板やSNSでは時折、「バイオCDMOへの巨額投資は過剰ではないか」「半導体市況のサイクルの谷に巻き込まれるのではないか」といった懐疑的な声が散見されます。しかし、現場の稼働状況や業界動向を丹念に取材すると、ネット上の懸念の多くが実態と乖離していることが浮き彫りになります。
第一の誤解である「バイオCDMOの減速懸念」についてです。確かに、創薬ベンチャー向けの一部受託では資金調達環境の悪化による一時的な案件停滞が見られた時期もありました。しかし富士フイルムが主戦場としているのは、すでに臨床試験の最終フェーズや商業生産段階に入っているメガファーマ(世界的製薬大手)の大型医薬品です。これらブロックバスター候補の製造ラインは年単位の長期契約で押さえられており、稼働率は極めて高い水準を維持しています。短期間で工場の許認可を取得し、厳格なGMP基準を満たす製造ノウハウは新規参入が極めて困難な領域です。
第二に「半導体材料のボラティリティ」に対する誤解です。シリコンサイクルと呼ばれる半導体特有の好不況の波は存在しますが、富士フイルムが強みを持つのは「最先端プロセス(先端露光・先端パッケージング)」に特化した材料群です。成熟プロセス向けの汎用品とは異なり、AIサーバー向けなどの先端需要は景気循環の影響を受けにくく、構造的な右肩上がりの需要が続いています。ネット上の悲観論は、同社の事業構造の質的転換を見落とした旧来のセクター分析に基づいている場合が少なくありません。
【富士フイルム株価チャート分析】現在の水準とプロの目標株価
中長期の富士フイルム株価チャートを俯瞰すると、株式分割前の高値調整を完了した後、26週移動平均線および52週移動平均線を力強くサポートラインとした上昇トレンドを形成しています。業績発表のタイミングで材料出尽くしによる一時的な下押しが入る局面もありますが、押し目では国内機関投資家や海外年金基金の買いが手堅く入り、下値を切り上げる展開が定着しています。
大手証券各社のアナリストが提示する富士フイルム目標株価に目を向けると、主要金融機関のコンセンサスは現在の株価水準に対して15%〜25%程度の上値余地を織り込んだ強気(アウトパフォーム/バイ)評価が主流を占めています。外資系証券のアナリストはレポートにおいて、「ヘルスケアの利益貢献が本格化する中期経営計画の後半にかけて、コングロマリット・ディスカウントの解消が進み、市場評価のマルチプル(PER)が切り上がる可能性が高い」と指摘しています。
テクニカル的な観点から富士フイルム株価見通しを占う場合、RSI(相対力指数)が70%を超える買われすぎ局面での飛びつき買いは避け、移動平均線への収斂や決算後の初動の揺らぎを待ってエントリーするのが王道の戦略となります。

【プロの結論】買い時を見極める視点|おすすめできる人・慎重になるべき人
以上の綿密な事業分析と株価データから導き出される、富士フイルム買い時の結論と投資判断の基準を整理します。同社株は、すべての投資家にとって等しく最適解となるわけではありません。自身の運用目的と照らし合わせた冷静な見極めが不可欠です。
富士フイルムへの投資が強く推奨される投資家
新NISAの成長投資枠を活用し、3〜5年以上の長期で資産形成を図りたい投資家:
業績の再現性と15期を超える連続増配の実績は、長期保有における最大の武器です。配当を再投資しながら先端半導体とバイオの成長果実を享受する戦略に完璧に合致します。
1つの銘柄で広範な先端産業への分散効果を得たい投資家:
医療機器、再生医療・バイオCDMO、最先端半導体材料、デジタルカメラ(Xシリーズ/チェキなど)、オフィスソリューションと、強固な事業ポートフォリオを有しているため、特定産業の不振を他事業がカバーできるディフェンシブ・グロースの性質を備えています。
現時点でのエントリーに慎重になるべき投資家
数日から数週間のスパンで急激な株価倍増を狙うモメンタム志向の投資家:
時価総額数兆円規模の大型安定株であるため、新興グロース市場の小型株のような激しい乱高下や短期間でのストップ高連続といった動きは期待できません。
表面利回り4%以上の超高配当だけを求める投資家:
現在の配当利回りは2%前後で推移しており、海運株や一部の地方銀行株のような際立った高利回り銘柄ではありません。配当の絶対額よりも「配当の持続性と着実な増配」を評価できない投資家には不向きです。
【富士フイルムの株価】に関するよくある質問(FAQ)
Q1:富士フイルムの株式分割後、個人投資家にとってのメリットは何ですか?
A1:2024年に実施された1株につき3株の分割により、投資に必要な最低売買代金が約3分の1に低下しました。これにより、30万円前後の資金で単元株(100株)を購入可能となり、新NISA成長投資枠での積立や小口分散投資が非常に実行しやすくなっています。
Q2:富士フイルム株主優待で自社製品は無料でもらえますか?
A2:無料の現物贈呈優待はありません。株主限定の割引価格でアスタリフトなどの化粧品・サプリメントを購入できる優待販売制度が用意されています。同社は株主還元を現金配当の連続増配と自己株式取得に一本化する方針を明示しています。
Q3:バイオCDMO事業の将来性とリスク要因は何ですか?
A3:抗体医薬品や遺伝子治療薬の需要拡大に伴い、世界のメガファーマからの長期受注が期待できる点が最大の強みです。リスク要因としては、新工場の立ち上げ初期における減価償却負担の一時的な利益圧迫や、為替変動(円高による海外収益の目減り)が挙げられます。
Q4:現在の水準は富士フイルム買い時と言えますか?押し目の目安は?
A4:中長期のファンダメンタルズは極めて堅調であり、長期視点では現行水準も十分に妙味があります。短期的な売買タイミングとしては、決算発表直後の市場の過剰反応や、25日・75日移動平均線付近まで価格が調整したタイミングが優れたエントリーポイントと判断されます。
まとめ:変革を続ける複合企業の未来と投資判断の鍵
主力事業の消滅という未曾有の危機を乗り越え、自らの技術を医療と先端エレクトロニクスへ転生させた富士フイルムホールディングスの経営手腕は、日本企業の中でも屈指の成功モデルと評価されています。2026年現在の株価推移は、その類まれな事業変革が一時的なブームではなく、持続的な高収益構造として定着したことを証明しています。
半導体材料における圧倒的な独自性と、世界規模で拡大するバイオCDMOの収益化は、今後の業績予想をさらに押し上げるポテンシャルを秘めています。短期的な相場の波に惑わされることなく、確固たる財務基盤と増配実績に裏打ちされた本質的価値を見極めることこそが、富士フイルムへの投資を成功へと導く決定的な鍵となるはずです。 (出典: 富士 フイルム の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。