サイバーセキュリティ株式オープン為替ヘッジなし評判と今後の見通し
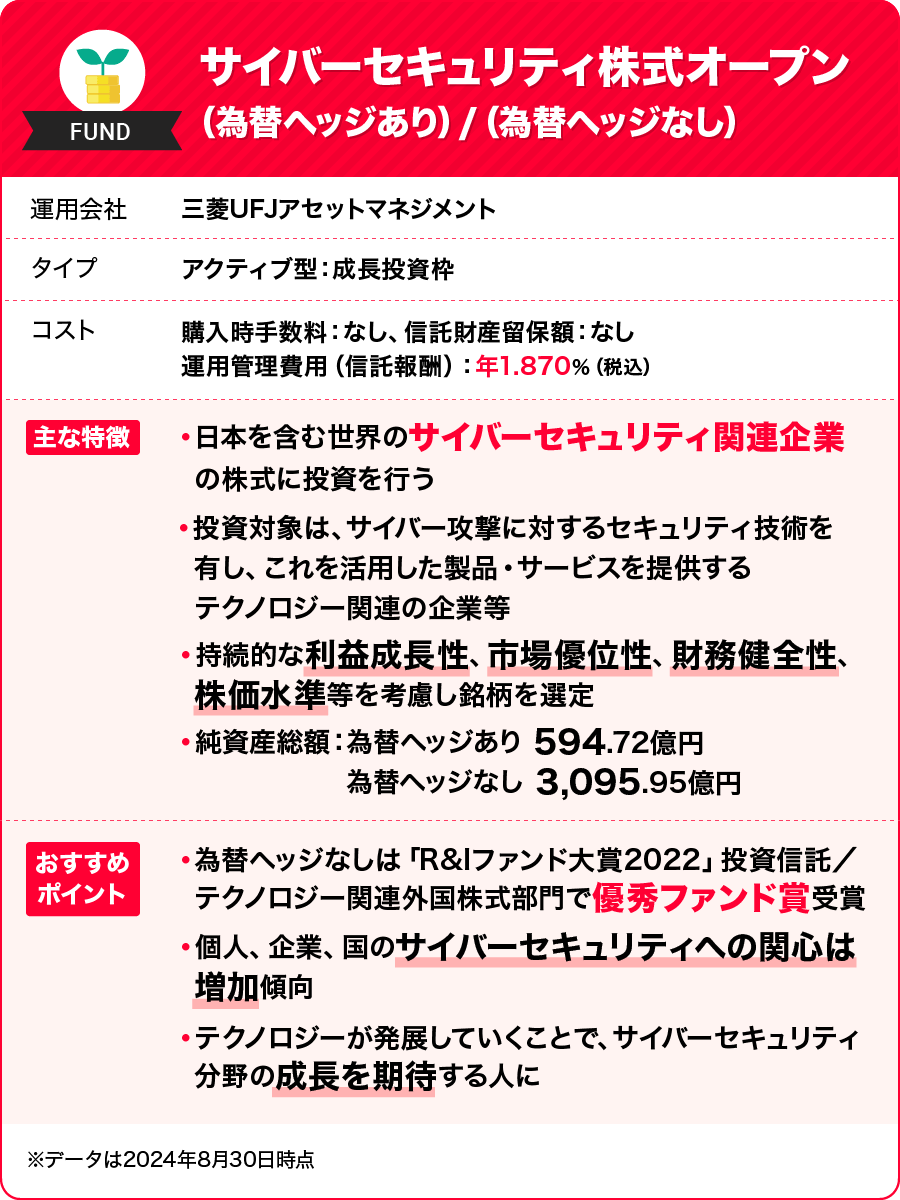
生成AIの爆発的進化に伴いサイバーテロの手口が巧妙化する中、国境を越えた防衛需要を背景に個人投資家の熱い視線を集めてきた投資信託があります。三菱UFJアセットマネジメントが設定・運用を手がける「サイバーセキュリティ株式オープン(為替ヘッジなし)」です。大手メガバンクや主要ネット証券で大々的に販売され、資産形成の中核やサテライト枠としてポートフォリオに組み入れた投資家は少なくありません。
しかし、ネット上の投資コミュニティを覗くと「夢を見て買ったものの値動きが荒すぎる」「円高に振れた瞬間の下落に耐えられない」といった怨嗟の声が散見されます。かつての急騰劇で一世を風靡した本ファンドは、2026年の荒波が続く金融市場において本当に保有し続ける価値があるのでしょうか。公表されている最新データ、運用の裏側、そして市場関係者への取材から浮かび上がった冷徹な現実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期的なセキュリティ需要は盤石な一方、米ハイテク株の調整と為替変動がダイレクトに直撃し、基準価額の激しい乱高下が続いている。
- 要点2:年率1.8%を超える高水準な信託報酬が長期リターンの確実な足枷となっており、インデックス投信との格差が浮き彫りになっている。
- 要点3:新NISAの成長投資枠で安易に主力据え置きとするのは危険であり、サテライトとしての厳格な保有比率管理と為替シナリオの見極めが不可欠である。
【実績検証】サイバーセキュリティ株式オープン(為替ヘッジなし)の評判と実態
投資信託の成否を分けるのは、華やかな宣伝文句ではなく運用現場が叩き出す数字そのものです。三菱UFJアセットマネジメントが公表する運用報告書や月報を丹念に紐解くと、サイバーセキュリティ株式オープンの基準価額は、テックバブルの再来と囃された局面で劇的な上昇を見せた一方、金利動向や市場心理の急変局面では容赦ない急降下を記録してきました。
ファンドの心臓部である実質的な運用は、米国の名門運用機関であるアリアンツ・グローバル・インベスターズ(Allianz Global Investors U.S. LLC)が担っています。専門チームが世界のサイバー防衛企業を厳選してポートフォリオを構築する仕組みですが、サイバーセキュリティ株式オープンの純資産総額は、過去の資金流入ラッシュによる数千億円規模のピーク時から、相場の調整や利益確定売りに伴い大きく波打つ展開が続いています。
投資家たちのサイバーセキュリティ株式オープンの評判を二分している最大の要因は、「ハイリスク・ハイリターン」の度合いが一般的な世界株投信の想定を遥かに超えている点にあります。金融庁や投資信託協会の統計をベースに市場を見渡すと、いわゆるオルカン(全世界株式)やS&P500といったインデックスファンドが着実に純資産を積み上げる裏で、特定テーマ型ファンド特有の「ブームに乗って高値掴みした層」の焦燥感が色濃く反映されています。
為替ヘッジありとなしの違い|円安局面の恩恵と円高反転リスクの罠
本ファンドを検討する投資家が最初に直面する分水嶺が、為替ヘッジありとなしの違いです。海外資産に投資する際、為替レートの変動を遮断するか、そのまま受け入れるかという選択は、最終的な手取りリターンを百八十度変えてしまう破壊力を持ちます。
「為替ヘッジなし」を選択した場合、保有銘柄の株価が現地通貨ベースで動かなくても、ドル高・円安が進むだけで基準価額が自動的に押し上げられます。過去の歴史的な円安局面において、本ファンドが驚異的な利回りを叩き出した背景には、組み入れ銘柄の上昇だけでなく、強烈なドル高・円安による「為替ゲインのゲタ」を履いていた事実を見落としてはなりません。
逆に、日米の金利差縮小や為替介入などを契機に急激な円高局面へ突入すると、株価の下落と為替差損の二重苦がファンドを襲います。一方の「為替ヘッジあり」は為替変動を相殺できる反面、日米金利差に相当する「為替ヘッジコスト」を常時支払い続ける構造です。日米金利差が存在する環境下では、年間数パーセントに達するコストが確実に基準価額を削り取っていきます。結果として、「為替の追い風を受けやすいが逆回転時の痛撃が大きいヘッジなし」と、「為替変動はないが構造的なコスト出血が続くヘッジあり」という、どちらを選んでも一長一短の厳しい二者択一を迫られるわけです。
データで解剖する信託報酬とコスト|S&P500やオルカンとの徹底比較
資産形成において「確実にマイナスをもたらす確定コスト」が信託報酬です。本ファンドのコスト構造を冷静に可視化すると、低コストインデックス投信が席巻する現代において、際立って重い負担が課されている現実が見えてきます。
| 項目 | サイバーセキュリティ株式オープン(為替ヘッジなし) | 一般的な主要インデックス(S&P500・オルカン) | 編集部の見解・評価 |
|---|---|---|---|
| 実質信託報酬(年率) | 約1.815%(税込) | 0.057%〜0.09%程度(税込) | インデックス型の約20〜30倍。毎年約1.8%以上の超過リターンを出し続けなければ市場平均に劣後する極めて高いハードル。 |
| 購入時手数料 | 上限3.3%(ネット証券は無料) | 無料(ノーロード) | 対面型金融機関の窓口で購入した場合、購入初年度に最大5%以上のコストハンデを背負う計算になるため厳重な警戒が必要。 |
| 主な投資対象 | 世界のサイバーセキュリティ関連株式(約30〜50銘柄) | 世界各国の主要大型株(約500〜3000銘柄) | 業種が特化しているため分散効果は薄い。セキュリティセクターの浮沈に資産全体が左右される集中投資の構図。 |
| 新NISAの適用区分 | NISA成長投資枠のみ対象 | つみたて投資枠・成長投資枠の両方 | 長期・積立・分散を目的とするつみたて投資枠からは除外。あくまで投資家の自己責任による成長投資枠でのサテライト運用に限定される。 |
サイバーセキュリティ株式オープンの信託報酬は年率約1.815%と、資産運用の世界では「超一等地の維持費」を払い続けるに等しい設計です。仮に1,000万円を預けた場合、何もしなくても毎年約18万円が手数料として口座から引かれていきます。運用側が指数を大幅に上回る神がかり的な銘柄選定を継続できなければ、複利の力は投資家ではなく運用会社の利益のために働いてしまうという冷徹な計算式が成立します。

基準価額が下落した真相|構成銘柄の波乱とボラティリティの正体
一時的に人気を誇った本ファンドが大きな批判に晒された背景には、相場環境の激変局面で見せた鋭い下落劇があります。サイバーセキュリティ株式オープンの下落理由を紐解くと、マクロ経済の地殻変動と個別銘柄の固有リスクが複合的に絡み合っていることが分かります。
第一の要因は、高金利環境下における高PER(株価収益率)グロース株の評価見直しです。サイバーセキュリティ企業の多くは、売上高の成長率が高い反面、激しい開発競争とマーケティング投資により利益率が圧迫されやすい体質を持ちます。金利が高止まりする局面では、将来の利益に対する割引率が高まり、ハイテク成長株全般に強烈なバリュエーション調整の圧力がかかりました。
第二の要因は、サイバーセキュリティ株式オープンの構成銘柄における予期せぬトラブルと競争環境の激化です。本ファンドの上位には、業界大手のパロアルトネットワークス、クラウドストライク、フォーティネットといった名立たる企業が名を連ねています。しかし、世界規模でのITシステム障害を引き起こした特定銘柄の急落や、顧客のIT予算引き締めによる業績ガイダンスの下方修正が相次ぎ、セクター全体が動揺する場面が度々訪れました。
第三の要因として、サイバーセキュリティ株式オープンの分配金実績に対する投資家の誤解が挙げられます。本ファンドは年2回決算を行いますが、値上がり益の確保を優先するため分配金を抑制、あるいはゼロとする期も珍しくありません。高配当投信と勘違いしてインカムゲインを期待して買い付けた高齢投資家が、基準価額の下落と分配金なしの二重の失望に直面したことも、不満を増幅させる火種となりました。
一般に知られていない盲点と投資信託掲示板のリアルな叫び
金融機関の販売担当者が顧客に語る「これからはサイバー戦争の時代」「国家も企業も防衛費を削ることはできない」というセールストークは、論理としては完全に正しいと言えます。事実、地政学的リスクの常態化や重要インフラへの攻撃激化により、セキュリティ投資は削れない経費となりました。しかし、業界の成長と投資信託の基準価額の上昇が直結しない点に、テーマ型投資の最大の盲点が潜んでいます。
Yahoo!ファイナンスなどのサイバーセキュリティ株式オープンの掲示板やSNS上の実態を丹念に追跡すると、個人投資家の生々しい苦悩が浮かび上がってきます。
「銀行の窓口で勧められて退職金で買ったが、毎日数万円単位で資産が削られて夜も眠れない」
「オルカンが最高値を更新しているニュースを見るたび、なぜこんな高コストなテーマ株に拘泥してしまったのかと自己嫌悪に陥る」
「円安が進んだ時期は救われていたが、円高トレンドに入った瞬間に含み益が一気に消し飛んだ」
掲示板に投稿されたこれらの叫びは、投資家心理における「メンタルアカウンティング(心の会計)」の破綻を物語っています。セキュリティの重要性という分かりやすい物語に共鳴するあまり、銘柄のボラティリティの高さと為替の振り幅という構造的リスクを過小評価してしまった結果と言えます。

【プロの結論】今後の見通しとNISA成長投資枠で選ぶべき人・避けるべき人の条件
投資の世界において最も重要なのは、過去の後悔ではなく冷徹な現状分析と未来への布石です。サイバーセキュリティ株式オープンの今後の見通しを占う上では、企業のAI導入に伴う防衛プラットフォームの集約化と、為替相場の趨勢が二大ファクターとなります。
生成AIを活用したマルウェアの脅威に対抗するため、大企業は単機能のセキュリティツールから、包括的な統合セキュリティプラットフォームを提供する巨大企業への集約を進めています。この潮流に乗れるトッププレイヤーをポートフォリオが的確に捉え続けられれば、中長期的な株価の復調は大いに期待できます。しかし、年約1.8%の信託報酬を上回る超過リターンをアクティブ運用が長期にわたって出し続けられる確率は、過去の金融史において決して高くありません。
新制度であるサイバーセキュリティ株式オープンのNISA成長投資枠での活用を含め、本ファンドとの向き合い方には明確な境界線を引く必要があります。
本ファンドをおすすめできる人の条件
- すでに全世界株式やS&P500などの強固なインデックス基盤を築いており、資産全体の5〜10%以内の余剰資金で高いリスクを取りに行ける人
- 為替相場が今後再び大幅なドル高・円安へ向かうと確信しており、ハイテク株の爆発的な成長力に賭けたい人
- 日々の激しい基準価額の乱高下を一喜一憂せずに直視でき、数年単位の下落局面でも動じないリスク許容度を持つ人
保有を避けるべき・見直しを検討すべき人の条件
- 「サイバー犯罪が増えているから儲かりそう」という漠然としたイメージだけで投資信託を選んでいる人
- つみたて投資枠と合わせて成長投資枠もすべてこのファンドに注ぎ込み、資産形成のコア(中核)に据えようとしている人
- 為替の急激な変動に耐えられず、年1.8%超の固定コストが長期的な複利運用を阻害する仕組みを理解していない人
- 対面窓口で高い購入時手数料を支払って購入し、定期的な分配金による生活費補填を期待している人
【サイバー セキュリティ 株式 オープン 為替 ヘッジ なし】に関するよくある質問(FAQ)
Q1:サイバーセキュリティ業界自体は伸びているのに、なぜ基準価額が下がることがあるのですか?
A1:業界全体の需要が拡大していても、企業の激しいシェア争いや開発費の増大によって個別企業の利益が圧迫されるケースがあるためです。さらに、米国の金利変動によるグロース株全体のバリュエーション調整や、急激な円高による為替差損が重なると、業界の成長スピードを上回る勢いで基準価額が急落することがあります。
Q2:為替ヘッジ「あり」と「なし」、今から選ぶならどちらが有利ですか?
A2:将来の為替相場をどう予測するかによって結論は異なります。今後さらに円安が進むと見るなら為替差益を狙える「なし」が有利です。一方、歴史的な円安からの巻き戻し(円高)を警戒するなら「あり」が選択肢となりますが、日米の金利差が開いている期間は年数パーセントもの為替ヘッジコストが継続的に差し引かれるため、どちらを選んでもコストとリスクのトレードオフが存在します。
Q3:新NISAの成長投資枠でこのファンドを保有していますが、オルカン等に乗り換えるべきでしょうか?
A3:ポートフォリオ全体における保有比率次第です。資産の大半を本ファンドが占めている場合はリスクが極度に偏っているため、低コストな全世界株式インデックス投信を中核に据え直し、本ファンドの比率をサテライト(資産の数%〜10%程度)まで引き下げるリバランスを検討するのが合理的です。すでに大きな含み損を抱えている場合は、損益通算ができないNISA口座の特性を念頭に置きつつ、相場反発局面での段階的な整理を視野に入れる必要があります。
まとめ:テーマ型投資で資産を守り抜くための冷徹な判断基準
サイバーセキュリティというテーマ自体は、国家安全保障と直結する21世紀の最重要インフラであり、その市場価値が消滅することはありません。しかし、優れた社会的テーマがそのまま優れた投資商品になるとは限らないという金融市場の鉄則を、投資家は冷徹に認識しておくべきです。
「為替ヘッジなし」という仕様は、円安局面では強力なブースターとなる反面、円高局面では資産を削る両刃の剣です。加えて、毎年確実に差し引かれる年率1.8%超の信託報酬は、長期投資における重い足枷となります。耳触りの良いテーマに惑わされず、自分自身のリスク許容度と資産配分のルールを厳格に守ることこそが、変化の激しい時代に資産を守り抜く唯一の防壁です。 (出典: サイバー セキュリティ 株式 オープン 為替 ヘッジ なし(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。