相続税申告書は自作できる?書き方・必要書類と10ヶ月期限の盲点を暴く
身内が亡くなった後、悲しみに暮れる遺族の前に立ちはだかるのが「相続税申告書」の作成と提出という過酷な現実です。国税庁が発表した令和6事務年度以降の統計データによれば、被相続人のうち相続税の課税対象となった割合(課税割合)は全国平均で9%台後半に達し、都市部では6人に1人以上が課税対象となる時代を迎えました。もはや相続税は一部の富裕層だけの問題ではありません。
「税理士報酬を節約するために、自分で申告書を作成できないか」と考える人は年々増えています。しかし、自力での作成には思わぬ落とし穴が潜んでおり、提出期限の遅延や特例の適用誤りによって、数百万円単位の追徴課税を背負わされる事例が後を絶ちません。本稿では、国税庁様式の入手から具体的な作成手順、税務調査官が見逃さない盲点まで、現場の知見をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税申告書は自作可能だが、財産に不動産や非上場株が含まれる場合や特例利用時は極めて難易度が高い。
- 要点2:被相続人の死亡を知った日の翌日から「10ヶ月以内」の申告期限を1日でも過ぎると、特例剥奪や重い加算税が課される。
- 要点3:配偶者の税額軽減や小規模宅地等の特例は「申告書の提出」が適用要件であり、納税額が0円でも申告義務が発生する。
【疑問を検証】相続税申告書は自分で作れるのか?国税庁様式の入手と作成手順の全貌
結論から言えば、税理士資格を持たない一般の相続人であっても、法律上は相続税申告書を自分で作成し、税務署へ提出することが認められています。国税庁は納税者の利便性向上を目的として、公式サイト上で申告書の様式や手引きを無償提供しており、ハードル自体はかつてより下がっているように見えます。
申告書の様式は、国税庁のウェブサイトにある「国税庁相続税申告書ダウンロード」ページから誰でもPDF形式で最新版を入手できます。また、国税庁の「申告書作成コーナー」を利用すれば、画面の案内に沿って数値を入力し、自動計算された帳票を出力することも技術的には可能です。
しかし、「申告書を手に入れて数値を記入する作業」と、「法的に瑕疵のない申告書を完成させる作業」の間には深い溝が存在します。相続税申告を自力で進める際の大まかな手順は以下の4段階に分かれます。
第1段階は「法定相続人の確定と戸籍収集」です。被相続人の出生から死亡までの連続した戸籍謄本を取り寄せ、民法上の相続人を1人の漏れもなく確定させます。
第2段階は「遺産の全容把握と財産評価」です。預貯金の残高証明書だけでなく、過去の通帳履歴、不動産の登記事項証明書、有価証券の残高証明などを網羅的に集め、国税庁が定める「財産評価基本通達」に則って金銭価値を算定します。
第3段階は「遺産分割協議と協議書の作成」です。相続人全員でどの財産を誰が引き継ぐかを合意し、実印を押印した書面を仕立てます。
そして最終段階となる第4段階で、ようやく各帳票への転記と税額計算を行う「申告書の清書」へと至ります。
財産が現預金数千万円のみで、相続人間の関係も円満、かつ基礎控除を超える金額がわずかであるケースなら自力完結も現実的です。しかし、評価に専門知識を要する土地や家屋、あるいは未上場株式が含まれている場合、素人計算による申告は極めて高いリスクを伴います。
【実態比較】自力申告 vs 税理士依頼|費用相場・労力・税務調査率の客観データ
自力で申告書を作成する最大の動機は「費用の節約」ですが、その代償として支払う時間や心理的負荷、将来的な追徴リスクを天秤にかける必要があります。税理士報酬の相場や申告後の税務調査リスクについて、客観的な数値を整理した比較データを以下に示します。
| 比較項目 | 自力申告(セルフ) | 税理士へ依頼 | 編集部の客観的評価 |
|---|---|---|---|
| 直接コスト(費用) | 数千円〜2万円程度 (証明書取得実費のみ) | 遺産総額の0.5%〜1.0% (1億円なら50万〜100万円) | 金銭面だけを見れば自力が圧倒的だが、土地評価減などの節税機会を逃す隠れ損失に注意。 |
| 所要時間・作業負荷 | 100〜150時間以上 (役所・金融機関通いや勉強) | 10〜20時間程度 (書類集めと面談のみ) | 平日日中に動けない会社員にとって、役所や銀行を巡るタイムコストは極めて重い。 |
| 税務調査を受ける確率 | 相対的に高い (税理士署名がないため注目されやすい) | 約10%未満に低下 (書面添付制度活用でさらに低減) | 申告書第1表の「税理士署名押印」欄が空欄である申告書は、税務署側の精査対象になりやすい。 |
| 追徴課税・過大納付リスク | 高リスク (財産漏れや評価誤りが頻発) | 極めて低い (事務所の損害賠償保険対象) | 税理士報酬を浮かせたつもりが、土地の減額特例を使えず数百万円多く納める本末転倒も。 |
表から明らかなように、相続税の税理士費用相場は遺産総額の0.5%から1.0%程度が標準的です。例えば、基礎控除(3,000万円+600万円×法定相続人の数)を引いた課税価格が8,000万円であれば、報酬は40万〜80万円前後となります。この出費を「不要なコスト」と捉えるか、「将来の追徴税と無用な調査を防ぐ保険料」と捉えるかが、分岐点となります。
相続税申告書の書き方核心|第1表と第11表の記載ポイントと必須添付書類
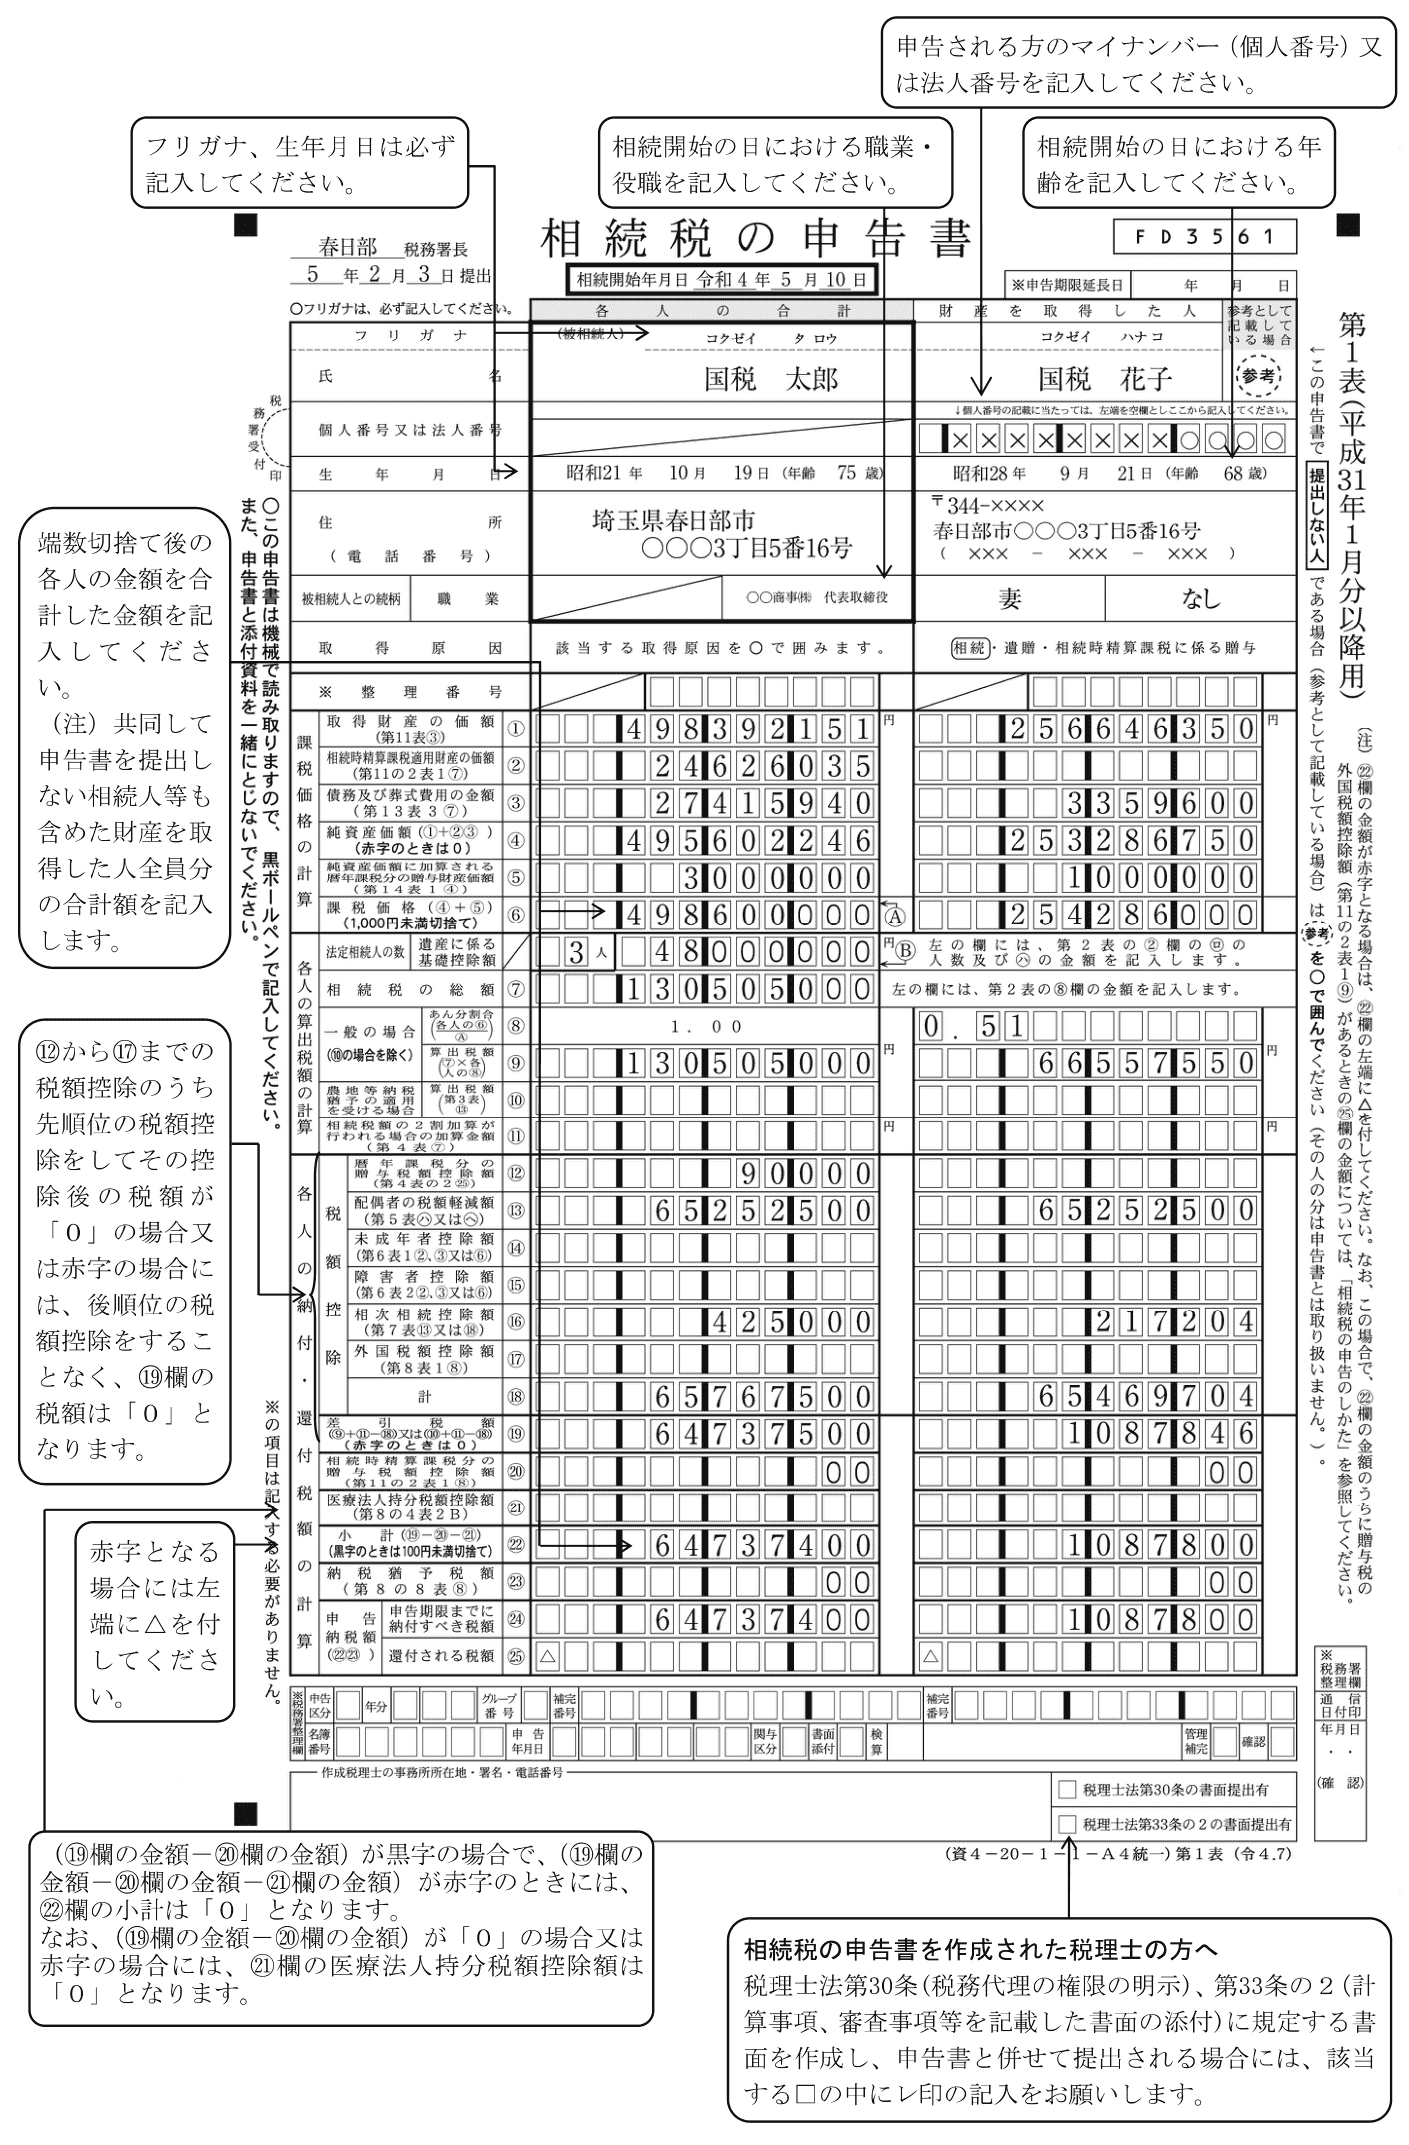
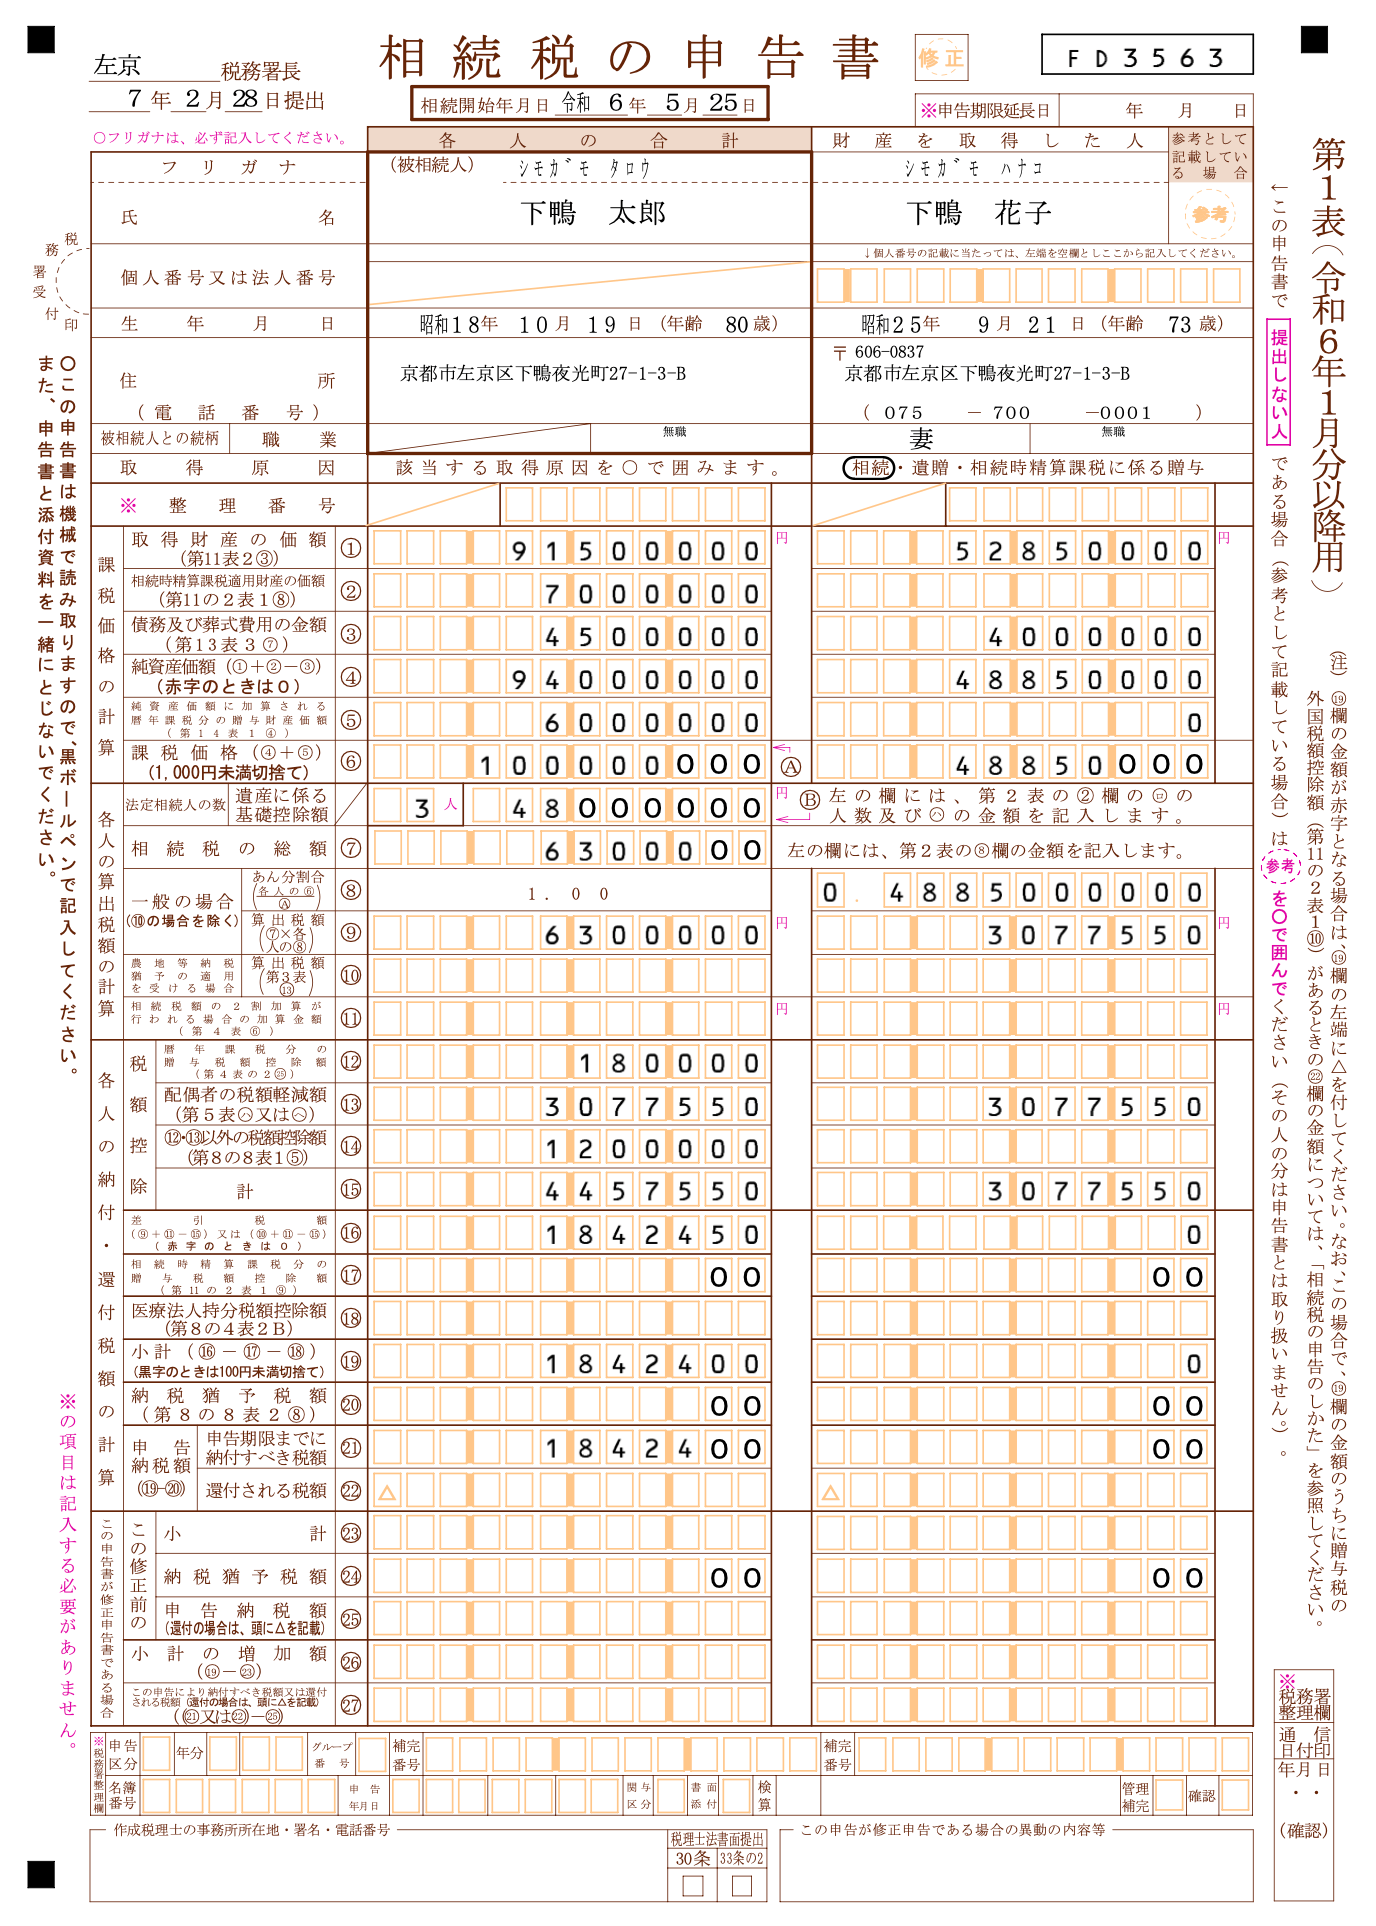
相続税申告書は全部で第1表から第15表まで存在し、遺産の内容に応じて必要な帳票を選択して記入します。すべての用紙を提出するわけではありませんが、実務上、中核を成すのが相続税第1表(相続税の申告書)と相続税第11表(相続税がかかる財産の明細書)です。
申告書の要となる「第11表」と「第1表」の連動構造
申告書の作成手順は、番号の若い順ではなく、後ろの明細表から書き始めるのが鉄則です。まず作成すべきは第11表であり、ここには亡くなった人が所有していた土地、家屋、預貯金、株式、動産などの全財産を、品目ごとに所在地や数量、評価額とともに細かく記載します。
第11表で各相続人が実際に取得した財産の価額を確定させ、債務や葬式費用(第13表)を控除したのち、最終的な課税価格を算出します。その数値を集約するのが第1表です。第1表は国税庁や税務署が最初に目を通す総括表であり、各相続人の課税価格の合計、相続税の総額、そして各人の実際の納付税額が1円単位で計算されて記載されます。第11表の明細と第1表の合計額に1円でも不整合があれば、提出時に税務署から即座に差し戻される原因となります。
絶対に漏らしてはならない申告書の必須添付書類
申告書本体以上に膨大な作業となるのが添付書類の収集です。税務署は申告書に書かれた数字を信用するのではなく、裏付けとなる公的証明書や証拠書類を徹底的に突合します。
主な相続税申告書の必要書類は以下の通りです。
- 身分関係書類:被相続人の出生から死亡までの連続したすべての戸籍謄本(除籍・改製原戸籍)、法定相続人全員の現在の戸籍謄本、住民票の写し、相続人全員の印鑑証明書(原本)。
- 分割関係書類:遺言書(ある場合)または遺産分割協議書の原本および写し。協議書には相続人全員の実印押印が必須となります。
- 財産評価関係書類:不動産の場合は登記事項証明書、固定資産税評価証明書、公図、地積測量図。預貯金の場合は死亡日時点の残高証明書および過去数年分の既経過利息計算書、通帳コピー。株式の場合は証券会社の残高証明書など。
- 債務・葬式費用書類:借入金残高証明書、賃貸物件の敷金預かり証、葬儀社からの領収書、火葬料・寺院へのお布施の記録メモ。
【知られざる盲点】相続税申告期限10ヶ月の罠と特例適用の決定的な落とし穴
相続実務において最も警戒すべきルールが、相続税の申告期限が「10ヶ月」という極めて短い期間に設定されている点です。正確には「被相続人が死亡したことを知った日の翌日から10ヶ月目の応答日」がリミットとなります。例えば、1月15日に亡くなった事実を知った場合、その年の11月15日が申告・納付の最終期限です。
10ヶ月という猶予は一見長く感じられますが、四十九日の法要、役所手続き、金融機関の口座凍結解除、遺産分割協議の難航などを経ていると、あっという間に半年が経過します。提出期限に関する最大の盲点は、「税金がゼロになる場合でも申告書を出さなければならない制度」が存在することです。
申告しなければ消滅する「配偶者の税額軽減」と「小規模宅地等の特例」
多くの相続人が「税金がかからないから申告しなくてよい」と勘違いし、後から多額の課税通知を受け取って青ざめる典型例が、税額軽減特例の適用要件です。
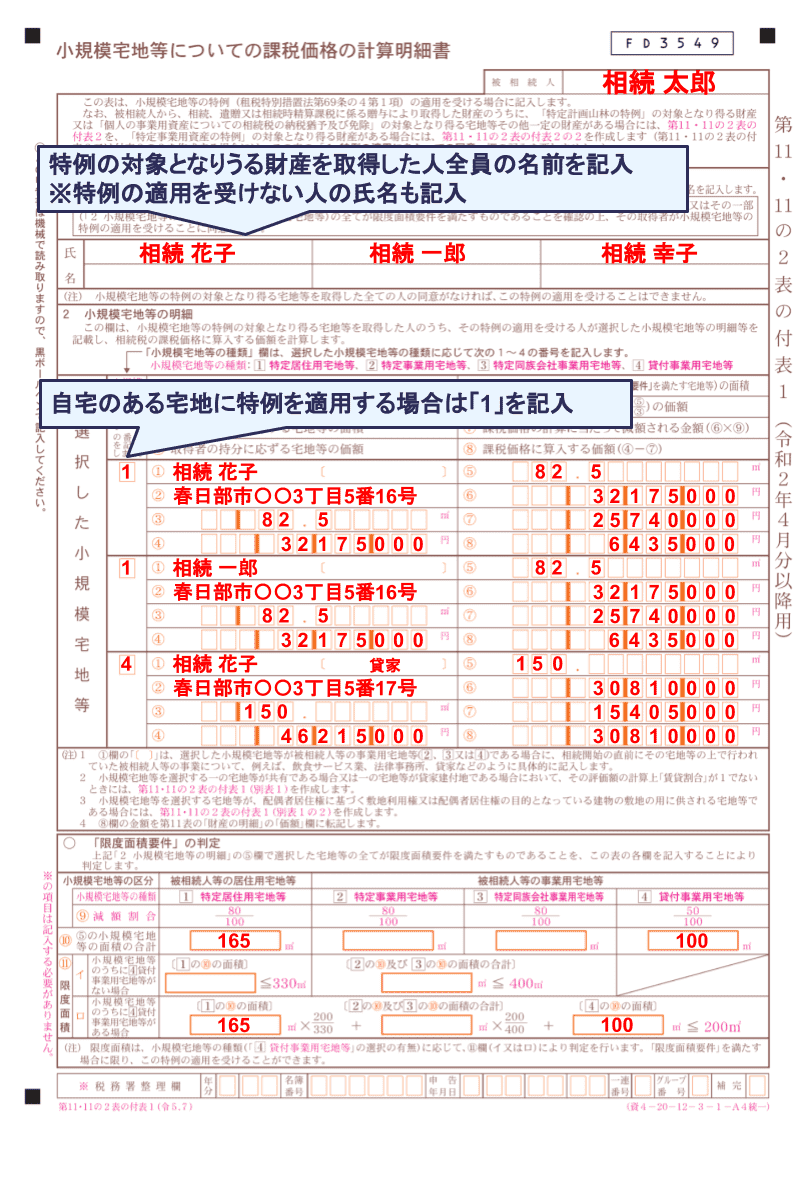
代表的な制度である配偶者の税額軽減は、配偶者が取得した遺産が1億6,000万円、または法定相続分のいずれか多い金額まで相続税が無税となる強力な仕組みです。また、小規模宅地等の特例を利用すれば、亡くなった人の居住用宅地などを相続する場合、330平方メートルまで評価額を最大80%減額できます。
しかし、法律上の厳格な要件として、これらの特例は「期限内に相続税申告書を税務署へ提出すること」が適用条件となっています。期限内に申告手続きを怠った場合、特例の適用権利自体が原則として消滅します。その結果、本来であれば無税や数百万円で済んだはずの相続税が、特例なしの満額課税(数千万円単位)として請求される事態に陥るのです。
【税務署の現場検証】追徴課税のリアル|税務調査加算税延滞税リスクと否認の境界線
国税庁が公表する実地調査実績によると、相続税の税務調査が行われた事案のうち、実に8割以上で何らかの申告漏れや誤りが指摘され、追徴課税が発生しています。税務署は「国税総合管理(KSK)システム」を駆使し、過去数十年にわたる被相続人および相続人の預貯金口座の入出金履歴、不動産の売買履歴、株式取引データを完全に把握した上で調査対象を選定しています。
最も否認されやすい「名義預金」と「直前引き出し」
税務調査で最も激しく追及されるのが、いわゆる「名義預金」です。被相続人が子供や孫の名義で口座を開設し、資金を積み立てていたとしても、通帳や印鑑を被相続人本人が管理していた場合、税法上は「被相続人の財産」とみなされます。「子供名義だから申告書に書かなくてもバレない」という判断は、税務調査官にとって格好の指摘材料となります。
また、被相続人の死亡直前に病院代や葬儀費用名目でATMから引き出された現金も、使途が証明できない残額は「手許現金」として申告書に計上しなければなりません。自力申告の場合、こうした現金の計上漏れが極めて頻繁に見られます。
科されるペナルティ:加算税と延滞税の構造
税務調査によって申告漏れが発覚した場合、正規の税額に加えて重い付帯税が上乗せされます。
- 過少申告加算税:新たに納めることになった税額の10%〜15%。
- 無申告加算税:期限内に申告しなかった場合、納付すべき税額に応じて15%〜30%(悪質な場合は増額)。
- 重加算税:財産の隠蔽や仮装工作があったと認定された場合、過少申告なら35%、無申告なら40%という極めて重い税率が課されます。
- 延滞税:法定納期限の翌日から完納する日までの日数に応じ、利息に相当する遅延損害金として年利数パーセントが日割りで加算され続けます。
これらのペナルティはすべて自己責任となり、当初から適正に申告していた場合と比較して著しい金銭的・精神的損失を招きます。
【プロの結論】自力申告に向いている人・絶対に避けるべき人の明確な判断基準
ここまで見てきたリスクを踏まえ、相続税申告書を自分で作成すべきか、専門家へ委ねるべきかの客観的な判断基準を明示します。家族間の心理的摩擦や財産構成の複雑さを冷静に評価することが不可欠です。
自力申告に挑戦しても良い人の条件
- 遺産の総額が基礎控除額をわずかに超える程度である。
- 相続財産の構成が「預貯金」と「明快な有価証券」のみで、不動産が一切ない。
- 法定相続人が配偶者と実子1名など極めて少数で、遺産分割をめぐる意見対立が皆無である。
- 過去10年間に被相続人から相続人への多額の資金移動(生前贈与や教育資金支援)がない。
- 平日の昼間に市役所や法務局、金融機関へ何度も足を運べる時間的余裕がある。
絶対に税理士へ依頼すべき人の条件
- 遺産の中に「土地や建物」が含まれている:土地の評価は接道状況、形状、法規制によって劇的に変わり、プロが現地調査を行えば評価額が数千万円下がるケースが日常茶飯事です。
- 小規模宅地等の特例や配偶者の税額軽減を利用して納税額を0円にしたい:要件判断を誤ると特例否認の致命傷を負います。
- 相続人同士の仲が険悪、または疎遠な相続人がいる:遺産分割協議書の内容に疑義が生じると、将来的な民事訴訟に発展します。
- 被相続人が自営業者、会社役員、または非上場株式を保有していた:自社株の評価計算は税理士でも高度な専門性を要します。
- 申告期限(10ヶ月)まで残り3ヶ月を切っている:書類収集だけで1〜2ヶ月を要するため、今からの自作は期限超過の恐れがあります。
家族社会学の観点からも、相続は単なる資産移転ではなく、「家族内の力関係や過去の感情的しこり」が金銭を媒介にして噴出する極めてデリケートな局面です。第三者である専門家を介さずに身内だけで申告を強行しようとすると、財産の開示範囲などを巡って「隠し事があるのではないか」と疑心暗鬼を生み、家族の絆を永久に破壊しかねません。費用対効果だけでなく、家族関係の健全な境界線を維持するためにも、慎重な見極めが求められます。
【相続税申告書】に関するよくある質問(FAQ)
Q1:遺産総額が基礎控除額を下回っている場合でも、相続税申告書の提出は必要ですか?
A1:遺産の課税価格の合計が「基礎控除額(3,000万円+600万円×法定相続人の数)」以下であれば、原則として相続税申告書の提出は一切不要です。税務署への連絡も必要ありません。ただし、「小規模宅地等の特例」や「配偶者の税額軽減」を使って基礎控除以下に抑え込む場合は、税額がゼロであっても期限内の申告書提出が法律上の絶対要件となります。
Q2:申告期限の10ヶ月以内に遺産分割協議がまとまらない場合はどうすればよいですか?
A2:期限を延長することはできません。法定相続分に従って遺産を分けたと仮定した「未分割申告」を10ヶ月以内に行い、一旦各人が仮の税額を納付する必要があります。この際、「申告期限後3年以内の分割見込書」を申告書に添付して提出しておかなければ、後日協議が成立した際に配偶者の税額軽減や小規模宅地等の特例を遡って適用できなくなるため注意してください。
Q3:申告書を税務署へ提出した後、計算間違いに気づいた場合はどう修正しますか?
A3:申告期限(10ヶ月)の前であれば、訂正した申告書を再提出することで「訂正申告」として処理されます。申告期限を過ぎた後に税金を少なく申告していたことに気づいた場合は「修正申告」を行い、不足税額と延滞税を納めます。逆に税金を多く納めすぎていた場合は、申告期限から5年以内に「更正の請求」を行うことで、納めすぎた税金の還付を受けられます。
まとめ:今後の動向と失敗しないための判断基準
令和6年1月1日以降の相続から、生前贈与加算の期間が従来の「死亡前3年間」から「死亡前7年間」へと段階的に延長されるなど、相続税を取り巻く環境は年々複雑化と厳格化を深めています。税務当局のデジタル化も急速に進展しており、申告漏れや計算の粗さは容易にあぶり出される仕組みが完成しつつあります。
相続税申告書を自力で作成すること自体は違法ではありませんが、そこに潜む「時間の浪費」「特例不適用による過大納付」「税務調査と加算税」のリスクは、浮かせられる税理士報酬をはるかに上回るケースが少なくありません。まずは被相続人の財産目録を正確に洗い出し、不動産の有無や特例利用の必要性を冷静に精査した上で、自力完結を目指すか専門家に委任するかを早期に判断することが、最大の資産防衛につながります。 (出典: 相続 税 申告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。