県民共済の火災保険はなぜ安い?新型火災共済の落とし穴と評判を徹底検証
相次ぐ自然災害と損害保険各社による相次ぐ保険料引き上げを受け、家計の固定費を抜本的に見直す世帯が急増しています。その中で圧倒的な支持を集めているのが、各都道府県民共済が提供する「新型火災共済」です。民間損保の火災保険と比べて掛金が半額以下になるケースも珍しくなく、節約志向の強い層から熱狂的な支持を集めています。
しかし、インターネット上の掲示板やSNSを精査すると、「安さだけで選ぶと万が一の際に後悔する」「大規模災害では保険金が足りない」といった切実な声も少なくありません。本稿では、大手損害保険会社の契約内容と徹底比較しながら、なぜこれほど掛金が安いのかという構造的背景、驚異的な割戻金の実態、そして契約前に絶対に押さえておくべき補償の限界と落とし穴を客観的データに基づき詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:都道府県民共済の「新型火災共済」は非営利事業のため掛金がもともと割安なうえ、決算後に平均20〜30%台の「割戻金」が戻るため実質負担が極めて軽い。
- 要点2:最大の盲点は「風水害等見舞共済金」と「地震等基本共済金」の支払限度額にあり、大規模な浸水被害や大地震による全壊時に建物を再建する費用としては大きく不足するリスクがある。
- 要点3:水災リスクのないマンション中高層階や強固な地盤の高台に建つ住宅には極めて合理的な選択肢となる一方、ハザードマップの浸水想定区域にある戸建て住宅は慎重な見極めが求められる。
【圧倒的な安さの正体】新型火災共済の仕組みと驚異の割戻金返還率
都道府県民共済が取り扱う「新型火災共済」の最大の武器は、民間の損害保険会社を圧倒する月々の掛金の安さにあります。一般的な木造戸建て住宅において、民間損保で手厚い補償を付帯した場合、年間の保険料が5万〜10万円を超える事例は珍しくありません。対して新型火災共済であれば、年間数万円台、月額換算で数千円程度に抑えられるケースが目立ちます。
この安さを実現している構造的要因は、共済組織が根底に持つ「非営利の相互扶助」という理念にあります。民間損保は株主への配当や多額のテレビCM・Web広告宣伝費、さらには代理店への手数料などを保険料に乗せる必要があります。一方の都道府県民共済は、厚生労働省の認可を受けた消費生活協同組合法に基づく非営利法人であり、事業運営費を極限まで低く抑えています。
さらに見逃せないのが、毎年8月に実施される「割戻金(わりもどしきん)」の存在です。共済は加入者が集めた掛金から共済金の支払いを行い、残った剰余金を手元に残さず加入者へ返還します。決算資料によると、新型火災共済における割戻金の返還率は例年20〜30%前後で推移しており、地域や年度によっては30%を超える実績も確認されています。加入時に支払った掛金から実質2〜3割が手元に戻ってくる計算となるため、実質的な年間コストはさらに圧縮されます。

徹底比較で見えた決定打|火災共済と火災保険の比較データ
家計に優しい共済ですが、民間火災保険と全く同一の補償内容で価格だけが安いわけではありません。両者には引き受け基準や補償範囲、事故時の支払基準において決定的な設計思想の差異が存在します。契約内容のミスマッチを防ぐため、主要項目の違いを整理しました。
| 項目 | 都道府県民共済(新型火災共済) | 民間損害保険(火災保険) | 編集部の見解・評価 |
|---|---|---|---|
| 運営母体・目的 | 生活協同組合(非営利) | 株式会社(営利目的) | 共済は営利を追わないため純粋な原価に近い設計。 |
| 年間掛金・保険料 | 極めて安価(割戻金によりさらに低減) | 共済の2〜3倍程度になるケースが一般的 | 固定費削減のインパクトは共済が圧勝。 |
| 火災・落雷・破裂 | 加入限度額の100%を補償 | 保険金額(協定再調達価額)の100% | 純粋な火災事故に対する補償は双方互角。 |
| 水災補償(台風・豪雨) | 見舞金扱い(最高最高額でも数百万円上限) | 実損額を最大100%補償(プラン選択可) | 最大の格差ポイント。共済は水害再建に耐えにくい。 |
| 地震への備え | 地震等基本共済金(加入額の5%程度) | 地震保険付帯で最大50%(特約で100%も可) | 共済単体では地震時の家屋再建は実質不可能。 |
| 特約のカスタマイズ | 定型パッケージ(自由度は限定的) | 破損・汚損、水災外しなど自由設計が可能 | 必要な補償だけを削る・盛る作業は民間が得意。 |
上の表が示す通り、火災共済と火災保険の比較において最も注視すべきは「火災以外の自然災害」に対する補償の手厚さです。火災そのものに対しては共済も十分な共済金を支払いますが、気候変動で頻発する水害や切迫する巨大地震に対しては明確な性能差が存在します。
知らなきゃ危険な落とし穴|水災補償と地震等基本共済金の限界
検討者が最も警戒すべき県民共済火災保険デメリットの核心は、水災と地震への補償限度額にあります。ここを理解せずに加入すると、いざという被災現場で生活再建が立ち行かなくなるという致命的な事態を招きます。
水災補償の落とし穴:実損払いではなく「見舞共済金」
近年の線状降水帯や大型台風による床上浸水では、床の張り替えや断熱材の交換、キッチンの交換などで改修費用が500万〜1,000万円以上に跳ね上がるケースが多発しています。民間損保の水災補償であれば、実損額ベースで契約限度額までカバーされる契約が主流です。
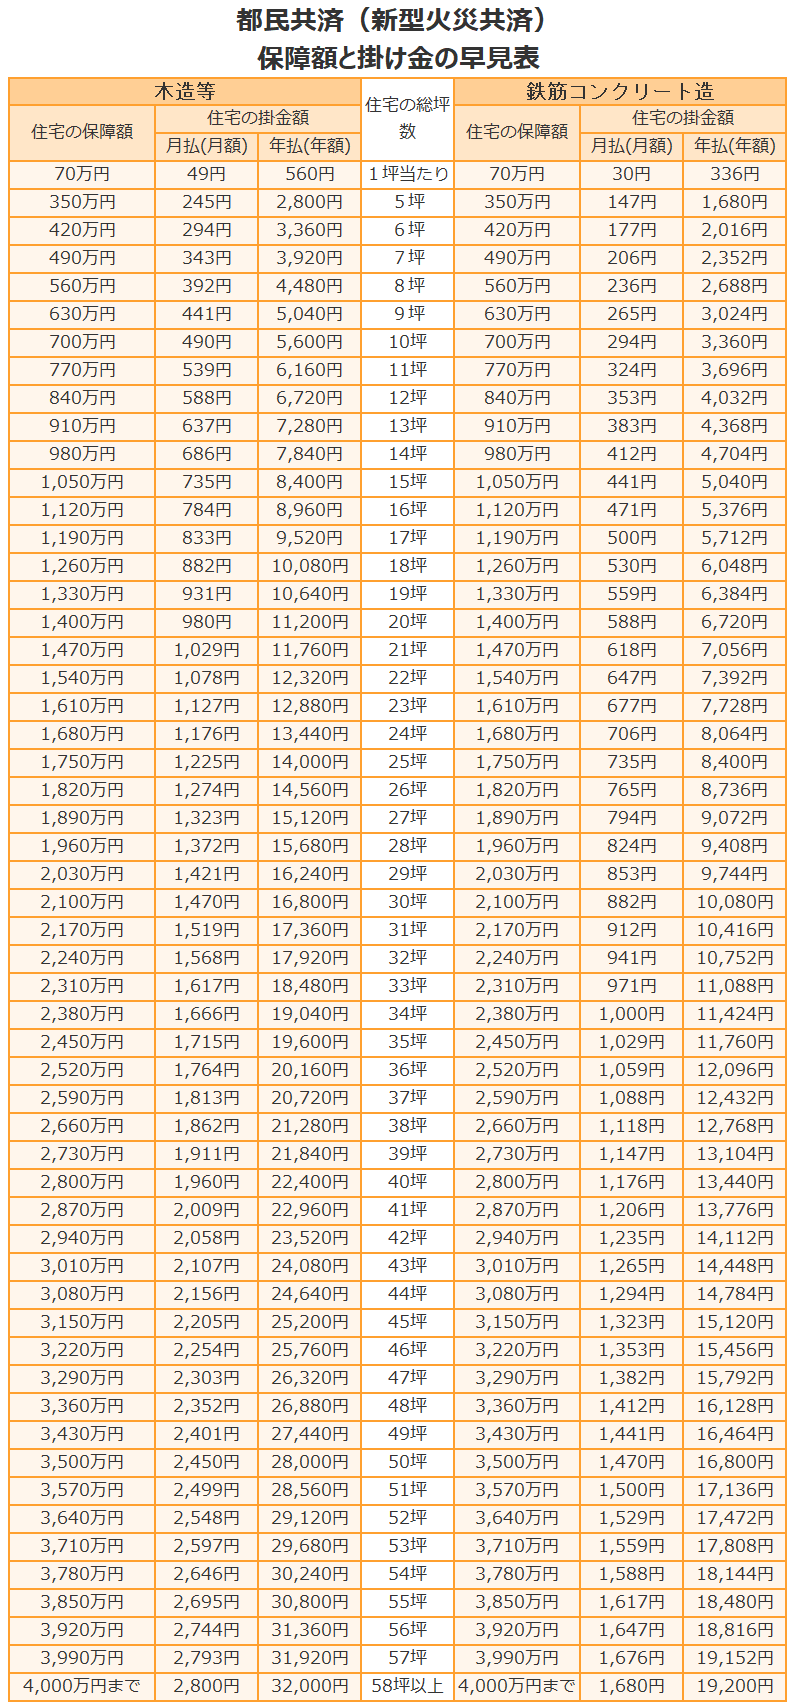
ところが新型火災共済の場合、水災は「風水害等見舞共済金」という枠組みで処理されます。建物の損害状況に応じて支払われますが、その限度額は加入額の一定割合(最高でも600万円程度など、共済ごとの上限設定あり)に厳しく制限されています。つまり、自宅が床上浸水で壊滅的な打撃を受けて修繕に1,000万円かかったとしても、共済から支払われる金額は数百万円規模にとどまり、残りの巨額な費用はすべて自己資金から捻出しなければなりません。
地震等基本共済金の現実:再建費用ではなく当面の生活費
地震に対する備えも同様です。民間損保で加入する「地震保険」は政府と民間が共同運営しており、火災保険金額の最大50%(2,000万円の建物なら1,000万円)まで補償され、特約を使えば100%補償の上乗せも可能です。
これに対し、新型火災共済に自動付帯される地震等基本共済金は、加入共済金額のわずか5%程度(最大300万円程度)に過ぎません。全壊判定を受けたとしても下りる金額は数百万円台であり、これは「新しい家を建てるための資金」ではなく、「被災直後の当座の生活費や避難費用」としての性格しか持っていません。耐震性の低い木造住宅や、地震による倒壊・延焼リスクの高い地域に住む世帯にとって、この補償水準は極めて心もとない数字と言わざるを得ません。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ネット上の口コミや現場での取材を通じて、県民共済火災保険の評判を多角的に検証すると、加入者の置かれた住宅環境によって評価が真っ二つに分かれる構造が浮き彫りになります。
好意的な評判:スピード対応と圧倒的な家計貢献
肯定的意見の多くは、やはり家計防衛の観点と申請プロセスの明瞭さに集中しています。
「子ども2人の教育費がかさむ時期に、民間損保から共済に乗り換えて年間4万円以上浮いた。さらに夏には数千円の割戻金まで振り込まれ、固定費削減の決定打になった」(40代・分譲マンション居住)
「冬場の大雪で雨どいが破損した際、申請書類を送ったら鑑定人の派遣もなく写真提出のみでスムーズに共済金が振り込まれた。手続きにストレスがなかった」(50代・高台戸建て居住)
後悔・不満の声:大規模災害時の支払額ギャップ
一方で、自然災害を実際に経験した被災者からは厳しい現実を吐露する声が上がっています。
「近隣河川の氾濫で1階が水没。隣の家は民間保険のフルサポートでほぼ自己負担なしでリフォームできたが、うちは共済の見舞金上限の300万円強しか出ず、預金を大きく取り崩すことになった。安さの裏にあるリスクを甘く見ていた」(50代・河川付近の戸建て居住)
保険金請求手続きの流れとスピード感
請求対応そのものの透明性は高く評価されています。標準的な保険金請求手続きの流れは以下の4ステップで完結します。
①被災後、都道府県民共済の事故受付窓口(電話またはWeb)へ連絡。
②送付されてくる事故状況報告書に必要事項を記入。
③損害箇所のカラー写真、修理業者の見積書、罹災証明書(必要時)を返送。
④書類審査完了後、通常1〜2週間程度で指定口座へ共済金が入金。
小規模な風災や落雷被害であれば、民間保険会社のような第三者鑑定機関による立会調査を省略し、書面と写真のみで即座に支払われるケースが多く、現場の事務処理スピードは極めて迅速です。
賃貸住宅でも使える?借家人賠償責任特約と家財加入の注意点
新型火災共済は持ち家だけでなく、賃貸住宅の入居者にとっても強力な選択肢となり得ます。賃貸物件に入居する際、不動産仲介会社から提示される民間保険プラン(2年契約で1.5万〜2.5万円程度)にそのまま加入している方が大半ですが、ここにも見直し余地が存在します。
都道府県民共済では、家財を対象とした新型火災共済に加入することで、オプションとして借家人賠償責任特約を付帯できます。万が一、火災や水漏れを起こして大家に対して法律上の損害賠償責任を負った場合でも、最高1,000万円〜数千万円規模まで手厚くカバー可能です。
ただし、賃貸契約における切り替えには実務上の注意点があります。管理会社や賃貸オーナーによっては「指定の火災保険への加入」を入居条件としているケースがあり、共済への変更を申し出る際は、共済の保障内容が記載されたパンフレットを提示し、借家人賠償責任の補償額が管理会社の要求水準を満たしているか事前に確認を取り付ける必要があります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間は「発生頻度は極めて低いが、起きたら人生が破綻する巨大リスク」を過小評価し、目先の「毎月確実に発生する小額の出費」を過剰に嫌うバイアスを持っています。火災共済の安さは魅力的ですが、自らの居住環境を冷徹に分析した上で選択しなければ、重大なリスク管理の失敗につながります。
新型火災共済を強くおすすめできる世帯
- マンションの2階以上(中高層階)に住んでいる世帯:津波や河川氾濫による浸水被害を受ける可能性が構造上極めて低く、水災補償の薄さがデメリットになりません。
- 地盤の強固な高台に位置する戸建て住宅:浸水リスクや土砂崩れリスクが極小であり、風災や火災リスクへの手当だけで十分と割り切れる環境です。
- 万が一の全壊時に別の生活拠点や十分な金融資産がある世帯:共済金が不足しても、手持ちの現預金や有価証券で住宅再建費用を賄える経済的余力がある場合、掛金を抑える戦略は極めて合理的です。
加入を慎重に再考すべき(民間火災保険を優先すべき)世帯
- ハザードマップで浸水想定区域・土砂災害警戒区域にある戸建て住宅:近年の異常気象を考慮すると、見舞金上限ルールでは修繕費用をカバーしきれず、生活破綻に直結する危険性があります。
- 住宅ローン残高が重く、手元資金に余裕がない世帯:被災時に住宅ローンの二重苦を背負うリスクがあるため、実損額を100%補填する民間保険と手厚い地震保険のセットが必須です。
- 旧耐震基準または耐震等級1相当の木造密集地に建つ住宅:大地震時の倒壊・延焼リスクが高く、地震等基本共済金(数パーセント枠)だけでは生活再建のスタートラインにすら立てません。
【県民 共済 火災 保険】に関するよくある質問(FAQ)
Q1:住宅ローンを組む際、銀行から県民共済の新型火災共済は断られますか?
A1:大半の主要金融機関で加入自体は認められます。ただし、融資条件として「建物評価額と同額の火災保険への加入」や「質権設定」が必須となっている銀行の場合、共済の補償限度額(最高6,000万円など)や質権設定の可否について個別審査が必要となるケースがあるため、融資窓口へ事前確認が必要です。
Q2:地震の補償だけを民間の地震保険で別個に上乗せ加入することはできますか?
A2:制度上、それは不可能です。国の法律に基づく「地震保険」は、民間の損害保険会社が提供する主契約(火災保険)に付帯する形式でのみ契約できる仕組みとなっています。したがって、都道府県民共済に加入しながら国の地震保険だけを別枠で契約することはできません。地震への備えを最大化したい場合は、民間損保での一本化が基本となります。
Q3:引っ越しで他県へ移住した場合、共済の契約はどうなりますか?
A3:都道府県民共済は全国組織(全国生活協同組合連合会)で連携しているため、転居先の都道府県民共済へ契約を「移管」する手続きを行えば、補償を途切れさせることなく継続できます。ただし、転居に伴って建物の構造(木造・マンション等)や専有面積が変わる場合は、掛金や保障上限額の再計算が必要になります。
まとめ:今後の動向と失敗しないための判断基準
相次ぐ自然災害とインフレによる資材高騰を背景に、火災保険料の値上げ傾向は今後も続く見通しです。こうした環境下で、都道府県民共済の新型火災共済が誇る圧倒的なコストパフォーマンスと割戻金の仕組みは、家計防衛における極めて強力な防壁となります。
しかし、安さには明確な理由があります。水災補償が見舞金ベースに制限されている点、そして地震補償がごく小規模にとどまる点は、立地条件によっては致命傷になりかねないトレードオフです。自治体が発行するハザードマップを隈なく確認し、自宅が直面する固有の災害リスクを客観的に測定した上で、共済の安さを取るか、民間損保の盤石な補償を取るか、冷静な決断を下してください。 (出典: 県民 共済 火災 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。