抵当権とは?完済後も消えない登記の罠と放置リスクを記者が解説
マイホームを購入する際、金融機関で住宅ローンの契約書に署名捺印しながら「抵当権(ていとうけん)」という文字を目にした人は多いはずです。しかし、それが具体的にどのような法的手続きであり、自身の生活や不動産所有権にどう関わっているのかを正確に把握しているケースは驚くほど多くありません。「言われるがままにサインした」「ローンの手続きの一部に過ぎないと思っていた」という認識のままでは、後々になって思わぬ不利益を被る危険性があります。
なかでも極めて根深い誤解が、「住宅ローンを35年かけて完済すれば、抵当権も自動的に消滅して不動産は名実ともに自分の完全な自由になる」という思い込みです。現実の不動産登記制度において、完済したからといって法務局の記録から抵当権が勝手に消えることは絶対にありません。金融機関の金庫から担保が外れても、登記簿上には重い足かせのように残り続けます。制度の根本的な仕組みと、放置によって引き起こされる知られざるトラブルの実態を現場取材から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:抵当権は返済が滞った際に銀行が家を競売にかける権利であり、完済しても登記は自動的に消滅しない
- 要点2:抵当権抹消を放置すると不動産の売却や再融資が不可能になり、金融機関の統廃合や相続発生で手続き費用が跳ね上がる
- 要点3:根抵当権との違いや必要書類を正しく理解すれば自分での抹消も可能だが、状況に応じて司法書士の活用が安全策となる
【担保の真相】抵当権とは何か?住宅ローンを組むと何が起きるのか
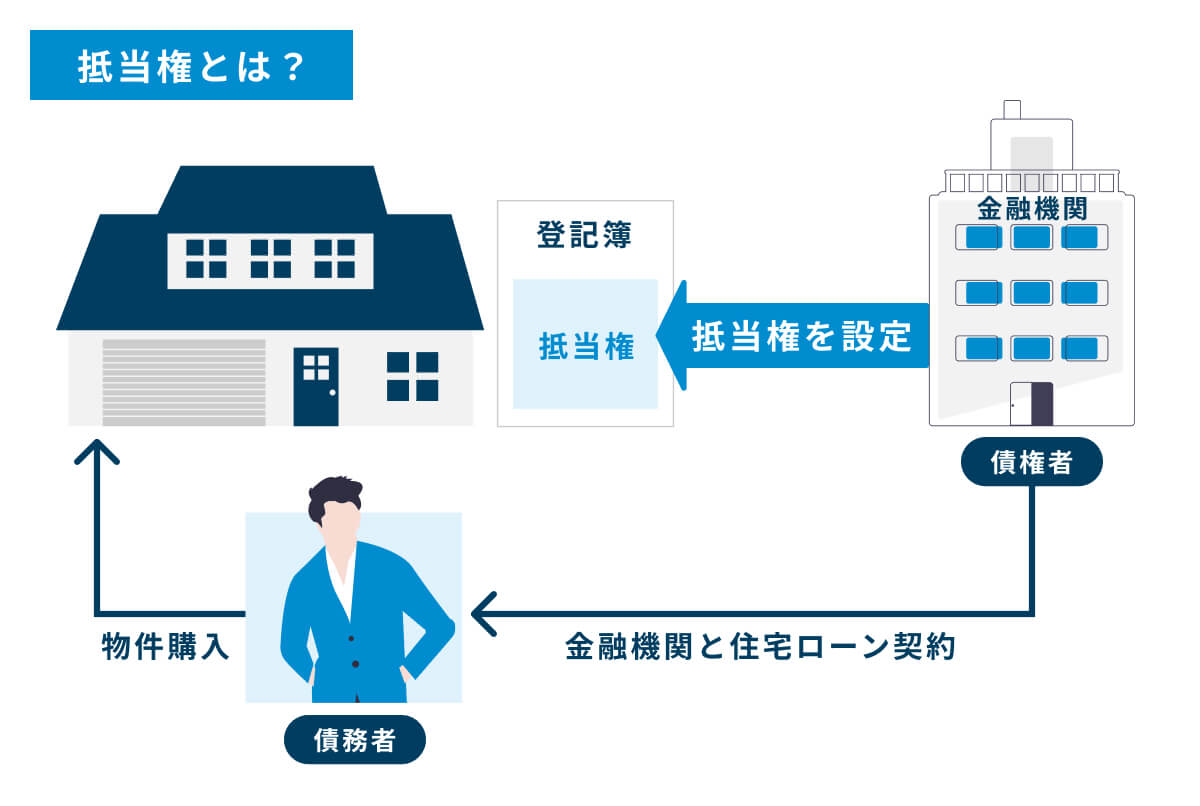
法律上の定義において、抵当権とは「債務者(または物上保証人)が手元に置いたまま利用・居住を続けられる不動産を担保にとり、万が一返済が滞った場合に、他の債権者に先んじて優先的に弁済を受ける権利」(民法第369条)を指します。日常の言葉に置き換えるならば、「お金を返せなくなったら、家を強制的に売却してお金を回収できる法的な予約枠」です。
抵当権の画期的な特徴は、目的物の「占有」を債権者に移さない点にあります。質屋に高級時計を預ける質権とは異なり、マイホームの鍵を銀行に預ける必要はありません。債務者は住宅ローンを返済しながら、そのままその家に住み続けることができます。この仕組みがあるからこそ、何千万円もの超長期ローンを組んでマイホームに暮らし続けることが可能になっています。
契約の当事者関係を整理すると、不動産を提供して担保を設定する側(住宅購入者)を抵当権設定者と呼び、お金を貸して担保権を持つ側(銀行や保証会社)を抵当権者と呼びます。金融機関が巨額の資金を金利1%前後の超低金利で貸し出せるのは、この強力な権利によって融資の焦げ付きを回収できる担保が法的に保全されているからです。
万が一、病気や失職によって返済が完全に滞ってしまった場合、銀行は抵当権行使競売の手続きに踏み切ります。裁判所に申し立てを行い、不動産を差し押さえたうえで強制的に競売へかけ、その落札代金から未返済のローン残債を最優先で回収する流れです。抵当権とは、金融機関にとっては「究極の保険」であり、債務者にとっては「返済義務を履行し続ける誓約の証」として機能しています。
なお、住宅購入時に支払う諸費用の中には、必ず抵当権設定登記費用が含まれています。内訳は、国に納める登録免許税(借入額の原則0.4%、要件を満たす住宅借入の場合は軽減税率0.1%)と、法務局へ申請を行う司法書士への報酬(相場として5万〜10万円前後)です。3,000万円の借入であれば、軽減税率が適用されても税金だけで3万円、総額で10万円前後の初期負担が発生しています。
完済しても自動で消えない真相|放置が招く3つの致命的リスク
住宅ローンの35年ローンをめでたく完済すると、金融機関から「完済証明書」「抵当権解除証書」といった仰々しい書類の入った分厚い封筒が届きます。「これで長年の重荷から解放された」と安堵し、その封筒を引き出しの奥深くにしまい込んでしまう人が後を絶ちません。しかし、ここが最大の落とし穴です。
民法上、被担保債権(住宅ローン)が弁済によってゼロになれば、付従性(ふじゅうせい)の原理によって抵当権そのものの効力は実質的に消滅します。ところが、登記事項証明書抵当権の記載は、当事者が法務局へ抵当権抹消手続きを申請しない限り、10年経とうが50年経とうが永遠に残り続けます。国の登記官が「この銀行のローンは完済されたようだ」と自動的に文字を消してくれることは制度上あり得ません。
この登記を放置し続けることで、数年後・数十年後に次のような3つの深刻な実害が襲いかかります。
第1のリスクは、不動産の売却や住み替えが完全にストップすることです。将来、老人ホームへの入居資金を作るために自宅を売りに出そうとしたり、子ども世代へ譲渡しようとしたりした際、登記簿に抵当権の記載が残っている不動産を買い取る一般購入者や不動産業者は皆無です。「実質的には完済している」と口頭で主張しても、法的な証明として登記が抹消されていなければ、売買契約の決済そのものが拒絶されます。
第2のリスクは、リフォームローンや事業融資の担保として一切使えなくなる点です。外壁塗装や水回りの大規模修繕でまとまった資金を借りようとする際、銀行は不動産の登記事項証明書を精査します。過去の抵当権が残ったままだと、名目上は「第二順位」の担保になってしまうため、新規融資の審査は門前払いを食らいます。
第3のリスクは、年月の経過に伴う書類の無効化と関係者の複雑化です。完済時に銀行から送られてくる書類の中には、金融機関の代表者事項証明書など有効期限(発行から3カ月以内)が定められているものがあります。さらに放置期間が10年、20年と長期化すると、融資元の地方銀行や信用金庫が他行と合併・統合して消滅していたり、不動産所有者本人が亡くなって相続が発生したりします。こうなると、合併の沿革を証明する公的書類の取り寄せや、相続人全員の遺産分割協議が必要になり、当初なら数千円で済んだ手続きに数十万円の費用と膨大な労力が費やされる事態に陥ります。
【徹底比較】抵当権と根抵当権の違い|一般住宅と事業資金の境界線
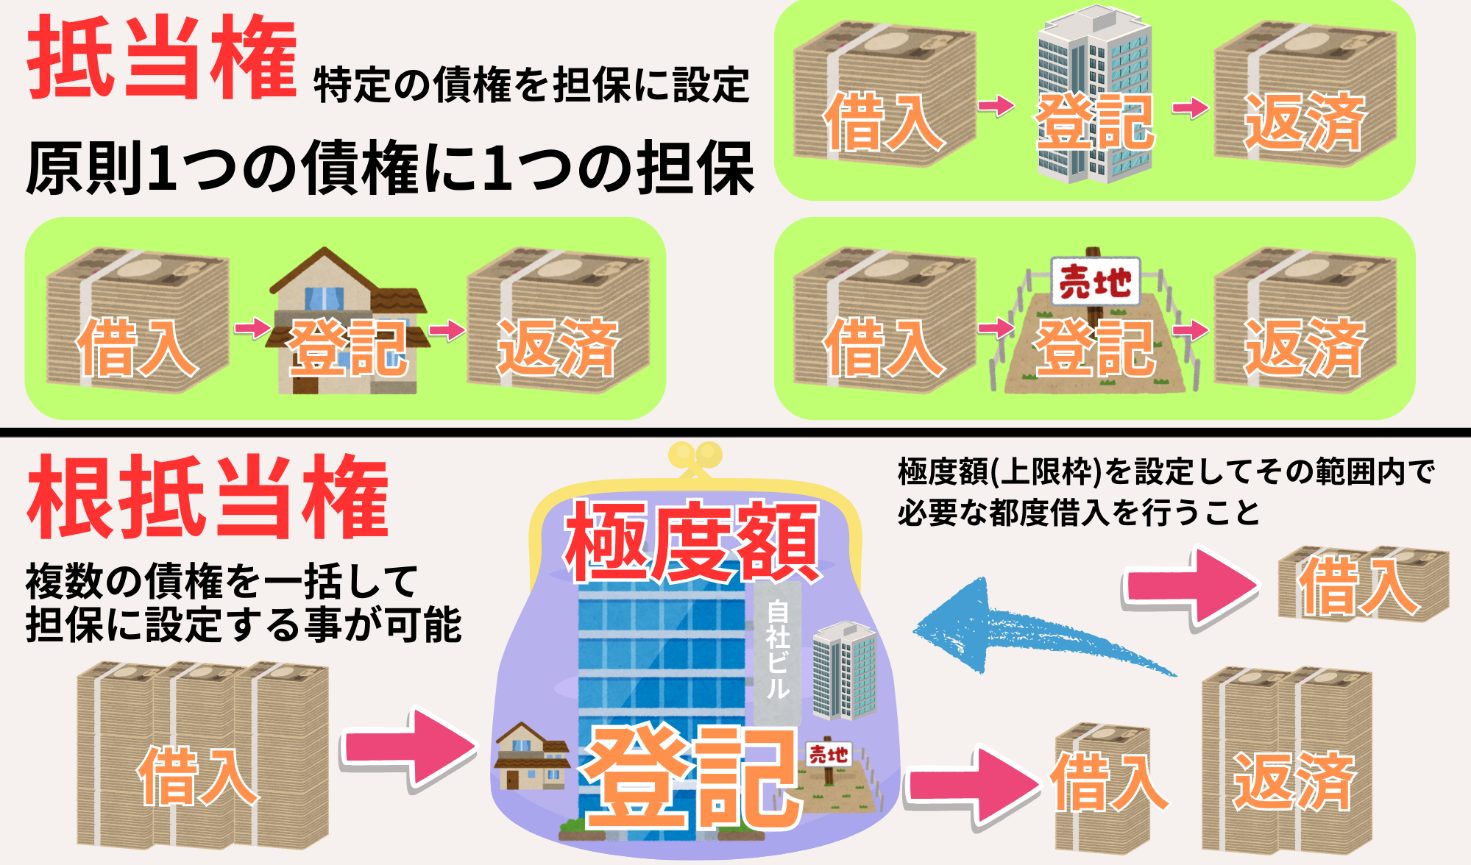
登記実務において、一般の「抵当権」と頻繁に混同されるのが「根抵当権(ねていとうけん)」です。マイホームを購入する個人が目にするのは原則として通常の抵当権ですが、個人事業主や中小企業経営者が自宅を担保に入れるケースや、一部の特殊なリバースモーゲージなどでは根抵当権が設定される例があります。両者の性質は似て非なるものであり、その境界線を理解しておく必要があります。
| 項目 | 通常の抵当権(一般住宅ローン) | 根抵当権(事業用融資・反復借入) | 編集部の見解・実務評価 |
|---|---|---|---|
| 担保される対象 | 特定の1つの借入債権(住宅ローン契約) | 極度額の枠内で反復して発生する不特定の債権 | 一般個人のマイホームには通常、抵当権が適する |
| 完済時の性質(付従性) | ローン完済と同時に法的な担保権自体は消滅する | 残高がゼロになっても枠自体は生き続ける | 根抵当権は借金ゼロでも自動的に権利が消えない |
| 抹消手続きの難易度 | 銀行の書類一式が揃えば単独で申請・抹消が可能 | 金融機関との「枠解約合意」が別途必須となる | 根抵当権抹消は銀行側の審査と合意取り付けが壁 |
| 設定登記の登録免許税 | 借入額の0.4%(住宅用軽減で0.1%適用可) | 極度額の0.4%(住宅用軽減措置は原則不可) | 税金面でも根抵当権の方が初期コストが格段に重い |
事業を営んでいる親が実家を担保に根抵当権を設定していた場合、子どもが相続した段階で「借入金は完済されているのに、根抵当権の枠を解除してもらえない」「抹消のために銀行と数カ月交渉を重ねる羽目になった」というトラブルが頻発しています。自分が署名した書類、あるいは親の不動産に付いている権利が「抵当権」なのか「根抵当権」なのかを、登記事項証明書の乙区(所有権以外の権利に関する事項)で事前に確認しておくことが欠かせません。

【実態検証】利用者の生の声と現場目線で見えたリアル
司法書士事務所や法務局の相談窓口には、住宅ローン完済後の登記をめぐり、途方に暮れた市民からの相談が毎日のように寄せられています。ネット上の掲示板や知恵袋、SNSを調査すると、当事者たちの赤裸々な後悔が浮き彫りになります。
「20年前に住宅ローンを繰り上げ返済し、銀行から『抹消手続きをしてください』と書類を渡されたものの、共働きで法務局に行く時間がなく放置していた。今回、実家を売却しようとしたら、当時の信託銀行が別のメガバンクに吸収合併されており、代表者の履歴事項証明書や委任状の再発行だけで3カ月も待たされ、買主から契約解除を迫られた」(50代・会社員)
「父親が他界し、生前『住宅ローンはとっくに返し終わった』と聞いていたので登記簿を取ってみたところ、昭和時代の住宅金融公庫の抵当権がついたままだった。公庫から機構への承継手続き、父親の出生から死亡までの戸籍謄本収集、相続人全員の押印集めが必要になり、司法書士への報酬を含めて最終的に15万円以上の出費になった」(40代・公務員)
東京法務局管内の登記実務担当者は、取材に対して次のように現場の窮状を明かしています。「2024年4月に相続登記が法的に義務化されて以降、過去数十年放置されてきた不動産の整理が急速に進んでいます。その過程で『完済済みだが抵当権だけが登記簿に残されたまま放置されていた物件』が全国で無数に掘り起こされています。窓口にいらっしゃる一般の方の多くは『完済通知書を見せればその場で消してくれる』と思い込んでいますが、登記は申請主義です。必要書類が1通でも欠けていれば、一切受理することはできません」。
金融機関から届いた封筒をそのまま放置することは、未来の自分や子どもに対して「時限爆弾付きの不動産」を押し付ける行為にほかなりません。
住宅ローン完済後手続きの全手順|自分で抹消する方法と必要書類
金融機関へ住宅ローンを完済した後、実際に行うべき住宅ローン完済後手続きは、法務局に対する抵当権抹消登記の申請です。この手続きは弁護士や司法書士の独占業務ではなく、不動産の所有者本人であれば抵当権抹消自分で行う方法が法的に認められています。
まずは、完済後に金融機関(または保証会社)から送付されてくる抵当権抹消必要書類一式の内容を確認しなければなりません。一般的に以下の書類が同封されています。
1. 登記済証または登記識別情報通知:かつての「権利証」にあたる最重要書類。緑色の用紙や、暗証番号がシールで覆われた用紙です。
2. 登記原因証明情報(解除証書・弁済証書):「〇年〇月〇日弁済」「〇年〇月〇日解除」など、抵当権が法的に消滅した理由を証明するペーパーです。
3. 抵当権者(金融機関)の委任状:金融機関が所有者に対して登記申請手続きを委任するための書類。代理人欄が空白になっているため、申請者自身の氏名住所を記入します。
4. 会社法人等番号が記載された書類(または代表者事項証明書):金融機関の法人登記情報を示す書類です。
自分で手続きを進める場合の大まかな流れは次の通りです。
法務局の公式ウェブサイトから「抵当権抹消登記申請書」の様式をダウンロードし、登記事項証明書や銀行の書類を見ながら一字一句間違いのないように記入します。物件の所在や地番、家屋番号は、住民票の住所表記とは異なる「登記上の表記」で記載しなければならない点に注意が必要です。
続いて、申請書に必要な登録免許税分の収入印紙を貼り付けます。登録免許税は不動産1個につき1,000円です。一戸建て住宅の場合、「土地1筆」と「建物1棟」で構成されているのが一般的であるため、合計2,000円の収入印紙を用意します(私道負担など土地が複数筆に分かれている場合は、筆数×1,000円が加算されます)。
申請書と添付書類一式をまとめ、不動産の所在地を管轄する法務局の登記課窓口へ直接提出するか、簡易書留で郵送します。提出から概ね1〜2週間程度で登記審査が完了し、新たな登記事項証明書を取得すれば、乙区の抵当権欄に下線(抹消を意味する記号)が引かれ、手続きは無事終了となります。
司法書士へ依頼すべきか?費用・手間の徹底検証と【プロの結論】
「手続きを自分で行うべきか、それとも専門家に頼むべきか」という分岐点は、多くの完済者が直面する判断です。判断の分かれ目となるのは、費用差と手続きの複雑性です。
専門家である司法書士に依頼した場合の司法書士抵当権抹消費用は、登録免許税の実費(約2,000円)に加えて、専門家報酬が1万5,000円〜3万円程度(税抜)が相場となります。事前調査費や郵送代を含めても、総額2万円から3万5,000円前後に収まるケースがほとんどです。
この数万円の差額を「高い」とみるか「妥当な保険」とみるかは、個人の置かれた状況によって明確に分かれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現場取材と登記実務の実態から導き出される、明確な判断基準は以下の通りです。
▼自分で手続きを行うのに向いている人:
・住宅ローン完済から1カ月以内であり、銀行からの書類がすべて揃っている
・購入時から引越しをしておらず、登記簿上の住所・氏名と現住所が完全に一致している
・平日昼間に法務局の登記相談窓口へ出向く時間的余裕がある
・公的な書類作成や役所手続きを苦にしない性格である
▼迷わず司法書士へ依頼すべき人:
・住宅ローンを完済してから数カ月〜数年以上が経過してしまっている
・購入後に住所を移転した、または結婚・離婚等で苗字が変わっている(※抵当権抹消の前に「住所・氏名変更登記」を別途申請する必要があり、難易度が上がります)
・所有者本人が高齢で法務局へ出向くことが困難、あるいは相続が発生している
・私道や共有持分が複雑に絡み合っており、物件目録の特定が容易でない
・平日の日中は仕事で法務局に行く時間が一切取れない
家族社会学の視点で見れば、日本の住宅取得は単なる金融取引を超え、「マイホーム神話」と呼ばれる家族の自立や社会的信用の象徴としての意味を長年背負わされてきました。35年に及ぶローン返済を遂げた達成感は極めて大きく、その反動として「燃え尽き症候群」に陥り、最後の事務手続きを億劫に感じてしまう心理的傾向が確認されています。
しかし、資産防衛の観点から言えば、手続きを完了させて初めて「家は完全に家族のもの」になります。数万円の報酬を惜しんで数カ月間放置し、書類を紛失して余計な出費を被るくらいであれば、最初からプロの手を借りてスマートに完結させる姿勢こそが、大人のリスクマネジメントと言えます。
【抵当 権 と は】に関するよくある質問(FAQ)
Q1:住宅ローンを完済してから5年が経過してしまいました。銀行から送られてきた書類はもう使えませんか?
A1:使えない書類とそのまま使える書類があります。「登記識別情報通知(または登記済証)」や「解除証書」自体には有効期限がありません。しかし、銀行の「代表者事項証明書」は法務局の規定により発行から3カ月以内のものでなければ登記申請に使えません。現在では法務局側で「会社法人等番号」を確認できるため再発行が不要なケースもありますが、金融機関の代表者が変更されている場合などは委任状の差し替え等が必要になります。放置期間が長い場合は、一度管轄の法務局に書類を持参して相談するか、司法書士に確認することをおすすめします。
Q2:抵当権抹消手続きは、インターネットを使ってオンラインで申請できますか?
A2:登記・供託オンライン申請システムを利用すれば個人でもオンライン申請が可能です。ただし、マイナンバーカードを用いた電子署名やICカードリーダーの準備、専用ソフトの操作設定など、ITリテラシーが求められる高いハードルが存在します。また、オンラインで申請したとしても、銀行から預かった「登記済証」などの原本は法務局へ郵送または持参して提出しなければなりません。一般の個人が1回きりの抹消登記のためにオンライン申請環境を整えるメリットは薄く、紙の申請書を法務局窓口へ提出するか郵送する方が圧倒的に簡便です。
Q3:夫の名義で組んだ住宅ローンを完済しました。平日に動けない夫の代わりに、妻が代理人として法務局へ申請に行けますか?
A3:配偶者であっても代理人として申請手続きを行うことができます。その場合、不動産所有者である夫から妻への「委任状」を申請書とは別に1通作成して添付する必要があります。申請書の代理人欄に妻の住所・氏名を記載し、法務局の窓口では代理人自身の身分証明書(運転免許証やマイナンバーカード等)と印鑑を提示します。なお、申請書の記載内容に不備があった際、所有者本人の印鑑が必要になるケースがあるため、夫の認印も持参しておくと手続きが滞りません。
まとめ:住宅ローン完済は「登記の抹消」をもって真のゴールとなる
抵当権は、金融機関が債権を保全するための強力無比な法的武器であり、住宅ローンという長期の信用取引を成立させるための根幹をなす仕組みです。毎月の引き落としが完了し、ローン残高が0円になった瞬間は、たしかに家族にとって記念すべき大きな節目です。しかし、法律上・登記上の手続きという観点に立つならば、それはまだ「中間地点」を通過したに過ぎません。
法務局に保管されている登記事項証明書から、過去の借入の記録を正式に抹消して初めて、大切なマイホームは誰の制約も受けない、100%あなた自身の完全な資産へと生まれ変わります。銀行から送られてきた書類を封筒に入れたまま放置することなく、速やかに自分自身の手で申請を行うか、あるいは信頼できる司法書士へ委任してください。迅速な抹消登記の実行こそが、将来の資産トラブルを未然に防ぎ、大切な家族の財産を守り抜く最も確実な防衛策です。 (出典: 抵当 権 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。