住宅借入金等特別控除申告書の書き方完全ガイド|2年目年末調整の罠
念願のマイホームを購入し、初年度の確定申告を乗り切った給与所得者を次に待ち受ける関門が、年末調整 住宅ローン控除 2年目の手続きです。10月を過ぎると自宅の郵便受けに届く税務署からの緑や青の封筒、そして金融機関から届く証明書。これらを前にして「どこに何を転記すればよいのか」「計算式の意味がわからない」と途方に暮れる納税者は後を絶ちません。
特に近年増加している共働き世帯のペアローンや連帯債務では、持ち分割合や負担割合の計算を1箇所誤るだけで、本来受けられるはずの税額控除を数十万円単位で逃してしまうリスクすら潜んでいます。本稿では、税理士や企業の給与計算担当者への取材、国税庁の公式発表資料を基に、住宅借入金等特別控除申告書 書き方の核心から、書類を紛失した場合のリカバリー策まで、損をしないための全手順を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2年目以降は確定申告が不要となり、税務署から送付される申告書と銀行の残高証明書を勤務先へ提出するだけで控除が完結する。
- 要点2:夫婦ペアローンや連帯債務では「負担割合の記入ミス」が多発しており、按分計算を誤ると是正申告や還付の遅延が発生する。
- 要点3:申告書を紛失した場合でも税務署窓口やe-Taxで即日〜数日で再発行が可能だが、会社の年末調整期限に間に合わない場合は年明けの確定申告で取り戻せる。
【2年目の壁】住宅借入金等特別控除申告書はいつ届く?届かない原因と再発行手順
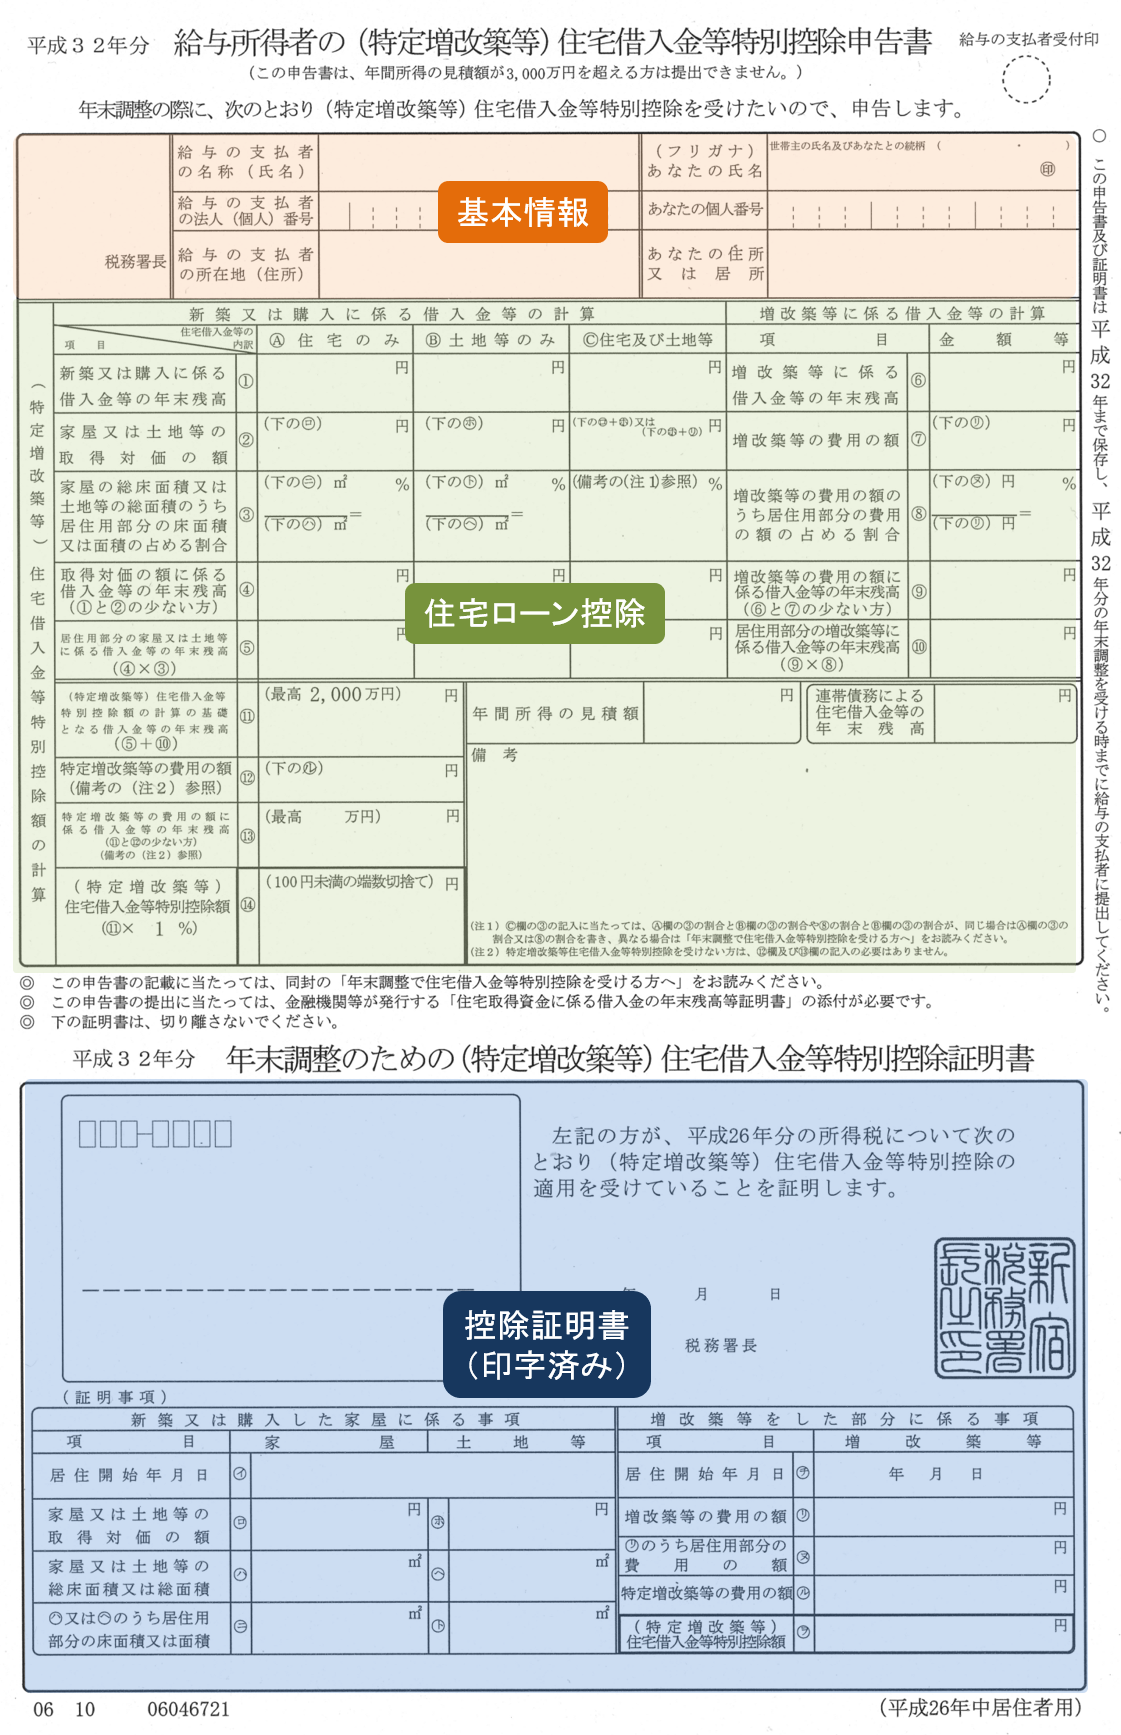
マイホーム取得の翌年に行った住宅ローン控除 確定申告 1年目を無事に終えると、2年目以降は原則として確定申告を行う必要がなくなります。その代わりに勤務先の年末調整で控除を受けることになりますが、手続きの主役となる用紙が「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」兼「税務署 住宅借入金等特別控除証明書」です。
秋口になると多くの納税者が「住宅借入金等特別控除申告書 いつ届くのか」と不安の声を上げます。国税庁の公式運用によると、初年度の確定申告を正しく済ませた場合、控除期間の2年目にあたる年の10月中旬から下旬にかけて所轄の税務署から圧着ハガキまたは封書で一括郵送されます。ここで極めて重要な事実があります。この書類は毎年1枚ずつ送られてくるのではなく、残りの控除年数分(最長12年分)がまとめて送られてくるという点です。
「毎年送られてくるものだと思い込み、2年目の分だけ使って残りを誤って破棄してしまった」という相談は、企業の労務担当者からも毎年頻発するトラブルの筆頭として挙げられます。万が一、住宅借入金等特別控除申告書 紛失 再発行が必要になった場合でも、決して慌てる必要はありません。税務署に対して「住宅借入金等特別控除申告書 再交付申請書」を提出すれば再発行が可能です。
再交付の窓口は所轄の税務署ですが、身分証明書とマイナンバー確認書類を持参して直接窓口へ行けば、混雑状況にもよりますが即日〜数日で発行されます。郵送申請の場合は1週間〜10日程度を要します。また、近年ではデジタル庁および国税庁が推進するDX化により、住宅借入金等特別控除申告書 e-Taxを活用した電子データ(XMLファイル)での交付受付も一般化しています。勤務先が年末調整の電子申告システムを導入している場合は、紙の再発行を待たずにマイナポータル連携から直接データを取得するほうが圧倒的に迅速です。
【図解・記入例】住宅借入金等特別控除申告書の書き方と必要書類のチェックリスト
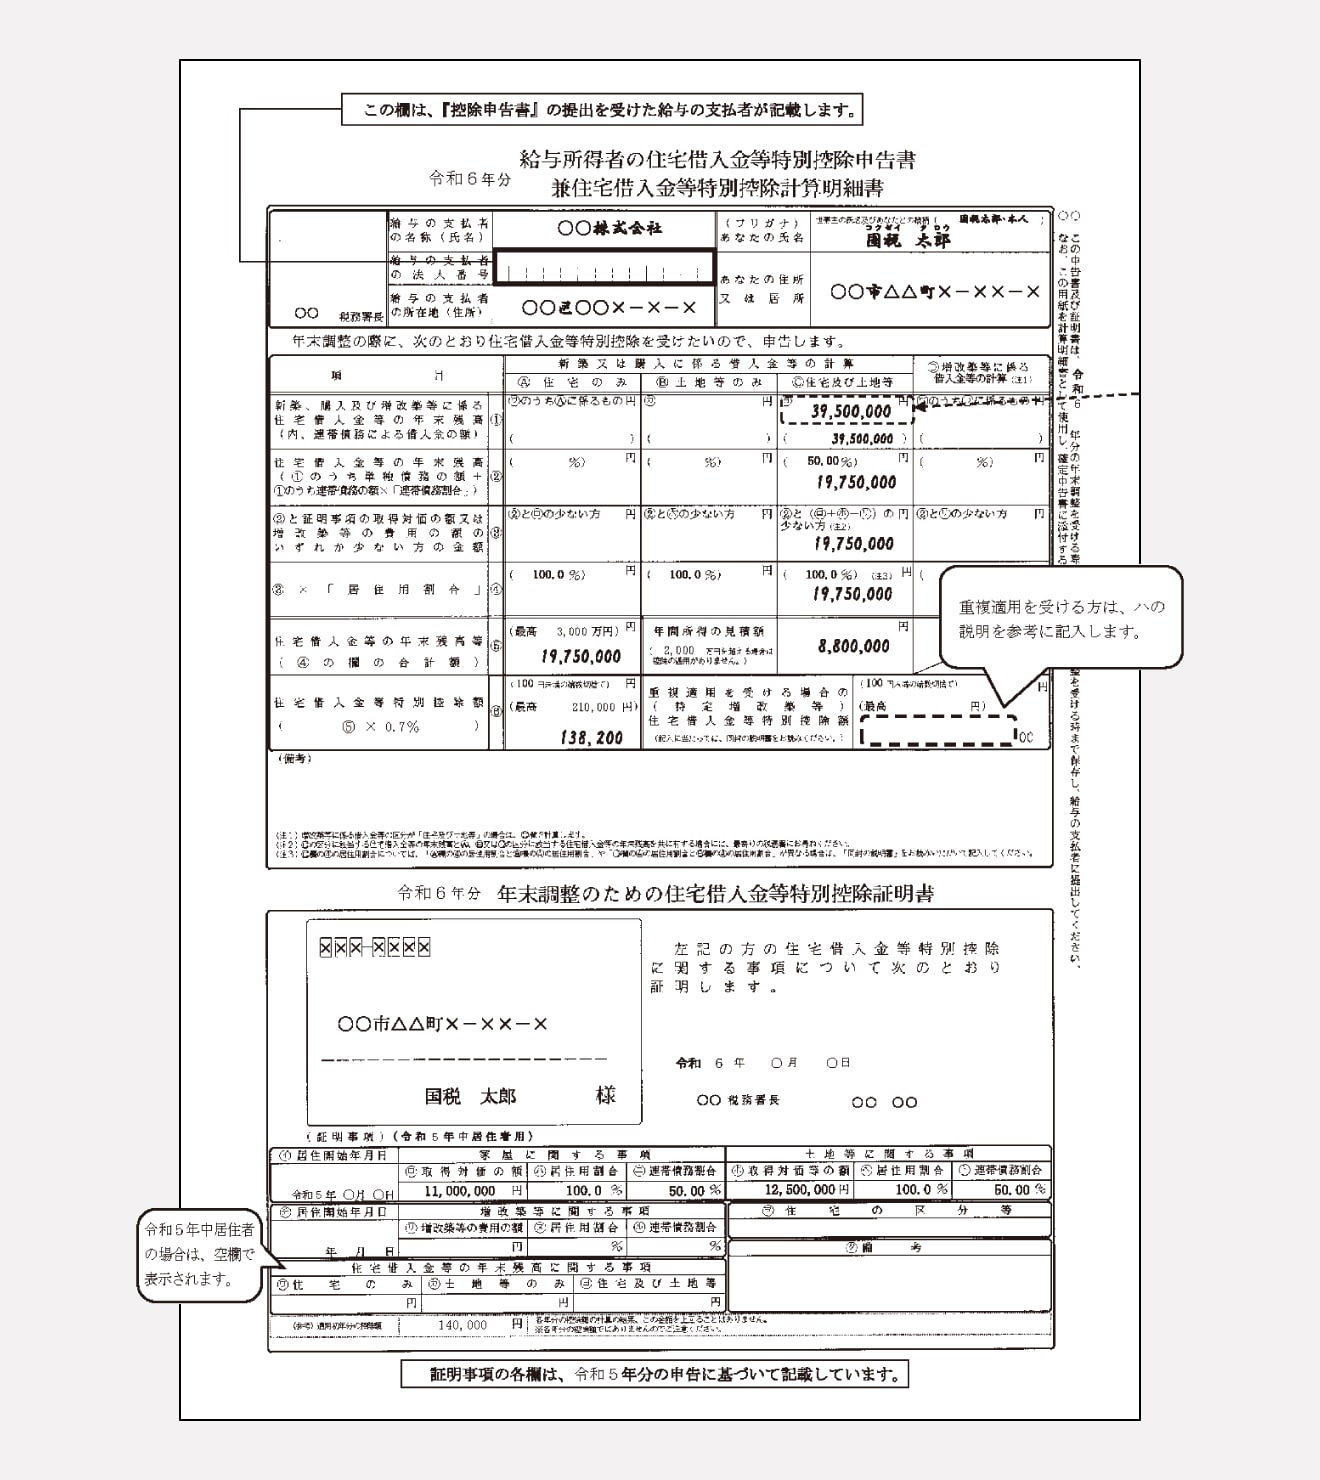
年末調整の書類提出で最もストレスを感じるのが、見慣れない専門用語が並ぶ申告書の記入欄です。しかし、手元に必要な書類さえ揃えてしまえば、その実態は「指定された数字を別の用紙から引き写す作業」に過ぎません。
まず手元に用意すべき年末調整 住宅借入金等特別控除申告書 添付書類は、融資元の金融機関から毎年10月頃に送付されてくる「住宅取得資金に係る借入金の年末残高等証明書」です。この残高証明書に記載された金額をベースに、申告書の各欄を埋めていきます。
用紙の上部には申告者の氏名・住所、勤務先名を記載します。核心部となる「新築、購入及び増改築等の契約区分」や「家屋の取得対価の額」などの基本情報は、すでに税務署側で印字されているケースが大半です。印字されていない空欄の計算ブロックにおいて、一般単独債務者が記入すべきステップは以下の通りです。
第一に、金融機関から届いた「住宅取得資金に係る借入金の年末残高等証明書」に記載されている「12月31日時点の借入金残高」を、申告書の「住宅借入金等の年末残高」欄へ正確に転記します。第二に、すでに印字されている家屋や土地の「取得対価の額」と比較し、少ない方の金額を「控除額の計算の基礎となる借入金等の年末残高」欄へ記入します。第三に、その金額に対して適用される控除率(2022年以降の税制改正適用組であれば原則0.7%、それ以前の入居者であれば1.0%)を乗じ、100円未満の端数を切り捨てた金額を最終的な「住宅借入金等特別控除額」として算出します。
数字の転記自体は単純ですが、住宅ローンを土地と建物で別々に組んでいる場合や、複数の金融機関を併用している場合は合算計算が必要になるため、電卓を叩く段階での単純な加算ミスには細心の注意を払わなければなりません。
連帯債務・ペアローンで大混乱?夫婦共有名義における記入の落とし穴と実務例
年末調整の現場で最もミスが集中し、給与担当者を疲弊させているのが、夫婦で住宅ローンを組んでいるケースです。共働き世帯の標準形となった「ペアローン」と「連帯債務」は、法的な債務構造が全く異なるにもかかわらず、現場では混同されがちです。
まず、夫婦ペアローン 年末調整 書き方について整理します。ペアローンとは、1つの物件に対して夫婦がそれぞれ独立した単独債務者として2本のローンを組む形態です。したがって、金融機関からの年末残高証明書も夫名義・妻名義で個別に2通届き、税務署からの申告書も夫婦それぞれに届きます。この場合の申告書の書き方は極めて明快であり、お互いが自身の単独ローンとして自身の申告書に自身の残高証明書の数値を転記するだけで完結します。持分割合の按分計算を申告書上で行う必要はありません。
対照的に、最も複雑で記入ミスが激増するのが「1本のローンを主債務者と連帯債務者で組んだ場合」です。以下に連帯債務 住宅借入金等特別控除申告書 記入例における最大の落とし穴を解説します。
連帯債務の場合、残高証明書には借入金全体の年末残高が1本で記載されており、備考欄などに「連帯債務者」の氏名が添えられています。申告書を作成する際は、申告書下部にある「連帯債務に係る借入金等の年末残高」等の特掲欄を使用し、以下の手順で計算を行わなければなりません。
まず、住宅全体の年末借入金残高を記入した上で、契約時に定めた「自己の負担割合(例:夫60%、妻40%)」を乗じます。この按分によって算出された金額こそが、各自の年末調整における控除対象残高となります。ここで多くの人が犯す過ちが、「夫が全額を申告し、妻も同じ証明書を添付して全額を申告する」という二重控除のミス、あるいは「持分割合と負担割合の不一致」です。
税務署の資産税担当者は、登記簿謄本の持分割合と住宅ローンの負担割合が乖離していないかを厳格に照合しています。例えば、持ち分が50:50であるにもかかわらず、夫が70%控除を受けようとすると、差額の20%分は「夫から妻への住宅取得資金の贈与」とみなされ、思わぬ贈与税の課税リスクを招く引き金になります。
【実態比較】ペアローンvs連帯債務vs単独債務|控除額と手続き負荷の決定的な違い
住宅ローンの組み方によって、年末調整の手続き難易度や控除枠の最大化には決定的な違いが生じます。各借入スキームにおける実務上の数値データと特徴を以下の表にまとめました。
| 借入スキーム | 詳細・数値データ | 手続きの難易度と負荷 | 編集部の見解・評価 |
|---|---|---|---|
| 単独債務(一般型) | 控除限度額:年最大21万〜35万円(借入上限3,000万〜5,000万円枠)。対象者1名。 | ★☆☆☆☆(低負荷) 残高証明書の数値をそのまま転記するのみ。 | 最もトラブルが起きにくい標準形。書類の管理と計算ミスが極めて少なく初心者向け。 |
| 夫婦ペアローン | 枠を夫婦2名分適用可能(世帯最大42万〜70万円)。契約手数料や諸費用は2本分発生。 | ★★☆☆☆(中負荷) 夫婦それぞれが各自の勤務先へ個別提出。按分計算は不要。 | 控除枠を最大化できるが、諸費用増と将来の産休・育休・退職時の控除枠余剰リスクに留意が必要。 |
| 連帯債務(フラット35等) | 契約は1本で夫婦2名が控除対象。諸費用は1本分で済むが、団体信用生命保険の取扱いに制限あり。 | ★★★★☆(高負荷) 申告書上で負担割合の按分計算が必須。添付書類の共有が必要。 | 年末調整で最もミスと修正依頼が集中する領域。持分割合との整合性チェックが死活問題。 |
| 連帯保証 | 主債務者のみが控除対象。保証人(配偶者等)は収入合算しても控除額0円。 | ★☆☆☆☆(低負荷) 主債務者のみ通常通り提出。保証人は手続きなし。 | ペアローンや連帯債務と誤認し、「配偶者も控除を受けられる」と勘違いするトラブルが散見される。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋などの税務相談スレッドには、毎年11月になると切実な悲鳴が溢れかえります。大手企業の労務担当者に取材を試みたところ、「全社から提出される年末調整書類の中で、最も差し戻し(修正依頼)が多いのがダントツで住宅借入金等特別控除申告書だ」と現場のリアルな疲弊感を語ってくれました。
ある大手製造業の人事部員は次のように証言します。「特に多いのが、金融機関から届いた残高証明書の原本ではなく、誤ってコピーを提出してくるケースです。年末調整の実務では原則として残高証明書の『原本』添付が法律上義務付けられています。連帯債務のご夫婦の場合、1枚しかない証明書原本をどちらの勤務先に出すべきかで迷い、結果として夫の会社に原本、妻の会社にコピーを出し、妻側の会社から『原本証明がないと受け付けられない』と差し戻される悲劇が毎年必ず起きます」。
連帯債務で原本が1通しかない場合、主債務者の会社に原本を提出し、連帯債務者である配偶者はその「原本の写し」に加えて、主債務者の会社が原本を確認した旨の証明や、申告書への連帯債務者記載を行うことでクリアするのが通例です。しかし、中小企業の総務などではこの例外ルールが浸透しておらず、無用なトラブルへ発展する事例が散見されます。
また、住宅購入者コミュニティに投稿された手記の中には、「共働きを前提にペアローンを組んだものの、第1子出産に伴い妻が育児休業に入り、年収が激減した結果、妻側の住宅ローン控除が全額使い切れず数十万円分を捨ててしまった」という痛切な告白も見受けられます。住宅ローン控除は「自らが納めた所得税および一部の住民税からの還付」であるため、そもそも非課税所得となる育児休業給付金を受給している期間は、控除する税金そのものが存在しないという構造的落とし穴が存在するのです。
一般に知られていない盲点とネットの誤解
ネット上で流布している情報の中には、法改正への追従不足や思い込みによる誤解が少なからず存在します。編集部が検証した代表的な3つの誤謬を解き明かします。
誤解1:「残高証明書の『借入金残高』の数字をそのまま書けば必ず満額控除される」
これは最もありがちな錯覚です。控除対象となるのは「借入金残高」と「住宅の取得対価(建物の購入金額や土地の取得費)」のいずれか低い方です。例えば、親からの多額の資金贈与や自己資金の投入、あるいは補助金(子育てエコホーム支援事業等)を受給している場合、住宅ローンの残高が実質的な取得対価を上回るケースがあります。この場合、取得対価から補助金等を差し引いた金額が上限となるため、銀行の残高証明書の金額をそのまま書くと過大申告となり、後日税務署から修正申告を求められる原因になります。
誤解2:「繰り上げ返済をしたのに、10月に届いた残高証明書の数字で申告してよいのか」
金融機関が発行する「年末残高等証明書」は、通常9月末〜10月上旬時点のデータを元に、12月31日までの約定返済が予定通り行われたと仮定した「年末予測額」が印字されています。しかし、10月〜12月の間にまとまった繰り上げ返済を実施した場合、証明書に印字された予定残高と実際の12月31日時点の残高が乖離してしまいます。この場合、銀行へ連絡して繰り上げ返済後の数値が反映された「再発行証明書」を至急取得しなければなりません。これを怠ると、過大控除として税務署からの指摘を受ける対象となります。
誤解3:「会社の年末調整に間に合わなかったら、その年の控除は消滅する」
書類の紛失や再発行の手続きが長引き、会社の年末調整の最終提出期限(多くの企業で11月下旬〜12月上旬)を過ぎてしまった場合でも、権利を喪失するわけではありません。単に勤務先での年末調整から住宅ローン控除が除外されるだけです。翌年1月以降に自ら確定申告(還付申告)を行えば、納めすぎた税金は1円も漏れることなく全額還付されます。還付申告は翌年1月1日から5年間にわたって提出が認められているため、会社の締め切りに間に合わないからといってパニックに陥る必要は皆無です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や家計経済学の観点から住宅ローンと年末調整の構造を俯瞰すると、ペアローンや連帯債務を巡るトラブルの根底には「夫婦間の心理的・経済的バウンダリー(境界線)の曖昧さ」が存在します。目先の税制優遇(控除の最大化)を追い求めるあまり、夫婦のキャリアプランやライフステージの変化に対する柔軟性を失ってしまうケースが後を絶ちません。
【ペアローン・連帯債務を活用して年末調整の恩恵を最大化できる世帯】
- 夫婦ともにフルタイムの正規雇用であり、今後10〜13年間にわたり継続的な課税所得が見込める世帯
- 産休・育休中の一時的な年収低下リスクに対して、配偶者側の控除余剰を許容できる資金的バッファがある世帯
- 資産の持分割合や債務の負担割合について、エクセル等を用いて客観的・定量的に家計管理ができる世帯
【単独債務を選択すべき、あるいはペアローンを慎重に見直すべき世帯】
- 近い将来にどちらかが独立開業、時短勤務、専業主婦(夫)への転換を想定している世帯
- 夫婦間の収入格差が大きく、片方の所得税・住民税額が控除枠上限(年間21万円等)に到底達していない世帯
- 年末調整や税務の手続きに対するリテラシーに不安があり、毎年の書類管理や按分計算を負担に感じる世帯
住宅ローン控除は、制度を正しく理解し適切に書類を作成すれば、家計にとって極めて強力な減税装置となります。しかし、それは「夫婦双方が自立した納税者として境界線を保ち、契約実態に応じた正しい申告を行う」という厳格な規律の上に成り立っていることを忘れてはなりません。
【住宅借入金等特別控除申告書】に関するよくある質問(FAQ)
Q1:申告書を紛失してしまいました。会社の年末調整期限に間に合いそうにない場合はどうすればよいですか?
A1:まずは最寄りの所轄税務署へ直接行き、「住宅借入金等特別控除申告書 再交付申請書」を提出してください。窓口であれば数日で発行されるケースもあります。それでも会社の締め切りに間に合わない場合は、無理に書類提出を間に合わせようとせず、今回の年末調整では住宅ローン控除をスキップしてください。年明けの1月以降に、税務署から届いた申告書と残高証明書、会社から交付される源泉徴収票を持って「確定申告(還付申告)」を行えば、控除額は全額還付されます。
Q2:連帯債務の場合、金融機関から届く「残高証明書」の原本は夫婦どちらの勤務先に出すべきですか?
A2:原則として、主債務者が勤務先へ残高証明書の「原本」を提出し、連帯債務者である配偶者はその「原本のコピー」を自身の勤務先へ提出します。その際、コピーの余白部分に「原本は主債務者(夫・妻の氏名)の勤務先(〇〇株式会社)へ提出済み」と付記し、連帯債務者の申告書特掲欄に必要事項を記載して提出するのが一般的な実務手順です。勤務先によっては所定の証明書添付を求められる場合があるため、事前に労務担当者へ確認することをおすすめします。
Q3:10月に繰り上げ返済を行いました。手元にある残高証明書の金額を二重線で消して自分で手書き修正してもいいですか?
A3:残高証明書の数字を自身で手書き修正することは一切認められません。金融機関が発行した公的証明書を改ざんしたものとみなされ、勤務先および税務署で受領を拒否されます。必ず融資元の金融機関の窓口やオンラインバンキングから「繰り上げ返済後の残高を反映した証明書の再発行」を依頼してください。再発行が年末調整に間に合わない場合は、確定申告での還付手続きに切り替えてください。
Q4:e-Taxを利用して申告書をデータ提出する場合、紙の添付書類は破棄しても大丈夫ですか?
A4:勤務先が国税庁準拠の年末調整クラウドシステムを導入しており、金融機関の残高証明書もマイナポータル連携等による電子データ(XML形式)で提出した場合は、紙原本の提出は不要となります。ただし、電子提出した場合でも、税務署からの調査要請に備えて一定期間のデータ保存や原本保管が求められるケースがあります。また、紙で届いた証明書をスマートフォンで撮影してアップロードする形式のシステムの場合は、法定保存期間(7年間)原本の保管義務が課されるのが一般的ですので、勝手に破棄せず大切にファイリングしてください。
まとめ:今後の動向と失敗しないための判断基準
マイホーム取得に伴う住宅ローン控除は、数ある税制優遇の中でも減税規模が群を抜いて大きい制度です。2年目以降の年末調整は、初年度の確定申告に比べればハードルが大幅に下がるとはいえ、送付されてくる書類の保管や、ペアローン・連帯債務特有の按分計算など、依然として初見殺しのトラップが随所に散りばめられています。
2026年現在の税制環境においては、省エネ基準適合義務化などの住宅性能要件が厳格化されており、物件種別ごとの借入限度額の管理もより複雑化しています。だからこそ、「税務署から送られてきた複数年分の申告書はスキャンしてクラウドに保存し、原本は重要書類ホルダーで一括管理する」「残高証明書が届いたらすぐに開封し、繰り上げ返済のズレがないか確認する」という初動のルーティン化が極めて有効です。
万が一書類を失くしたり、計算を誤ったりした場合でも、日本の税制には「5年間の還付申告期間」という救済措置が用意されています。焦って誤った数字を申告書に書き込むのではなく、正しい知識を持って冷静に対処し、正当な還付金を確実に手元へ取り戻してください。 (出典: 住宅 借入金 等 特別 控除 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。