領収書とは?レシートの違いや書き方・インボイス新常識を徹底解説
ビジネスの現場や日々の買い物で当たり前のように交わされる「領収書」。多くの人が「とりあえず宛名入りの領収書をもらっておけば経費精算は安心だ」と盲信しがちですが、その認識は税務リスクと隣り合わせです。2023年10月のインボイス制度導入、そして電子帳簿保存法の抜本的な運用開始を経て、日本の経理・税務の常識は音を立てて塗り替えられました。
何気なく受け取っている「宛名なしの領収書」や「お品代と書かれた紙片」が、税務調査の現場で真っ先に疑いの目を向けられるケースが後を絶ちません。今や企業人だけでなく、個人事業主やフリーランスにとっても、領収書の正しい知識は事業防衛のための必須教養です。基本の法的意味から最新のルール、保管期間の落とし穴まで、現場のリアルな証言を交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は金銭の授受を証明する「受取証書」(民法486条)であり、支払いの二重請求を防ぐ強力な法的効力を持つ。
- 要点2:税務調査では「品目不明の手書き領収書」より「詳細が印字されたレシート」の方が証拠力が高く、インボイス制度下では記載要件の充足が必須。
- 要点3:法人の保管期間は原則7年(欠損金がある場合は最長10年)であり、電子取引データは紙出力保存が禁止されているため電帳法対応が不可欠。
【基礎知識】領収書とは何か?法的な位置づけと「受取証書」の真実
日常会話で何気なく使われる「領収書」という言葉ですが、法律上の定義を正確に答えられる人は多くありません。法律用語としては、民法第486条に規定されている「受取証書」に該当します。弁済(支払いや決済)を行った者が、弁済を受領した者に対して「代金を確かに受け取りました」という事実を証明させるために交付を請求できる権利が法律上明記されています。
つまり、代金を支払った側には「領収書を発行してください」と請求する権利があり、受け取った側には原則として発行する義務が生じます。これに応じない場合、代金支払者は支払いを拒絶できる「同時履行の抗弁権」が認められているほど、商取引における領収書の法的効力は重いものです。
領収書の主たる役割は2点に集約されます。1つは取引先や店舗からの「二重請求を防止すること」、もう1つは確定申告や法人税申告において「事業のために金銭を支出した事実を客観的に証明すること」です。後者の税務上の観点において、領収書は「お金を支払った」という証拠にはなりますが、それ単体で無条件に「事業経費」として認められるわけではありません。何を購入し、それが事業にどう関連しているのかという事業関連性の説明責任が常にセットで求められます。
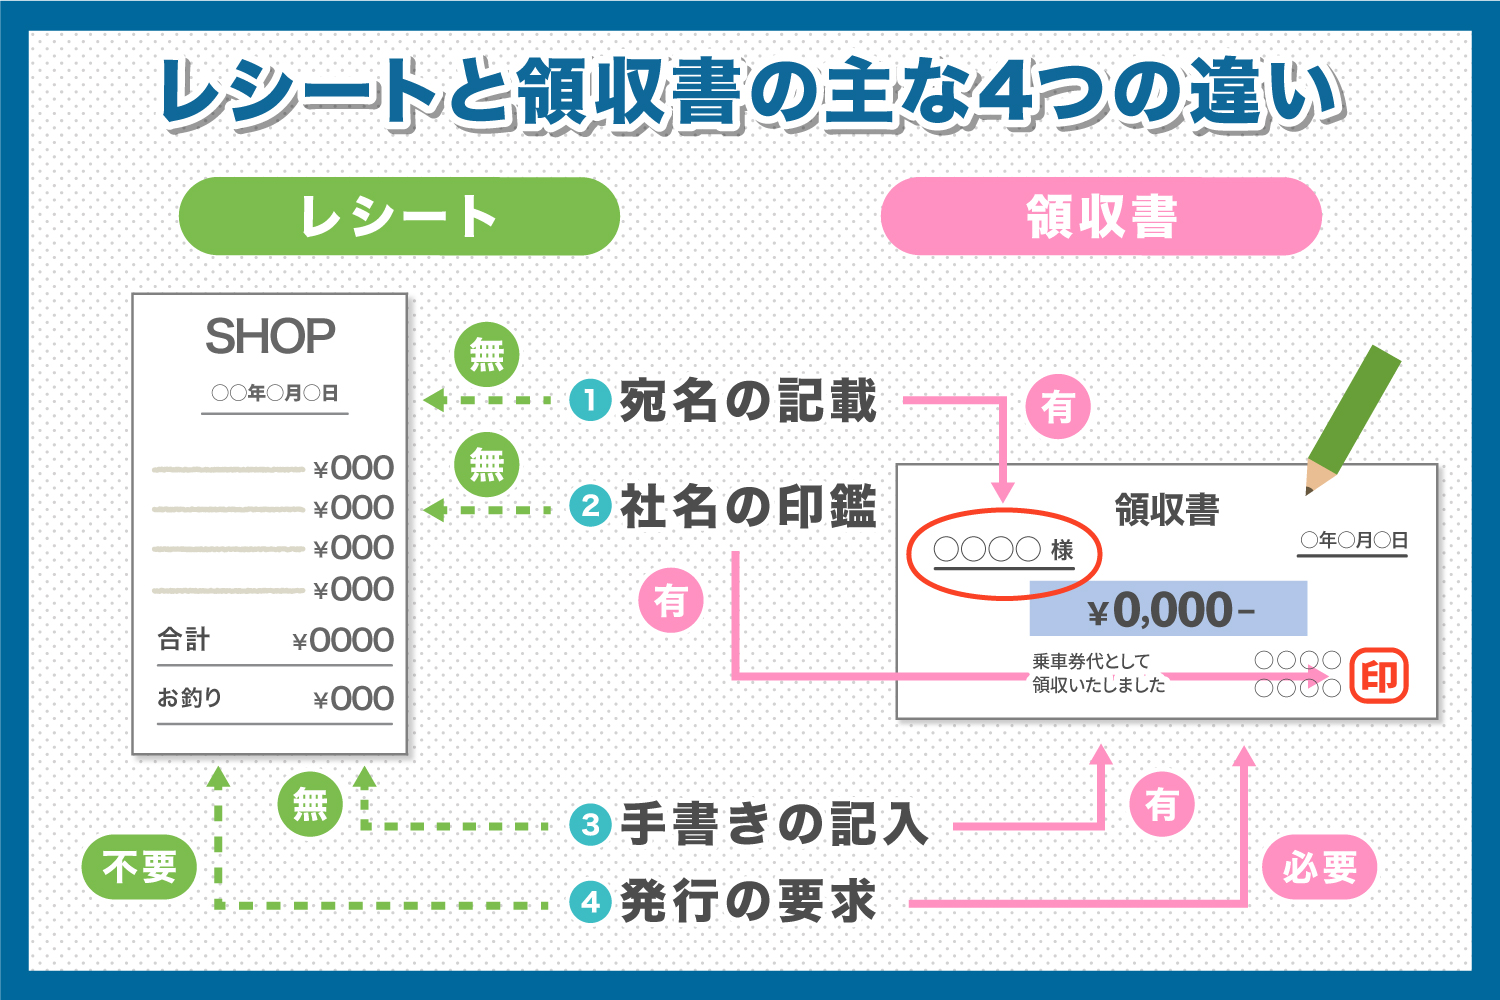
【実態検証】「領収書とレシートの違い」ネットの誤解と税務現場のリアル
SNSやネット掲示板の経理相談で最も頻繁に見かけるのが、「レシートは経費で落ちないから、必ず手書きの領収書をもらいなさい」という古い指導です。しかし、国税局関係者や現役の税理士に取材すると、現場の実態はまったく逆の様相を呈しています。
結論から言えば、領収書とレシートの違いにおいて、税務調査官が圧倒的に信用するのは「品目がすべて印字されたPOSレシート」です。手書きの領収書は、宛名に「上様」、但し書きに「お品代」と書かれているケースが多く、第三者から見ると「誰が何を買ったのか」が完全にブラックボックスになります。一方でレシートには、購入日時、店舗名、具体的な商品名(文房具、書籍、手土産の菓子類など)、個数、適用税率が改ざん不可能な形で克明に記録されています。
領収書確定申告経費の計上にあたって、税務署が見ているのは書類の表題(領収書かレシートか)ではなく「取引の実態」です。実際に都内の税理士法人が扱う税務調査の現場でも、「手書き領収書を大量に束ねている事業者ほど、私的な買い物を紛れ込ませていないか厳しく突っ込まれ、レシートを几帳面に保管している事業者の方が調査がスムーズに終わる」という証言が一致して聞かれます。
【2026年最新】インボイス制度と電帳法で激変した領収書のルール
2023年10月に施行されたインボイス制度(適格請求書等保存方式)以降、領収書が持つ役割は「単なる金銭受領の証明」から「消費税の仕入税額控除を受けるための厳格な証明書」へとシフトしました。買い手側が支払った消費税分を控除するためには、売り手が発行する領収書にインボイス制度領収書対応として定められた法定事項が網羅されていなければなりません。
具体的には、適格請求書発行事業者の「登録番号(T+13桁)」、取引年月日、取引内容(軽減税率の対象である旨)、税率ごとに区分して合計した対価の額および適用税率、消費税額等、そして交付を受ける者の氏名または名称(宛名)です。ただし、不特定多数と取引を行う飲食業、小売業、タクシー業などでは、宛名を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められています。
さらに電子帳簿保存法領収書の要件も見逃せません。PDFや電子メール、Webサイトからダウンロードした電子領収書は、紙に出力して保存する代替措置が廃止され、電子データのまま所定の要件(改ざん防止措置や「日付・金額・取引先」による検索機能の確保)を満たして保存することが義務付けられています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書き領収書 | 品目・宛名の記載が曖昧になりがち | 従来の慣習(「上様」「お品代」) | インボイス要件落ちのリスク大。税務調査での説明負担が最も重い |
| POSレジレシート | 購入日時、全品目、単価、税率を完全記録 | 小売・飲食の標準(適格簡易請求書) | 客観的証拠力が極めて高く、税務上最も信頼される基本書類 |
| 電子領収書(PDF等) | 印紙税非課税(0円)。検索性要件の保持必須 | ECサイト・クラウド決済で主流 | 紙保存不可。電帳法に準拠したファイル名管理やシステム導入が必須 |
| 適格簡易請求書 | 宛名省略可、登録番号と税率別対価・税額明記 | 飲食店、タクシー、小売業など | ビジネス利用での経費精算において宛名なしでも合法的に控除可能 |

プロが教える「領収書の正しい書き方」と絶対に避けるべきNG事項
発行側・受領側の双方がトラブルを避けるために、領収書の正しい書き方をマスターしておく必要があります。記載漏れや不備があると、買い手側に迷惑をかけるだけでなく、税務調査時に売り上げの計上漏れを疑われる原因にもなります。
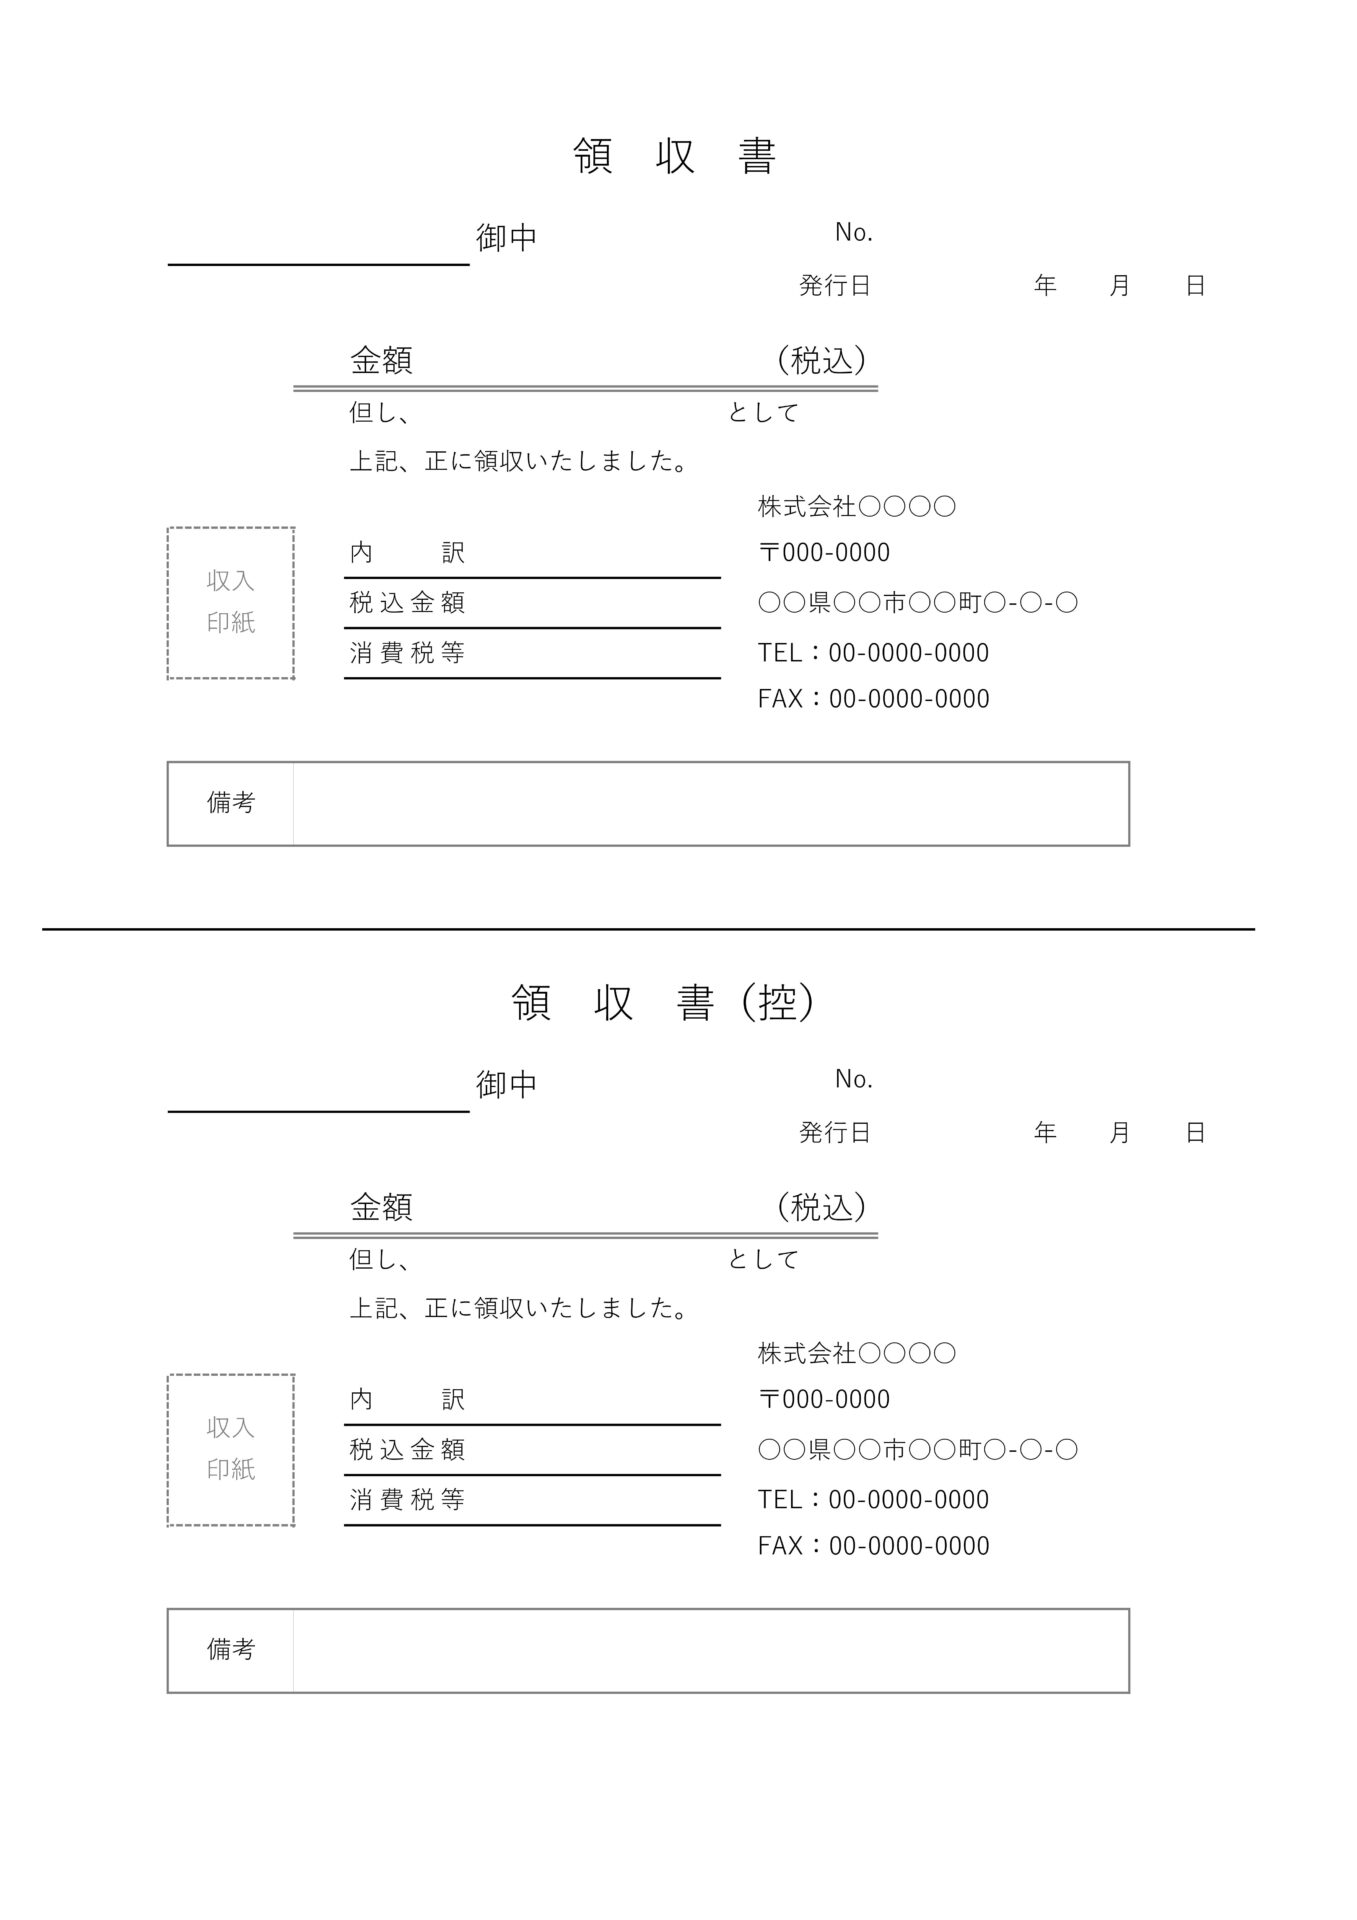
領収書を構成する必須要素は以下の通りです。
- 発行年月日:実際に金銭を受け取った年月日を西暦または和暦で正確に記載。
- 宛名:支払者の正式名称(法人名、屋号、フルネーム)。
- 金額:改ざんを防ぐため、数字の頭に「¥」や「金」、末尾に「-」や「※」を付け、3桁ごとにカンマを入れる。
- 但し書き:購入した物品・サービスの内容を具体的に記載。
- 発行者情報:店名・社名、住所、電話番号、およびインボイス登録番号。
ここで現場で頻発するNG事項の代表格が領収書日付なし無効の問題です。たまに「決算の都合があるから日付を空欄にしてほしい」と頼まれるケースがありますが、これは絶対に受けてはなりません。受領側が後から都合の良い日付を勝手に書き込むと、私文書偽造罪や税務上の仮装隠蔽とみなされ、重加算税の対象となるリスクがあります。日付のない領収書は、いつの事業年度の経費かすら証明できないため、税務上は原則無効と判断されます。
また、領収書但し書きルールについても厳格な対応が求められます。「お品代」や「ご飲食代」といった抽象的な表現は避け、「書籍代(専門書)」「取引先との打合せ飲食代(3名)」「PC周辺機器代」など、誰が見ても業務の何に使ったかが一目で分かるレベルで記載するのが鉄則です。
さらに紛失時に問題となる領収書再発行可否ですが、発行者側に再発行の法的義務はありません。むしろ安易に再発行に応じると、架空経費の計上や二重精算に加担したと疑われるリスクがあります。やむを得ず再発行する場合は、過去の控えを必ず確認した上で、書類に大きく「再発行」と朱書きし、紛失した領収書の番号等を紐付けておくのが実務上の防衛策です。
一般に知られていない盲点とネットの誤解
ネット上には「領収書の宛名が空欄だと一発で経費否認される」「宛名は『上様』でも経費精算できる」という極端な言説が散見されます。この領収書宛名なし問題の真相を解き明かしましょう。
インボイス制度上、卸売業や製造業、一般的な法人間取引(BtoB)において交付される適格請求書には、交付を受ける事業者の「氏名または名称」の記載が義務付けられています。したがって、BtoB取引で宛名のない領収書を受け取った場合、消費税の仕入税額控除は認められません。しかし、前述の通りスーパー、飲食店、タクシーなどの簡易インボイス発行が認められている業種では、法的に「宛名なし」でも適格簡易請求書として有効に機能します。所得税や法人税の経費(損金)としても、業務関連性が説明できるならば直ちに否認されることはありません。
もう一つの大きな盲点が、領収書収入印紙金額のルールです。紙の領収書で売上代金の受取額が5万円以上(税抜)になる場合、受取金額に応じた収入印紙を貼付し、消印(割り印)を押す義務が生じます(印紙税法)。これを怠ると、過怠税(本来の印紙税額の3倍)が課されるペナルティがあります。
しかし、現代の決済手段において決定的な例外が2つ存在します。1つはクレジットカード決済です。クレジットカードによる支払いは信用取引であり、その場で金銭の授受が行われていないため、領収書に「クレジットカード利用」と明記されていれば、金額が5万円、100万円を超えていても印紙税は非課税となります。もう1つは電子領収書(PDFなど)です。電子データとして交付される書類は印紙税法上の「課税文書」に該当しないため、どれだけ高額な取引であっても収入印紙を貼る必要は一切ありません。
【税務リスク回避】保管期間の落とし穴とペナルティの脅威
「領収書は何年間保管すればよいのか」という疑問も、税務調査で追徴課税を受けないための死活問題です。特に領収書保管期間法人の場合は、法律によって明確な定めがあります。
法人税法上、帳簿書類や領収書などの証憑書類の保管期間は原則7年間です。事業年度ごとの確定申告書の提出期限の翌日から起算して7年間の保存が義務付けられています。さらに注意すべきは、青色申告書を提出した事業年度に欠損金(赤字)が生じた場合です。繰越欠損金の控除を適用するためには、その事業年度の帳簿書類を最長10年間(平成30年4月1日以後に開始した事業年度の場合)保管しなければなりません。
個人事業主の場合、青色申告者は原則7年(前々年の所得が300万円以下の場合は5年)、白色申告者は5年の保管義務があります。もし税務調査が入った際に領収書を破棄・紛失して提示できなかった場合、該当する支出の経費算入が否認され、過去に遡って本税に加え過少申告加算税や延滞税が課されるリスクがあります。紙の領収書は月別や勘定科目別にファイリングし、退色しやすい感熱紙レシートはコピーを取るか、電帳法のスキャナ保存要件に従って即座にデータ化する運用が求められます。
【プロの結論】形式主義の罠を脱し「実質判断」へシフトせよ
昭和・平成の日本企業に深く根付いていたのが、「とりあえず宛名入り・但し書き付きの手書き領収書を貰うのが大人のマナー」という形式主義です。経理部門も「上様・お品代」の領収書を受け取り、機械的に承認する文化が長年放置されてきました。これは組織心理学における「手続き的正当化への逃避」であり、中身の正当性を確認する労力を省くために形式に依存していたに過ぎません。
しかし、デジタル化と税制の近代化が進んだ現在、その形式主義はもはやコンプライアンス上の巨大な脆弱性へと反転しました。社内ガバナンスの観点から見直すべき判断基準は明白です。
迷わず選択すべきこと(推奨):
- 手書き領収書ではなく、明細が克明に記録された「POSレシート」を第一選択とする。
- 出張旅費や備品購入は極力コーポレートカード等のキャッシュレス決済を利用し、電子明細と紐付ける。
- 領収書の裏面や精算システムの備考欄に「誰と、どのような目的で利用したか」の事実関係をメモしておく。
今すぐやめるべき慣習(非推奨):
- 店員の手を止めさせてまで「宛名:上様」「但し書き:お品代」の手書き領収書を切らせる行為。
- 日付が空欄の領収書を受け取り、後から経理担当者や自分がペンで書き足す不正行為。
- PDFで届いた電子領収書をわざわざプリンターで紙印刷し、元データを破棄する誤った運用。
重要なのは「紙の体裁」ではなく「支出の業務関連性」をいかに客観的に証明できるかです。形式的な領収書集めから脱却し、正確なデータと購入明細に基づいた透明性の高い管理体制を敷くことこそが、企業と個人の双方を税務リスクから守る唯一の道です。
【領収書とは】に関するよくある質問(FAQ)
Q1:領収書の宛名が「上様」や「宛名なし」でも経費として認められますか?
A1:小売業、飲食店、タクシー業などの店舗が発行する「適格簡易請求書」であれば、法律上宛名の記載が免除されているため、宛名なしや「上様」であっても経費計上および消費税の仕入税額控除が認められます。ただし、一般的な企業間取引(BtoB)で発行される正規のインボイスでは宛名(正式な社名・屋号)の記載が必須条件となるため、宛名なしでは仕入税額控除を受けられません。
Q2:領収書を紛失した場合は再発行してもらえますか?出金伝票で代用可能ですか?
A2:店舗や発行元に再発行の法的な義務はなく、二重発行トラブルを防ぐ観点から断られるのが一般的です。万が一紛失した場合は、購入日、支払先、購入内容、金額を記録した「出金伝票」を作成し、クレジットカードの利用明細書や注文確認メールなどを添付することで、税務上の経費として認められるケースがあります。ただし消費税の仕入税額控除の適用は厳しくなるため注意が必要です。
Q3:5万円以上でもクレジットカード決済なら収入印紙は貼らなくていいのですか?
A3:貼る必要はありません。印紙税法において、クレジットカード決済は金銭の授受を伴わない「信用取引」とみなされるため非課税となります。ただし、領収書上に「クレジットカード利用」などの文言が明記されていることが法的な免除条件となります。記載がない場合は通常の金銭受取とみなされ、印紙の貼付が必要になります。
Q4:領収書の日付が空白(日付なし)のものは税務上どう扱われますか?
A4:日付が記載されていない領収書は、どの事業年度の費用であるかを特定できないため、原則として税務上の証拠能力を持ちません。受領者が勝手に日付を書き足す行為は私文書偽造等の罪に問われる恐れがあり、税務調査でも「架空経費」や「期ズレ(費用の前倒し計上)」を疑われる重大なリスクとなります。日付漏れに気づいた場合は速やかに発行元に連絡し、正しい日付を追記・訂正してもらう必要があります。
まとめ:今後の動向と失敗しないための判断基準
領収書を取り巻く環境は、かつてないスピードでデジタルシフトを遂げています。「紙の束を保管し、年度末に慌てて整理する」という旧来の経理スタイルは、インボイス制度と電子帳簿保存法の定着によって完全に過去のものとなりました。
手書きの領収書に固執するメリットは実質的に消滅し、明細が可視化されたPOSレシートや、タイムスタンプを伴う電子領収書の方が、税務上の安全性も事務処理の効率も圧倒的に優れています。これからのビジネスパーソンに求められるのは、古い思い込みを捨て、最新のルールに基づいた「クリーンで客観的な支出管理」を徹底することです。日々の正しい1枚の扱いが、将来の税務トラブルからあなたとあなたの組織を確実に守る防壁となります。 (出典: 領収 書 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。