損害保険料率算出機構から手紙が来た理由とは?放置の危険と正しい対処法
自宅の郵便受けに見慣れない「損害保険料率算出機構」あるいは「自賠責損害調査事務所」と印字された封筒が届き、驚きや警戒心を抱いた方は少なくありません。「身に覚えのない団体からの架空請求や詐欺ではないか」「なぜ自分の個人情報を知っているのか」と不審に思い、開封をためらうケースも頻発しています。
損害保険料率算出機構(GIROJ)からの手紙は、交通事故の被害者や加害者、あるいは関係者に向けて送られる極めて重要かつ公的な通知です。怪しい郵便物だと決めつけて放置すると、受け取れるはずの自賠責保険金が支払われなくなったり、後遺障害の審査が完全にストップしたりする致命的な不利益を被る恐れがあります。本記事では、手紙が届いた決定的な背景、放置するリスク、同封書類の具体的な返送手順まで、事故処理の現場実務を踏まえて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損害保険料率算出機構からの手紙は架空請求詐欺ではなく、交通事故に伴う自賠責保険の損害調査や等級認定を行う公的機関からの正式な照会通知です。
- 要点2:同封された書類を無視・放置すると調査手続きが全面停止し、自賠責保険金の受取遅延や示談交渉の長期化など当事者に甚大な不利益が生じます。
- 要点3:届いた書類(事故発生状況報告書や医療照会同意書など)の趣旨を正しく把握し、記載内容を慎重に確認したうえで期日内に返送することが重要です。
【真相解明】損害保険料率算出機構から手紙が届く決定的な理由と団体の正体
突如として郵便が届いた理由を把握するためには、差出人である「損害保険料率算出機構」がどのような役割を担う組織なのかを理解する必要があります。この団体は民間の保険会社ではなく、「損害保険料率算出団体に関する法律」に基づいて設立された金融庁管轄の認可法人です。損害保険各社から独立した公正・中立な立場から、自賠責保険の基準料率の算出や、自動車事故における損害調査業務を一手に引き受けています。
手紙の発送元には、同機構の本部ではなく全国各地に配置された「自賠責損害調査事務所」の名称が記載されているケースが一般的です。では、なぜ見ず知らずの公的機関から直接書類が送られてくるのでしょうか。損害保険料率算出機構届く理由には、主に以下の4つのシチュエーションが存在します。
- 事故状況や過失割合に食い違いが生じている場合:加害者と被害者の主張が異なり、警察の交通事故証明書だけでは事実関係が確定できない際、当事者双方に「事故発生状況報告書」を送付して客観的な事実確認を行います。
- 後遺障害等級の審査が進められている場合:怪我の治療が終了(症状固定)し、後遺症の等級認定を行う段階で、通院実績やカルテの開示確認を求めるために書類が送られます。
- 医療機関への情報照会が必要な場合:事故前の既往症の有無や治療内容の妥当性を医師に直接確認するため、「医療照会同意書」への署名・捺印を求めてきます。
- 被害者が直接請求(被害者請求手続き)を行っている場合:被害者が加害者の任意保険会社を介さず、自賠法第16条に基づいて自賠責保険金を請求した際、調査進捗や不足書類の案内が届きます。
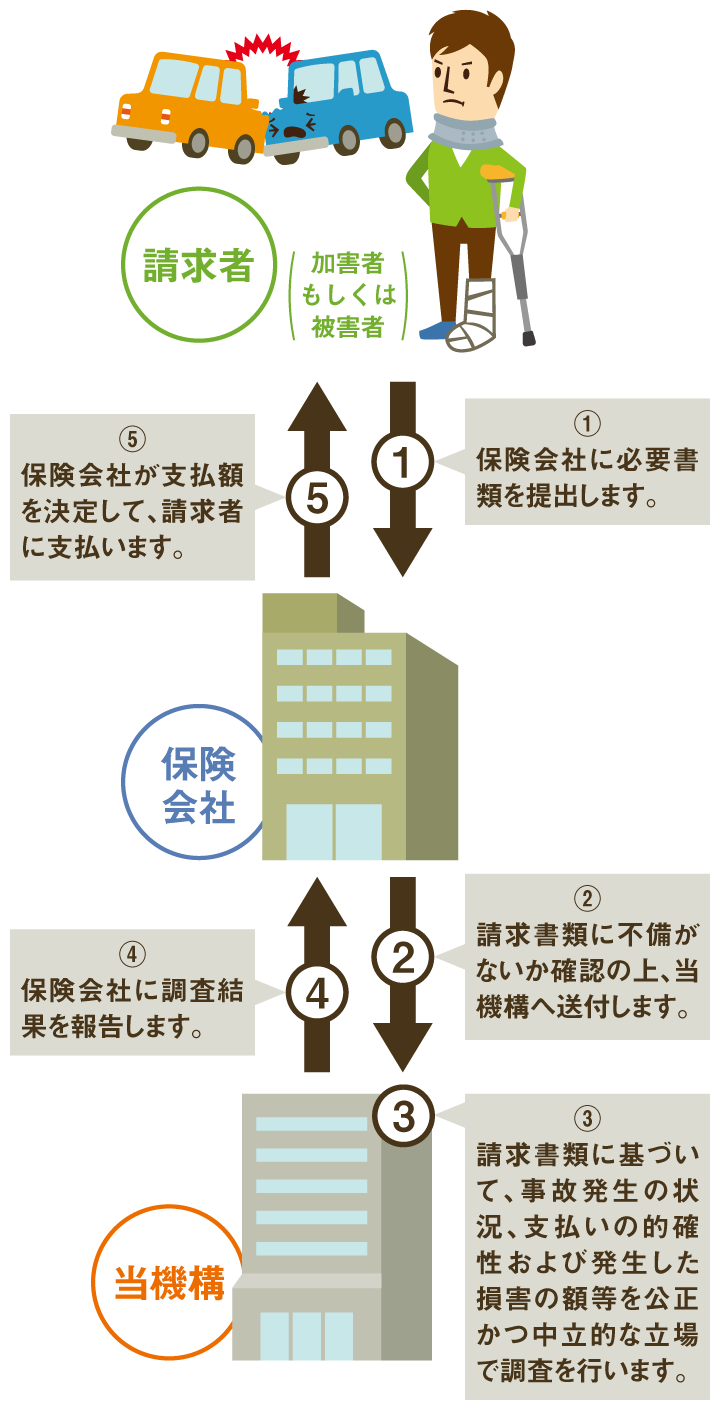
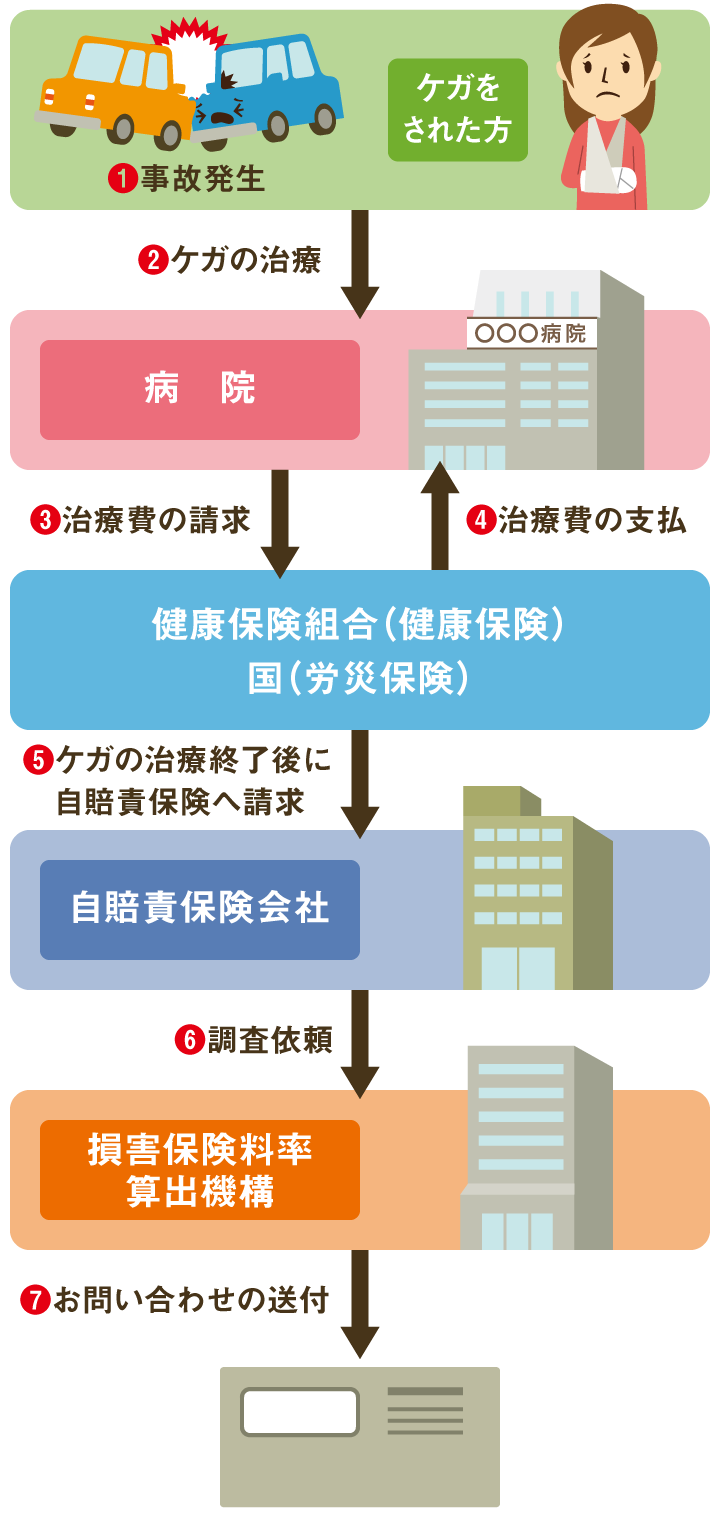
事故に遭遇した際、当事者は「相手の保険会社とだけやり取りしている」と認識しがちです。しかし、人身事故における対人賠償の土台となる自賠責保険の調査は、法律によってこの機構が一括して中立に審査するシステムになっています。相手方の保険会社が裏側で自賠責保険への請求手続きを進めた結果として、調査主体である機構から直接あなたへ確認書類が届くのです。

詐欺を疑う前のセルフチェック|本物の通知と怪しい郵便物の見分け方
公的機関を装った特殊詐欺や架空請求が巧妙化している状況下では、慎重になる姿勢自体は決して間違いではありません。実際に「損害保険料率算出機構を騙る偽物ではないか」と不安を抱く声は後を絶ちません。手元に届いた封書が真正なものかどうかは、以下のチェックポイントで即座に判別可能です。
本物の自賠責損害調査事務所からの通知には、必ず具体的な「自賠責事故受付番号」「事故発生年月日」「事故発生場所」「相手方(加害者または被害者)の氏名」「取扱保険会社名」が明記されています。詐欺グループが送りつける不特定多数向けの脅迫状や納付督促とは異なり、直近で警察に届け出た交通事故の個別データが正確に記載されている点が最大の特徴です。
もう一つの明確な判断基準は、金銭の支払いを直接要求しているかどうかです。損害保険料率算出機構は損害の「調査・認定機関」であり、個別の被害者や加害者に対して現金の振り込みや電子マネーの購入を要求することは絶対にありません。もし手紙の中に「指定口座への示談金の支払い期日」や「未納金の即時振込」といった文言があれば、それは機構を騙る悪質な詐欺です。
真偽に少しでも懸念が残る場合は、封書に書かれた電話番号へ即座にかけるのではなく、同機構の公式サイトに掲載されている全国の「自賠責損害調査事務所一覧」から該当地域の正規連絡先を調べ、損害保険料率算出機構問い合わせ電話窓口へ事故受付番号を伝えて照会を行ってください。オペレーターが現在進行中の照会案件であるかを即座に照合してくれます。
放置・無視は絶対NG!被害者・加害者それぞれに降りかかる重大リスク
「自分には関係がない」「相手の保険会社が勝手に進めていることだから」と手紙を放置することは、極めて大きな損失につながります。この通知は単なるアンケートではなく、法律に基づく正式な損害調査プロセスの一環です。損害保険料率算出機構無視リスクは、被害者側・加害者側の双方に深刻な実害をもたらします。
被害者側の立場における最大のリスクは、自賠責保険金支払いまでの流れが完全にストップすることです。機構は中立機関であるため、当事者からの回答や医療同意書が得られない限り、憶測で審査を完了させることができません。結果として、治療費の支払いや後遺障害等級の審査が保留状態のまま塩漬けにされます。自賠責の等級が決まらなければ、その上に上乗せされる任意保険の最終的な示談案も作成できず、交通事故示談交渉への影響は長期化という最悪の形で跳ね返ってきます。
さらに深刻なのは、加害者側が手紙を無視した場合です。「事故の状況について被害者と食い違いがある」という照会に対し、加害者が回答を拒んで放置し続けると、機構は「被害者側の提出資料や警察の作成した実況見分調書」のみを根拠に判断を下さざるを得なくなります。結果として、本来主張できたはずの相手方の過失や無責の主張が通らず、一方的に不利な条件で調査が結審してしまう危険性があります。
通知には多くの場合、「到着後2週間以内」あるいは「〇月〇日までに返送」といった回答期限が設定されています。放置によって調査不能と判断された場合、等級認定が「非該当」とされたり、因果関係なしとして保険金が不払いになったりする取り返しのつかない事態に直結するため、期日内の対応が必須です。
【データ比較】送付される主要書類の種類と対応手順・返送時の注意点
損害保険料率算出機構から送られてくる郵便物には、事故の進捗フェーズや調査目的に応じて複数のバリエーションが存在します。送付書類ごとの調査目的、難易度、そして記入・返送時の注意点を以下の表に体系化しました。
| 送付される書類名 | 調査目的と主な記載内容 | 回答の難易度と返送目安 | 記入ミス・不備によるリスク |
|---|---|---|---|
| 事故発生状況報告書 (照会書) | 事故当時の信号色、車速、衝突位置、道路状況などの事実関係の確認 | 【中〜高】 図面描画が必要な場合あり (受取から1〜2週間以内) | 記憶違いの記述が過失割合で著しく不利な証拠として採用される恐れ |
| 医療照会同意書 (個人情報同意書) | 通院先医療機関からカルテ、レントゲン写真、既往症の記録を取り付けるための承諾 | 【低】 署名・捺印のみが主体 (受取から数日以内) | 拒否すると損害調査が即時停止。無防備な同意は既往症減額の口実に利用されるリスク |
| 損害調査結果通知書 (等級認定通知) | 決定した自賠責損害額や後遺障害等級(該当・非該当)の判定理由の開示 | 【返送不要】 通知書の受取のみ (内容精査が必要) | 不当に低い等級や非該当を漫然と受け入れ、再審査請求の機を逸する |
| 追加資料提出依頼書 | 休業損害証明書、確定申告書の控え、源泉徴収票などの裏付け資料の補正要求 | 【中】 勤務先や税務署書類の取得 (指定期日まで) | 収入の立証不能とみなされ、本来認められるべき逸失利益や休業損害が大幅に削られる |
特に慎重を期すべきなのが交通事故照会書の返送方法です。記憶が曖昧な箇所について「たぶんこうだった」と推測で書くことは絶対に避けてください。警察の事情聴取で話した内容やドライブレコーダーの記録と矛盾が生じると、あなたの供述自体の信憑性が疑われます。「明確に覚えていない箇所は『記憶にない』と正直に書く」「信号の色や一時停止の有無など重要な事実は客観証拠に沿って書く」ことが、自己防衛における鉄則です。
自賠責保険後遺障害認定と被害者請求|示談金を左右する調査の裏側
手紙が届くケースのなかでも、今後の賠償金総額を数百万〜数千万円単位で左右するのが自賠責保険後遺障害認定に関わる調査です。人身事故でむちうち症や骨折などの後遺症が残った場合、その症状が自賠法施行令の定める等級(第1級〜第14級)に該当するか否かを最終判定するのが、損害保険料率算出機構の専門審査部会です。
ここで重要な制度的知識として、「事前認定」と「被害者請求」の違いが挙げられます。加害者側の任意保険会社に手続きを丸投げする「事前認定」の場合、保険会社経由で機構へ書類が送られますが、必要最低限の書類しか提出されないケースが散見されます。一方、被害者が自ら戸籍や診断書を取り寄せて機構へ申請する被害者請求手続き(自賠法第16条請求)を行うと、被害者自身が有利な医証や意見書を添付して審査を主導できるメリットがあります。
機構から届いた手紙が「後遺障害の認定結果通知」であり、その内容が「非該当」または「予想より低い等級」であった場合でも、諦める必要はありません。機構の決定に対しては異議申立の手続きが法律で保障されています。ただし、単に「首が痛い」「納得がいかない」と不服を申し立てても結論は覆りません。初回の審査でなぜ認められなかったのかという「理由書」を徹底的に分析し、新たなMRI画像の提出や主治医による詳細な後遺障害診断書の修正といった、医学的証拠の補強が不可欠となります。
【実態検証】当事者のリアルな証言と現場で多発するトラブル事例
損害保険料率算出機構からの手紙を巡っては、法律実務の現場やオンラインコミュニティでも毎日のように切実な相談が寄せられています。当事者が直面した生々しい実態から、注意すべき共通トラブルを浮き彫りにします。
ネット上の掲示板や知恵袋で頻繁に見られるのが、「相手の保険会社から『同意書にサインして返送してください』と言われ、中身を読まずに送ったら、昔の腰痛(既往症)を理由に後遺障害を非該当にされた」という被害者の悲痛な告白です。医療照会同意書は、機構が被害者の過去の通院歴を無制限に掘り下げる法的フリーパスになり得ます。本来の事故による損傷なのか、持病によるものなのかを厳しく線引きされるため、既往症がある場合は「どの医療機関を対象とした照会なのか」を事前に確認することが決定的に重要です。
また、過失割合で争っている最中に「事故発生状況報告書」が届いた加害者の事例では、「相手のスピード違反に腹が立っていたため、感情的な愚痴や相手への非難を手紙にびっしり書き連ねて送ったところ、肝心の交差点進入時の位置関係が抜け落ちてしまい、結果として当方の過失が重く判定された」という現場報告もあります。調査機構の審査官が見ているのは「感情論」ではなく「道路交通法上の客観的事実関係」のみです。冷静かつ論理的に、客観的事実だけを記載しなければ、自ら墓穴を掘ることになります。
一般に知られていない盲点とネットの誤解
ウェブ上やSNSでは、損害保険料率算出機構に対して多くの誤解や偏見が蔓延しています。最も典型的な誤解は、「機構は加害者側の保険会社の味方であり、被害者に保険金を払いたくないから厳しく審査している」という陰謀論的な見解です。
現実は正反対です。同機構は保険会社から独立した公的正義を保つための機関であり、自賠責保険制度の目的である「被害者の基礎的な救済」を理念としています。むしろ、加害者側の任意保険会社が示談金を値切ろうとするのに対し、機構が中立な基準で後遺障害等級を適正に認定することで、被害者が法的に保護される構造になっています。敵対的な組織ではなく、公正な第三者裁判所に近い性質を持っていると認識するのが正しい実態です。
もう一つの盲点は、「届いた書類をそのまま保険会社に転送して丸投げしてしまう」というミスです。加害者側の保険会社は、自社の支払額を抑えるという利益相反の立場にあります。機構から届いた重要な書類の回答を相手方保険会社の担当者に相談しながら作成すると、知らず知らずのうちに相手側に有利な誘導をされ、後から取り返しがつかなくなるケースがあります。不明点がある場合の相談相手は、利害関係のない中立な専門家であるべきです。
【プロの結論】被害者請求を選ぶべき人・保険会社に任せてよい人の判断基準
交通事故の解決実務において、機構とのやり取りをすべて加害者の任意保険会社に任せる(事前認定)か、自ら機構へ直接請求する(被害者請求)かは、得られる補償額に直結する分岐点となります。自身の状況に照らし合わせて適切な選択肢を見極めてください。
【被害者請求(または弁護士介入)を選ぶべき人の条件】
- 骨折、靭帯断裂、可動域制限、神経症状(重度のしびれ・疼痛)など、確実な後遺障害等級認定を狙いたい人
- 過失割合で相手と激しく対立しており、相手側保険会社の対応が著しく不誠実・不信感がある人
- すでに治療費の打ち切りを通告されており、早期にまとまった自賠責保険金(最大120万円の傷害分など)を手元に確保したい人
【保険会社への一任(事前認定)で問題ない人の条件】
- 打撲や軽度の挫傷であり、通院数回で完全に痛みが寛解し、後遺症の心配が全くない人
- 自身の過失がゼロであり、相手の保険会社が迅速かつ丁寧に入通院慰謝料を適正額で全額提示している人
- 複雑な書類収集や役所・病院への手続きに時間を割くことが精神的・物理的に著しく困難な人
適正な賠償の獲得とは、感情のぶつかり合いではなく、証拠と書類に基づく制度の運用です。機構から届く手紙はそのプロセスの核心部にあたるため、曖昧な妥協を排し、戦略的に書類をコントロールする意識が不可欠です。
【損害 保険 料率 算出 機構 から 手紙 が 来 た】に関するよくある質問(FAQ)
Q1:交通事故に心当たりがないのに手紙が届くことはありますか?
A1:極めて稀ですが、家族が起こした事故の車両名義人になっている場合や、所有する車を他人に貸していた場合、あるいは当て逃げ事故の目撃者・関係車両として警察の調書にナンバーが記録されていた場合に届くことがあります。また、ナンバーの入力ミスによる人違いの可能性もゼロではありません。全く心当たりがない場合は放置せず、手紙に記載されている自賠責損害調査事務所へ電話を入れ、「身に覚えがない」旨を伝えて状況を確認してください。
Q2:医療照会同意書に署名・捺印して返送しても本当に大丈夫ですか?
A2:原則として返送しなければ損害調査や等級認定がストップするため、提出は避けられません。ただし、同意書を提出する前に「事故前の持病がカルテにどう書かれているか」「今回の怪我と無関係な診療科まで包括的に同意させる文面になっていないか」を確認することが賢明です。不安がある場合は、主治医に事前に相談するか、交通事故に強い弁護士に文面の妥当性をリーガルチェックしてもらうことを推奨します。
Q3:同封された書類の書き方がわからない場合、どこに相談すべきですか?
A3:書類の記入欄の意味や事務的な手続きの確認であれば、手紙の発信元である自賠責損害調査事務所の担当窓口に直接問い合わせることで丁寧に教えてもらえます。一方、「どのように書けば過失割合で有利になるか」「後遺障害で認定されやすくなる表現は何か」といった戦略的な相談については中立機関である機構は答えられません。その場合は、日弁連交通事故相談センターや、交通事故を専門分野とする弁護士の無料相談を活用するのが最適な解決策です。
まとめ:今後の動向と失敗しないための判断基準
損害保険料率算出機構から手紙が届いたという事実は、あなたの交通事故の処理が形式的な段階を終え、賠償額や過失割合を左右する「実質的な審査フェーズ」へ移行した合図です。未知の団体名に過剰な恐怖を抱いて詐欺と決めつけたり、面倒だからと引き出しにしまい込んで放置したりすることは、あなた自身の正当な権利を放棄することと同義です。
まずは同封された書面の事故受付番号や日時を確認し、それが正規の通知であることを確かめてください。そして、事故発生状況報告書や同意書に嘘偽りなく客観的事実を記載し、決められた返送期限を守ることが、適正な自賠責保険金の受給と早期の示談成立への最も確実な道筋となります。自分一人で判断がつかない複雑な事案であれば、書類にペンを入れる前に専門知識を持つ弁護士などのプロに意見を求め、万全の態勢で対応を進めてください。 (出典: 損害 保険 料率 算出 機構 から 手紙 が 来 た(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。