三井住友トラスト株価の急変動理由と2026年の買い時を徹底解説
日銀の利上げ定着と東証による資本効率改善の要請が続く中、日本の金融株市場においてひときわ異彩を放っているのが三井住友トラストHD(8309)です。国内唯一の専業信託銀行グループとして圧倒的な受託資産を誇る一方、株式市場では決算発表や金融イベントのたびに株価が急変動する局面が散見され、個人投資家の間でも「高配当だが値動きが激しい」「メガバンクと何が違うのか」と驚きや戸惑いの声が上がっています。
単なる銀行株という枠組みでは捉えきれない信託特有のビジネス構造、積極果敢な自社株買い、そしてPBR1倍割れ脱却に向けた資本政策の裏側には、株価を揺さぶる明確なメカニズムが存在します。本稿では、最新の決算短信や開示データ、市場参加者のリアルな思惑を徹底検証し、配当利回りの持続性から2026年における具体的な「買い時」までを余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の決定打は、信託特有の「非金利手数料ビジネス」の収益ブレと、巨額の政策保有株式売却に伴うサプライズ自社株買い・特別要因の交錯にある。
- 要点2:配当金推移は累進配当を掲げ極めて堅調であり、配当利回りは3%台後半から4%台前半と、下値支持線として強力に機能している。
- 要点3:2026年の買い時は、マクロ経済の金利ショックや地政学リスク等に起因する市場全体の調整局面で、配当利回りが跳ね上がった瞬間を見極めることが肝要である。
【株価急変動の真相】なぜ三井住友トラストHDは乱高下するのか?
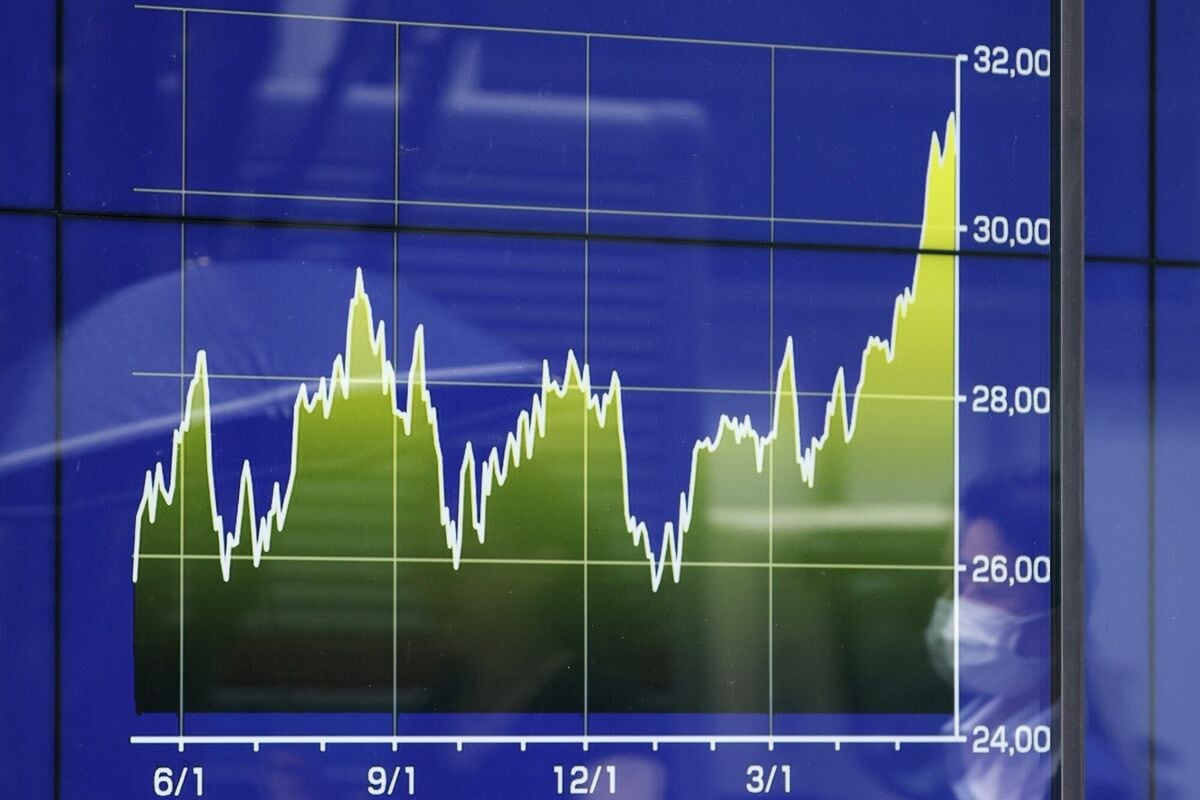
個人投資家が三井住友トラストHDのチャートを見て最も首を傾げるのが、決算発表直後や相場の急変時に見せる激しいボラティリティです。メガバンク大手(三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループ)が比較的緩やかなトレンドを描くのに対し、同社の株価が時に数パーセント単位で乱高下する背景には、信託専業グループならではの特異な収益構造が横たわっています。
第一の要因は、収益に占める「非金利ビジネス(手数料収入)」の比率の高さです。メガバンクの利益基盤が主に国内外の貸出金利ザヤであるのに対し、三井住友トラストHDは資産運用・管理、不動産売買仲介、証券代行、遺言信託など、フィービジネスが連結粗利益の過半を占めています。株式市場の活況や大型不動産取引の成否によって四半期ごとの業績が大きく左右されやすく、決算短信の開示内容が事前のアナリスト予想から乖離しやすい特性を持っています。
第二の要因は、市場の思惑を巻き込む自社株買いの発表タイミングです。同社は政策保有株式(持ち合い株)の残高削減を強力に推し進めており、保有株の売却益を原資として大規模な自社株買いを機動的に打ち出してきました。この発表がある決算では株価が跳ね上がる一方、自社株買いの発表が見送られた四半期には失望売りが集中し、短期筋の売り浴びせを招くという需給の波が急変動を引き起こす直接のトリガーとなっています。
【データ比較】配当利回りと配当金推移|信託とメガバンクの差
インカムゲイン狙いの投資家にとって最大の関心事は、配当利回りの高さと将来の増配余力です。三井住友トラストHDは、株主還元方針として「累進配当(減配せず維持または増配)」を掲げ、株主資本配当率(DOE)や連結配当性向の目標を明確に打ち出しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り | 約3.6%〜4.2%(株価水準により変動) | 東証プライム平均:約2.0%〜2.3% | プライム市場全体を大きく上回る極めて魅力的な高配当水準。 |
| 配当金推移 | 直近数年間で継続的な増配傾向を維持 | 業績連動で減配する企業も多い | 累進配当方針により、一時的な減益局面でも配当が維持される安心感。 |
| PBR水準 | 0.7倍〜0.9倍近辺で推移 | 東証の改善要請基準:1.0倍以上 | 依然として解散価値を下回る割安圏。解消に向けた還元強化圧力が続く。 |
| 株主優待 | 現在は基本的に実施なし(配当集約型) | 金利優遇やカタログギフトなど | 公平な利益還元として配当金・自社株買いへ一本化されており好印象。 |
| 収益の柱 | 信託手数料、不動産仲介、運用管理手数料 | 商業銀行は預貸金利ザヤが主軸 | 金利上昇と資産運用立国の恩恵をハイブリッドで享受できる強み。 |
かつて個人投資家の間で関心を集めた株主優待については、多くの金融機関と同様に制度を廃止・縮小し、配当金による直接還元へと舵を切っています。優待目的の個人が離れた一方、中長期で配当インカムを最大化したい層にとっては、不透明な優待コストが削られ配当原資に回る構造は大きなメリットと言えます。
【実態検証】ヤフーファイナンス掲示板の生の声と個人投資家のリアル
個人投資家の本音や市場の熱量を測る上で、ヤフーファイナンス掲示板やSNSのコミュニティは貴重な観測地点です。同社の掲示板を丹念に追跡すると、個人投資家が直面している葛藤と期待のリアルが鮮明に浮かび上がってきます。
日銀の利上げ局面や決算期前後の投稿では、以下のような声が目立ちます。
「メガバンク3社は新高値を追っているのに、信託はなぜ出遅れるのか」「自社株買いが出た翌日はGU(ギャップアップ)するが、寄り天で終わることが多くて利確のタイミングが難しい」「配当利回りが4%近くなると必ず買い支えが入るので、NISA口座で放置するには最適」といった書き込みです。
市場参加者の多くが認識しているのは、三井住友トラストHDが「バリュー株としての割安感と利回りの魅力」を強く持ちながらも、「短期トレードでは裏目に出やすい需給の気まぐれさ」を併せ持っているという実態です。掲示板で落胆の投稿が急増する局面は、大口の機関投資家によるリバランス売りが重なったタイミングであることが多く、逆張り志向の長期投資家にとっては格好の仕込み場として機能している現場の構図が見て取れます。
一般に知られていない盲点とネットの誤解
インターネット上の投資コミュニティでは、時に実態と異なる誤解が独り歩きしています。三井住友トラストHDを分析する上で、初心者が陥りがちな2つの大きな盲点を検証します。
第一の誤解は、「金利が上がればメガバンクと全く同じ恩恵を受けて無条件に業績が急拡大する」という思い込みです。確かに利上げは貸出金利や余資運用の改善に寄与します。しかし同社は信託銀行であり、預貸金ビジネスの規模そのものは3大メガバンクに及びません。むしろ金利が急激に跳ね上がった場合、保有する国内債券や外国債券の含み損(評価損)が拡大し、決算上の自己資本比率や包括利益を圧迫するリスクがあります。金利上昇の恩恵を受けつつも、ポートフォリオのデュレーション管理による評価損リスクを同時に抱えている点は見落とされがちです。
第二の誤解は、「PBR1倍割れが続いているのは成長力がないダメ企業の証拠である」という極端な見方です。日本の伝統的銀行セクターは長年、超低金利と政策保有株の保有によってPBR低迷に苦しんできました。しかし三井住友トラストHDは「政策保有株式ゼロ化」を公約に掲げ、資本効率を急ピッチで改善させています。解散価値を下回る状態は、経営の怠慢ではなく、過去の構造改革の途上にある証左であり、東証からの強い要請がある今、自己資本利益率(ROE)向上に向けた追加還元や事業再編のカタリストが最も豊富に残されている銘柄の一つと評価するのが妥当です。
【2026年最新予想】アナリスト目標株価と今後の見通し
2026年における事業環境を俯瞰すると、同社を取り巻くファンダメンタルズには強力な追い風が吹いています。今後の見通しを決定づける中核要素は、政府が進める「資産運用立国」の具体化と、富裕層を中心とする資産承継ビジネスの本格拡大です。
信託業務の強みである企業年金の受託残高やオルタナティブ投資商品の組成能力は、金利ある世界において機関投資家の資金を強力に引き付けています。さらに、団塊の世代が後期高齢者に達する大相続時代を迎え、遺言信託や事業承継コンサルティングの需要は右肩上がりで推移しています。これは純粋な商業銀行には真似のできない、極めて付加価値の高いフィービジネスです。
大手証券会社各社が提示する目標株価のコンセンサスは、PBR1.0倍水準の回復を強く意識した設定となっており、現在の株価水準に対して10%〜20%程度の上値余地を見込むレポートが主流を占めています。急激な景気後退や世界的な信用収縮イベントが起きない限り、底堅い増配基調を背景に、下値を着実に切り上げていくシナリオが極めて有力です。

【プロの結論】買い時はいつか?おすすめできる人・慎重になるべき人の判断基準
金融工学および投資家行動心理の視点から結論付けると、三井住友トラストHDの株価における最大の歪みは「市場全体のボラティリティ急拡大時に、信託特有の評価損リスクを過大評価されて売られすぎる点」に現れます。
したがって、最も安全域(マージン・オブ・セーフティ)を確保できる買い時は、好決算発表に飛びつく瞬間ではなく、金融政策の修正観測や地政学リスク等によって市場全体がリスクオフに傾き、同社の配当利回りが一時的に4.0%を突破した局面です。過去のチャート検証においても、同利回り水準まで売り込まれた局面は、中期的に極めて高い確率で優れたリターンを生み出す絶好のエントリーポイントとなっています。
おすすめできる人の条件
- インカムゲインを重視する中長期保有派:累進配当と高水準の配当利回りを拠り所に、新NISA成長投資枠などで非課税の不労所得を積み上げたい人。
- PBR改善によるキャピタルゲインも狙いたい人:メガバンクより遅れて進むPBR1倍是正のアップサイド(自社株買いや政策株売却)を気長に待てる人。
- 分散投資を意識している人:従来の預貸金ビジネス中心の銀行株とは異なる、不動産・信託・資産管理の手数料ビジネスに資産を振り分けたい人。
慎重になるべき・おすすめできない人の条件
- 数日から数週間の短期値幅取りを狙うスイングトレーダー:決算発表前後の思惑や需給による値動きのブレが激しく、テクニカル分析が機能しにくい場面にストレスを感じる人。
- 日銀利上げによる純粋な金利メリットだけを享受したい人:債券含み損のブレを嫌い、シンプルに国内預貸金の圧倒的シェアを持つ最大手メガバンクを選びたい人。
【三井 住友 トラスト 株価】に関するよくある質問(FAQ)
Q1:三井住友トラストHDと三井住友フィナンシャルグループ(SMFG)は何が違うのですか?
A1:名前が似ていますが、全く別の独立した金融グループです。SMFG(8316)はいわゆる三井住友銀行を中核とする巨大メガバンクグループです。一方、三井住友トラストHD(8309)は住友信託銀行と中央三井トラストが統合して誕生した国内唯一の独立系専業信託グループであり、資本関係上も競合関係にあります。
Q2:業績悪化によって急な減配に転じるリスクはありませんか?
A2:同社は累進的な配当方針を掲げており、一時的な要因による減益であれば配当を維持・増配するスタンスをとっています。自己資本比率も十分な規制水準をクリアしているため、リーマンショック級の未曾有の金融危機が起きない限り、急激な減配リスクは極めて低いと評価されています。
Q3:株式分割の予定や過去の実績はどうなっていますか?
A3:同社は過去に投資単位あたりの金額を引き下げ、個人投資家が投資しやすい環境を整えるために株式分割を実施しています。今後も株価が上昇し東証の推奨する投資単位水準を上回ってきた場合には、流動性向上のための追加分割が検討される可能性が十分あります。
まとめ:2026年の投資戦略と失敗しないための判断基準
三井住友トラストHDは、日本の金利復活と資産運用立国という2つの大潮流の結節点に位置する希有な金融機関です。株価が時折見せる激しい乱高下は、短期的な市場の思惑や手数料ビジネスの特性によるノイズに過ぎず、その深層には強固な累進配当方針とPBR1倍割れ是正への強固なコミットメントが存在します。
目先の値動きやヤフーファイナンス掲示板の悲喜こもごもに惑わされることなく、利回りが魅力的な水準まで押し込まれたタイミングを冷静に狙い撃つことこそが、2026年の株式市場で資産を堅実に育てるための最も確実なアプローチとなります。 (出典: 三井 住友 トラスト 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。