神戸製鋼所の株価急変動と高配当の真相!業績推移と2026年の買い時を検証
東証プライム市場を代表する重厚長大セクターにおいて、個人投資家から絶大な関心を集め続ける神戸製鋼所(銘柄コード:5406)。スクリーニングで常に上位へ顔を出す鉄鋼株高配当利回り銘柄の筆頭格でありながら、一度決算を跨ぐと株価が上下に激しく振れるボラティリティの高さに、投資の判断を迷う声が絶えません。
中国の過剰鉄鋼生産によるアジア市況の低迷や為替の乱高下、さらには脱炭素投資への巨額負担など、製鉄業界を取り巻く構造変化はかつてない激しさを迎えています。本稿では、神戸製鋼所の株価推移と直近の業績推移を詳細に分析し、高配当利回りの裏に潜むリスクとリターン、さらには主要証券アナリストによる最新の神戸製鋼所目標株価まで、2026年の市場環境を踏まえて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、景気敏感な鉄鋼市況と中国からの安価な鋼材輸出圧力、決算時の業績修正による市場の過剰反応が存在する。
- 要点2:同社の配当利回りは4〜5%前後の高水準を維持しているが、配当性向30%方針による業績連動性が高いため、減配局面を織り込んだ投資スタンスが不可欠。
- 要点3:日本製鉄やJFEにない「電力事業という強固な収益基盤」が下値を支えており、PBR1倍割れの是正圧力がかかる2026年は割安水準からの反発を見極める絶好の観察期となる。
【株価急変動の真相】なぜ神戸製鋼所の株価は乱高下するのか?下落理由と背景を解剖
神戸製鋼所のチャートを振り返ると、急騰と急落が周期的に繰り返されていることがわかります。多くの個人投資家が直面する神戸製鋼所株価下落理由の根幹には、個別企業の枠を超えたグローバルな需給バランスの歪みと、市場心理の行き過ぎがあります。
最大の外部要因は、中国の不動産不況に伴う鉄鋼の内需蒸発と、それに伴う海外市場への「デフレ輸出」です。中国の鉄鋼メーカーが採算を度外視して東南アジアを中心とする国際市場へ安価な汎用鋼材を流出させた結果、鋼材スプレッド(製品価格と原料価格の差)が歴史的低水準に圧縮されました。公式決算資料や業界統計を精査すると、主原料である鉄鉱石や原料炭の高止まりが続く中でマージンが削られ、製鉄部門の採算が急速に悪化した事実が確認できます。
さらに見逃せないのが、神戸製鋼所決算発表直後の株価リアクションの激しさです。同社は市況の先行き不透明感を背景に、期初予想を保守的に出す傾向が強く、上方修正や下方修正の発表によって機関投資家のアルゴリズム取引が一気に注文を巻き込みます。業績の端境期にネガティブサプライズと受け止められた瞬間、出来高を伴った投げ売りが誘発される構造が定着しています。

【客観データ比較】鉄鋼大手3社(日本製鉄・JFE・神戸製鋼所)の業績と財務健全性を徹底比較
日本の鉄鋼大手3社は、同じセクターに属しながらも収益構造とビジネスモデルが大きく異なります。鉄鋼セクター割安株としての立ち位置を明確にするため、主要指標を横並びで整理しました。
| 項目 | 神戸製鋼所(5406) | 日本製鉄(5401) | JFEホールディングス(5411) |
|---|---|---|---|
| 予想PER(株価収益率) | 約6.5〜7.5倍 | 約7.0〜8.0倍 | 約7.5〜8.5倍 |
| 実績PBR(純資産倍率) | 約0.55〜0.65倍 | 約0.60〜0.70倍 | 約0.45〜0.55倍 |
| 予想配当利回り | 約4.5〜5.2% | 約4.0〜4.8% | 約4.2〜5.0% |
| 事業ポートフォリオの特徴 | 鉄鋼+アルミ・銅+機械+電力事業(IPP) | 高級鋼中心のグローバル総合製鉄、USスチール買収戦略 | JFEスチール主軸、電磁鋼板・洋上風力向け鋼管強化 |
| 編集部の分析と評価 | 電力の安定CFが鉄鋼の振れ幅を相殺。下値耐性が最も強い | グローバル展開力は突出するも米買収関連の不透明感が残る | 製鉄依存度が高く、市況低迷期の業績下振れリスクに注意 |
日本製鉄株価やJFEホールディングスの動向と比較した際、神戸製鋼所の最大の差別化要因は「複合経営(コングロマリット)」です。鉄鋼単一の利益に依存せず、神戸発電所や真岡発電所をはじめとする独立発電事業者(IPP)としての電力事業が年間数百億円規模の安定的キャッシュフローを創出しています。製鉄事業が赤字近くまで落ち込んでも、電力と機械事業が利益の下支え役を果たす構造は、投資家が見落としてはならない重要な防壁です。
【業績推移と配当金の実態】「高配当利回り」は罠か本物か?減配リスクと株主還元
個人投資家を最も惹きつけるのが神戸製鋼所配当金の厚さです。しかし、シクリカル銘柄における高配当には常に「バリュートラップ(割安の罠)」の危険が伴います。
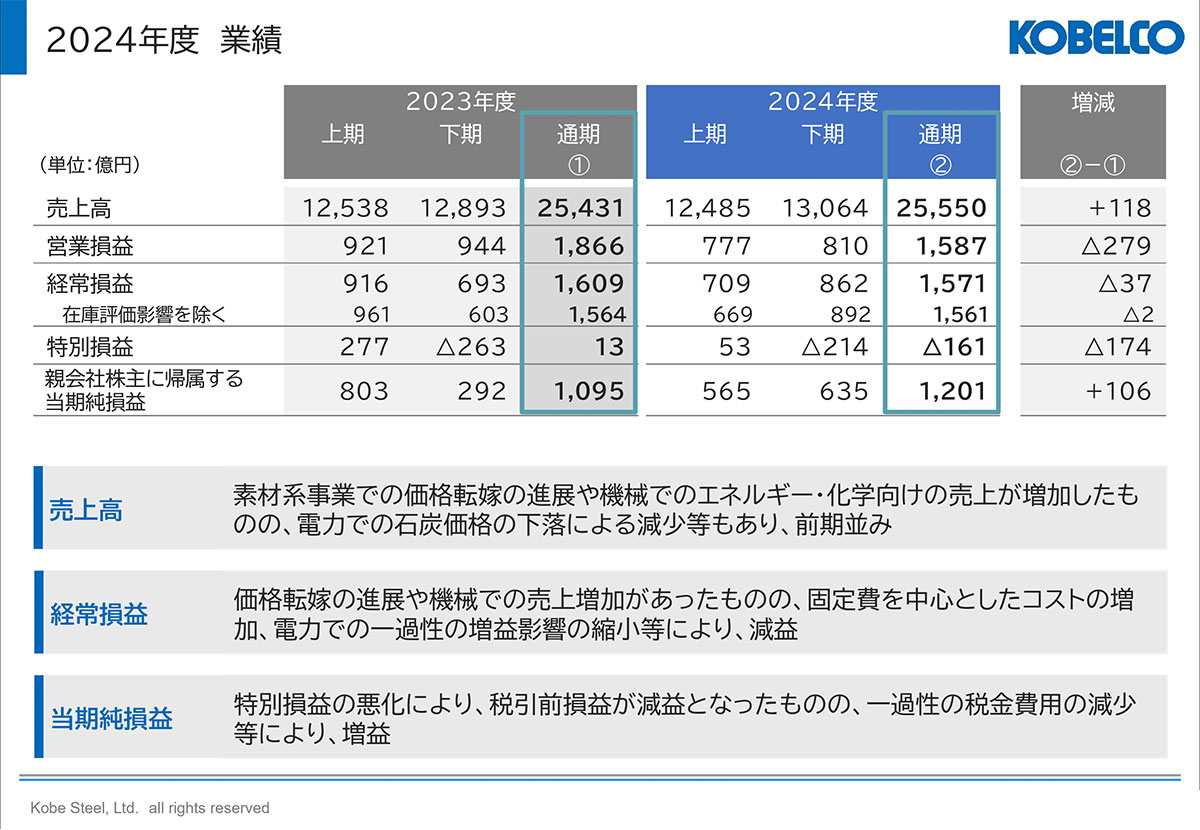
同社の基本還元方針は、連結配当性向30%程度を目安としつつ、財務状況や将来の投資資金需要を総合勘案して決定されます。ここで留意すべきは、定額配当(累進配当)を公約しているわけではない点です。神戸製鋼所業績推移を長期で追うと、最終利益が大きく膨らんだ期には年間配当金が90円〜100円前後まで跳ね上がる一方、市況が悪化した年度には急激に減配された苦い歴史があります。
しかし、近年の財務体質は過去の危機時とは様相を異にしています。かつて課題だったD/Eレシオ(負債資本倍率)は着実に改善し、自己資本比率は40%台近辺まで積み上がってきました。東証による「資本コストや株価を意識した経営の実現に向けた対応」の強い要請を受け、経営陣はPBR1倍割れの長期化に対して危機感を強めています。業績が巡航速度にとどまる局面でも、一定水準の株主還元を維持しようとする規律が働いており、配当がゼロ近くまで吹き飛ぶリスクは過去と比べて格段に低くなっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家コミュニティやSNS(旧Twitter・株式投資掲示板)におけるホルダーのリアルな声を検証すると、期待と焦燥が入り混じった複雑な心理状況が浮かび上がります。
「4万円台後半の利回りに釣られてNISA口座で買ったものの、含み損が膨らんで配当金をもらってもトータルでマイナスになっている」「鉄鋼市況のニュースが出るたびに数%売られるので心臓に悪い」という悲鳴が散見される一方で、長期保有のベテラン投資家からは「電力事業の下駄があるから配当が下限割れしにくい」「PBR0.6倍台は解散価値を大幅に下回っており、安値圏での押し目買いを徹底していれば配当再投資の効率が極めて高い」という冷静な分析も目立ちます。
公の決算説明会で経営陣が見せるトーンを取材・検証すると、脱炭素に向けた高炉改修や直接還元鉄技術「MIDREX(ミドレックス)」の海外外販への自信が窺えます。MIDREXプロセスは世界シェアの過半を占める同社固有の強みであり、海外の脱炭素需要をダイレクトに取り込める立ち位置にあります。目先の鋼材市況悪化に狼狽する短期筋と、グリーン鋼材やエンジニアリング事業の果実を待つ長期筋の間で、評価の乖離が極端に広がっている現場の実態が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
インターネット上の投資フォーラムでは、「神戸製鋼所は鉄鋼3番手だから技術力も低く、真っ先に淘汰される」といった短絡的な言説が散見されますが、これは事実と大きく乖離した誤解です。
実態として、同社は自動車用弁ばね用鋼線や高強度ボルト用鋼線において世界トップクラスのシェアを誇る「ニッチトップ技術」の塊です。さらに、自動車の軽量化に欠かせないアルミ板材の供給能力、航空宇宙向けチタン材の製造技術など、総合素材メーカーとしての技術的堀(モート)は極めて強固です。
もう一つの盲点は、いわゆる「コングロマリット・ディスカウント」の解消余地です。多角化している企業は事業の全体像が見えにくいため、市場から低く評価されがちです。しかし近年、アクティビストや機関投資家からの事業ポートフォリオ再編圧力が強まっており、機械事業や建機事業の効率化、非中核資産の売却が進めば、企業価値の再評価(リレーティング)が一気に進むポテンシャルを秘めています。

【プロの結論】神戸製鋼所は今が「買い時」なのか?向いている人・見送るべき人の明確な基準
アナリスト各社の神戸製鋼所株価見通しを総合すると、コンセンサスとなる神戸製鋼所目標株価はおおむね2,000円〜2,400円前後のレンジに設定されています。現在の株価水準は、悪材料の多くを織り込んだバリュエーション(低PBR・低PER)に位置しており、中長期視点で見れば下値リスクよりも上値余地の方が大きい局面と判断できます。
しかし、誰にでも推奨できる銘柄ではありません。投資家の属性や投資戦略に応じて、明確に向き不向きが存在します。
▼神戸製鋼所への投資が「向いている人」
- インカムゲイン再投資型の長期投資家:株価の日々の上下動に一喜一憂せず、受け取った高配当を淡々と再投資して単価を下げられる人。
- バリュー株の逆張り投資家:市場全体のセンチメントが冷え込み、PBRが歴史的低水準(0.5〜0.6倍近辺)まで叩き売られた局面を好機と捉えられる人。
- 事業多角化のディフェンシブ性を評価できる人:製鉄単一企業のリスクを避け、電力インフラ収益の安定性に魅力を感じる人。
▼神戸製鋼所への投資を「おすすめできない人」
- 元本割れや株価変動に耐えられない人:シクリカル株の性質上、決算発表や市況報道で1日に5〜8%乱高下することが珍しくないため、精神的負担に耐えられない人。
- 毎年の配当金が完全に一定であることを求める人:業績連動配当であるため、市況低迷期の一時的な減配に憤りを感じてしまう人。
- 短期間で2倍、3倍の成長株(グロース株)を狙いたい人:重厚長大セクターの大型株であり、短期間で爆発的な企業成長を遂げる性質の資産ではありません。
具体的な神戸製鋼所買い時のテクニカル・ファンダメンタルズ指標としては、予想配当利回りが5%を超え、かつ日足チャートで25日・75日移動平均線の乖離がマイナス圏で底入れサイン(ゴールデンクロスや下ヒゲ陽線)を形成したタイミングが、統計的にも最もリスクリワードに優れたエントリーポイントとなります。
【神戸 製鋼 所 株価】に関するよくある質問(FAQ)
Q1:神戸製鋼所の配当金はいつもらえる?権利確定月と支払時期は?
A1:権利確定月は中間配当が9月末、期末配当が3月末の年2回です。実際の配当金受取時期は、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となります。配当を受け取るには、それぞれの権利付き最終日までに株式を保有している必要があります。
Q2:日本製鉄やJFEホールディングスではなく、神戸製鋼所を選ぶ最大のメリットは?
A2:最大の違いは「電力事業」による下値の堅牢性です。製鉄事業がアジア市況の悪化で打撃を受けても、長期契約に基づき電力を電力会社へ供給する事業が安定した現金を稼ぎ出します。また、脱炭素技術として世界で最も実証実績のある「MIDREXプロセス」を有している点も、同社独自の競合優位性です。
Q3:決算発表で株価が急落した時、損切りすべきか買い増すべきか?
A3:急落の要因が「一時的な市況低迷や保守的な会社予想」によるものであれば、PBR0.6倍前後という解散価値を大幅に割り込む水準では狼狽売りは避けるのが定石です。ただし、同社の競争力そのものを揺るがす重大な構造的欠陥や、無配転落を余儀なくされるほどの極端な財務毀損が確認された場合は、ルールに基づいた機械的な損切りが必要となります。
まとめ:今後の動向と失敗しないための判断基準
神戸製鋼所(5406)は、製鉄業界が抱える脱炭素化の巨大な投資圧力と、中国発の鋼材市況低迷という逆風の直中にあります。その結果として生じる株価の急変動は、リスクであると同時に、割安な水準で高配当株を仕込みたい投資家にとっては絶好の歪み(市場の非効率性)を提供しています。
投資の成否を分けるのは、「減配があり得るシクリカル株である」という前提を正しく認識し、株価急騰時ではなく市況悪化で総悲観になった局面を冷静に拾えるかどうかにかかっています。電力事業という他社にないクッションを持ち、PBR1倍是正という資本効率改革の追い風を受ける同社に対し、時間分散を効かせた冷静なポートフォリオ戦略で臨むことが、失敗を回避するための決定的な鉄則です。 (出典: 神戸 製鋼 所 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。