高額療養費制度の改正で負担はどうなる?上限額引き上げの真相と対策
病気や怪我で高額な医療費が発生した際、家計の破綻を防ぐセーフティネットとして機能してきた「高額療養費制度」。しかし今、社会保障費の急増と現役世代の負担軽減を名目に、自己負担限度額の上限引き上げや年収区分の細分化を柱とする抜本的な制度改革が進められています。
「自分や家族の医療費負担はどれくらい増えるのか」「いつから新ルールが適用されるのか」といった不安の声が医療現場や当事者から噴出しています。本稿では、厚生労働省の最新審議データや医療政策の専門的見地から、高額療養費制度の改正がもたらす家計への実質的インパクトと、私たちが取るべき具体的な防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中高所得層を中心に自己負担限度額の上限引き上げと年収区分の細分化が検討・段階的導入へ。
- 要点2:見直しの背景には、急増する高度医療費・薬剤費と現役世代の保険料負担を抑える財政再建の狙いがある。
- 要点3:多数回該当やマイナ保険証を活用した限度額適用認定の仕組みを把握し、家計の医療予備資金を再設計することが不可欠。
【2026年最新動向】高額療養費制度の改正はいつから?見直しの背景と決定打
厚生労働省の社会保障審議会(医療保険部会)における議論を経て、高額療養費制度の見直しは段階的なスケジュールで具体化しています。焦点となっている医療保険制度改革見直し理由の根底にあるのは、少子高齢化の急速な進展に伴う現役世代の保険料負担の限界と、高額な分子標的薬や遺伝子治療薬の普及による医療保険財政の逼迫です。
これまで日本の高額療養費制度は、どれほど高額な治療を受けても一般的な所得層であれば月額8万〜9万円程度で窓口負担が頭打ちになる手厚さを誇ってきました。しかし、年間数千万円に達する超高額薬剤の保険収載が相次ぐ中、現行の上限設定のままでは国民皆保険制度そのものの維持が困難になるとの危機感が強まっています。
厚生労働省高額療養費最新ニュースや各保険者の意向を踏まえると、見直しの適用時期は段階的な施行が基本路線となっており、所得区分の再編や上限額の引き上げは段階を経て順次現場へ反映される見通しです。単なる「負担増」にとどまらず、世代間公平の確保という大義名分のもとで制度の骨格が再定義されています。

自己負担限度額はどう変わる?年収区分見直しと上限額引き上げの全貌
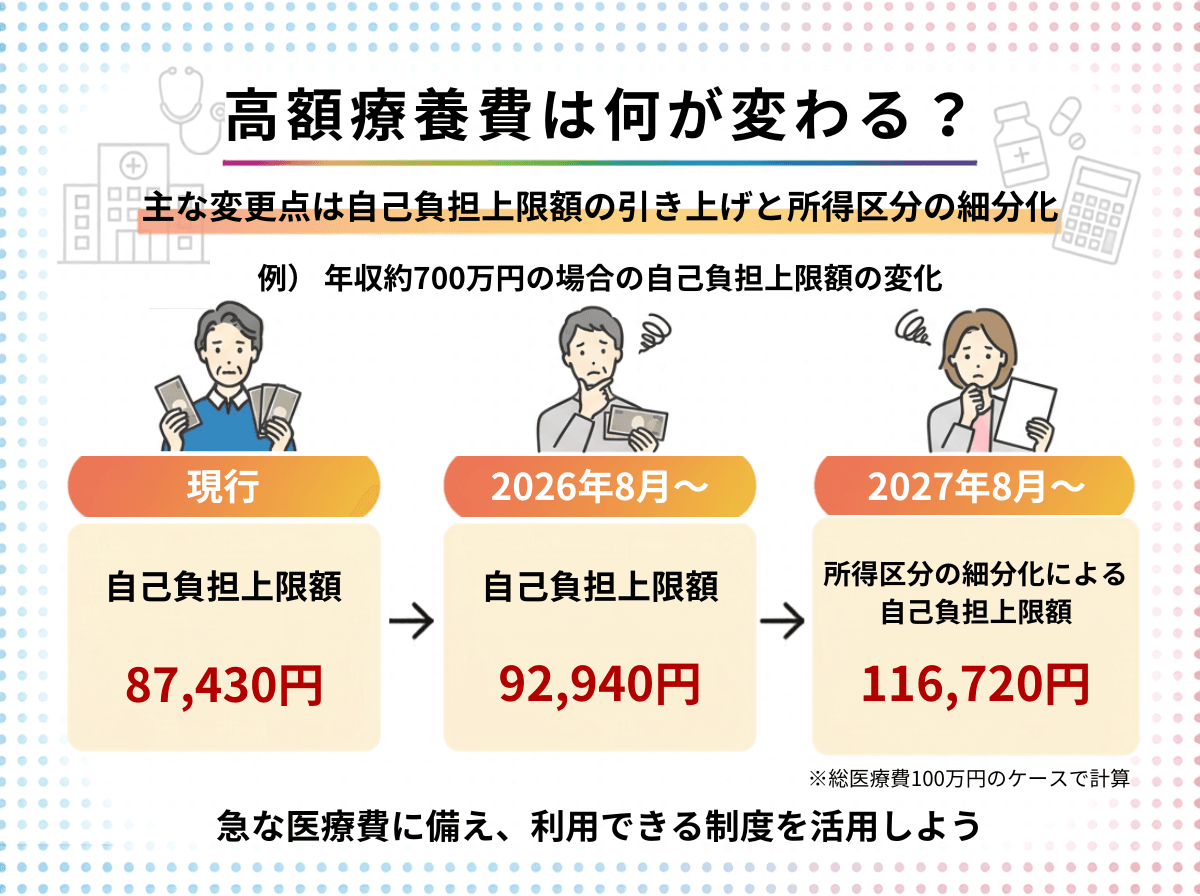
今回の改革で最も家計に直結するのが、高額療養費年収区分見直しとそれに伴う上限額の引き上げです。従来の区分(70歳未満の場合、年収約370万円以下・約370万〜約770万円・約770万〜約1,160万円・約1,160万円超などの大まかな区分)では、同区分内における負担能力の格差に対応しきれていないという指摘がなされてきました。
改正の骨子案では、特に年収770万円を超える上位所得層の区分をさらに細分化し、支払能力に応じた高額療養費制度上限額引き上げを実施する方針が示されています。これにより、中間層から富裕層にかけての世帯では、長期入院や高度先進医療を伴う手術を受けた際の月ごとの自己負担上限が数万円単位で引き上がるケースが生じます。
一方で、住民税非課税世帯などの低所得層に対しては現行のセーフティネットが維持される方針ですが、単身世帯の基準引き下げや資産保有状況の勘案など、支援対象の絞り込みに向けた議論も水面下で進んでおり、どの所得帯においても無関係ではいられません。
【データ比較検証】現行制度と改正案のシミュレーション比較表
具体的にどのような変化が生じるのか、70歳未満の標準的な世帯をモデルケースに、現行制度と改正議論における主要ポイントを整理しました。
| 年収区分・対象世帯 | 現行の自己負担限度額(月額目安) | 改正後の想定上限・見直し内容 | 家計への影響度・評価 |
|---|---|---|---|
| 年収約1,160万円超(上位所得層) | 252,600円+(総医療費-84.2万円)×1% | 区分新設により上限額が30万〜35万円超へ引き上げ議論 | 【特大】重病時の突発的支出が大幅増 |
| 年収約770万〜1,160万円(準上位層) | 167,400円+(総医療費-55.8万円)×1% | 区分細分化で20万円前後への引き上げが視野 | 【大】半年以上の長期療養で数十万の差 |
| 年収約370万〜770万円(一般中間層) | 80,100円+(総医療費-26.7万円)×1% | 物価・賃金スライド等による微増〜維持の調整 | 【中】家計の固定費圧迫に注意 |
| 年収約370万円未満・非課税(低所得層) | 57,600円 / 非課税:35,400円 | 現行水準を原則維持(資産要件の精査あり) | 【小】現行セーフティネットを堅持 |
この高額療養費制度シミュレーションから明らかな通り、今回の改正で最も影響を受けるのは現役世代の共働き世帯やミドル・アッパー層です。医療機関の窓口で支払う医療費窓口負担割合(現役世代は原則3割)がそのまま適用された後、高額療養費で払い戻される金額が減少するため、実質的な年間支出は確実に増加します。
70歳以上の高齢者負担と現役世代の格差|多数回該当のルールはどうなる?
改革のもう一つの主戦場が、70歳以上高額療養費改正です。70歳以上の高齢者には外来受診時の個人単位上限額(外来特例)や世帯合算の優遇措置が設けられていますが、現役並み所得者(課税所得145万円以上)を中心に、現役世代と同等の負担を求める見直しが加速しています。
特に焦点となっているのが、外来上限の引き上げと一般所得区分の見直しです。「年金暮らしだから大丈夫」という前提は崩れつつあり、高齢夫婦世帯であっても配偶者のどちらかが長期通院治療を受ける場合、年間の医療費総額は従来より重くなります。
さらに見逃せないのが、高額療養費多数回該当の取り扱いです。多数回該当とは、直近12カ月以内に3回以上高額療養費の対象となった場合、4回目以降の限度額が大幅に引き下げられる仕組みです。現行では中間層で約44,400円に固定されていますが、この据え置きルールについても引き上げ議論の対象となっており、慢性疾患やがんサバイバーの治療費に長期的な影響を及ぼす可能性があります。
【実態検証】医療現場と患者の生の声から見る「高額医療費制度改正」のリアルな影響
制度改定の波紋は、すでに各地の医療ソーシャルワーカー(MSW)や患者コミュニティに広がっています。大病院の相談窓口では、「抗がん剤治療を継続中だが、上限額が引き上げられたら治療を断念せざるを得ないのではないか」「定年後の年金収入で高度医療を払い続けられるか不安」といった切実な相談が急増しています。
SNSや当事者団体のフォーラムでも、「現役世代として保険料を納め続けてきたのに、いざ自分が重病になったときの上限が跳ね上がるのは梯子を外された気分だ」「毎月の治療費が3万円増えるだけで、子どもの教育費や住宅ローンにしわ寄せがいく」といったリアルな葛藤が吐露されています。
医療現場の医師からも、「高額療養費があるからこそ患者に最善の標準治療を提案できていたが、自己負担増が原因でより安価な旧来薬への変更を希望されるリスクがある」との懸念が寄せられており、高額医療費制度改正影響は単なる数字上の議論にとどまらず、治療選択の自由や健康格差に直結する局面を迎えています。

一般に知られていない盲点とネットの誤解|限度額適用認定証の真実
ネット上では「高額療養費が使えなくなる」「医療費が全額自己負担になる」といった過度な不安を煽る言説が散見されますが、これは明白な誤解です。公的医療保険の根本的な給付体制が崩壊したわけではありません。
また、実務面で知っておくべき重要な変更点が限度額適用認定証手続きのDX化です。従来は事前に加入中の健康保険組合へ申請書を提出し、紙の認定証の交付を受ける必要がありましたが、現在はマイナンバーカードを保険証(マイナ保険証)として医療機関の顔認証付きカードリーダーで利用すれば、事前の書類申請なしで窓口支払いが自動的に自己負担限度額までに抑えられます。
ただし、複数の医療機関を受診した場合や、院外処方の調剤薬局との合算、同世帯内での合算請求などについては、自動処理されずに後日保険者への申請が必要となるケースが残されている点には細心の注意が必要です。
【プロの結論】医療費インフレ時代を生き抜く「おすすめの備え」と「慎重になるべき選択」
社会保障の給付と負担のバランスが厳格化する今、私たちは「国頼み」の医療費計画を根本から見直す必要があります。家計の状況に応じた現実的なアクションプランを提示します。
制度改正に対応しやすい人・備えの優先度が高い人
- 生活防衛資金として半年〜1年分の生活費を現金で確保している世帯:上限額が上がっても、預貯金の取り崩し範囲内で高度医療を受け切ることが可能です。
- マイナ保険証や医療費控除の確定申告を熟知している人:年間医療費が10万円(または総所得金額等の5%)を超えた分の還付申告を確実に実行し、実質負担を最小化できます。
早急な家計防衛・保険見直しが必要な人
- 貯蓄が少なく、毎月の収支がギリギリの世帯:突発的な入院で1回あたり15万〜20万円の出費が数カ月続くと家計破綻を招きます。安価な共済や実額補償型医療保険の活用を検討してください。
- 過剰な民間保険に加入している人:「高額療養費の上限が上がるから」と不要な特約を上乗せし、月々の保険料で家計を圧迫するのは本末転倒です。不足する自己負担分(月あたり数万〜十数万円の差額)だけを合理的にカバーするシンプルな保障設計に切り替えましょう。
【高額 医療 費 制度 改正】に関するよくある質問(FAQ)
Q1:高額療養費の上限額引き上げは、すべての人が対象になりますか?
A1:いいえ、全員一律ではありません。今回の制度見直しは「負担能力に応じた公平な負担」を原則としており、主に中高所得層を中心に区分の新設や上限の引き上げが適用されます。低所得層については配慮措置が講じられます。
Q2:多数回該当のルールも改定されて負担が増えますか?
A2:多数回該当の枠組み自体は維持されますが、所得区分ごとの引き下げ上限額そのものの見直しが議論されています。過去12カ月以内に4回以上対象となった場合の負担軽減効果は残るものの、月額のベースラインが若干引き上がる可能性があります。
Q3:限度額適用認定証は事前に申請しておかないと窓口で大金を支払うことになりますか?
A3:マイナ保険証を利用し、医療機関の窓口で情報提供に同意すれば、事前の紙の認定証申請がなくても自動的に自己負担限度額までの支払いに抑えられます。従来の健康保険証を利用する場合は、事前に加入保険者へ申請して認定証を取り寄せる必要があります。
Q4:70歳以上の窓口負担割合や上限額はどう変わりますか?
A4:現役並み所得者(窓口負担3割)の基準厳格化や、外来特例(通院時の個人上限額)の見直しが進められています。一般的な年金収入世帯であっても、世帯全体の医療費負担は微増する傾向にあるため、夫婦合算での年次シミュレーションが推奨されます。
まとめ:医療費制度改革に備え家計の防衛戦略を再構築しよう
高額療養費制度の改正は、日本の社会保障制度が直面する少子高齢化と医療財政逼迫の現実を反映した不可避の構造改革です。上限額の引き上げや年収区分の再編により、特に現役世代の中高所得層における「いざという時の自己負担」は従来よりも重層化します。
しかし、制度の変更点を正しく理解し、多数回該当や世帯合算、マイナ保険証による窓口手続き、さらには確定申告での医療費控除をフル活用すれば、過度な不安に怯える必要はありません。民間保険の過不足を点検し、予備資金を整備するなど、変化に強い家計の土台を今すぐ整えましょう。 (出典: 高額 医療 費 制度 改正(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。