定年退職後の健康保険はどれがお得?3大選択肢と手続きの罠を徹底解説
長年勤め上げた会社を定年退職する際、多くの人が頭を抱えるのが「退職後の健康保険をどうするか」という問題です。退職と同時にこれまでの健康保険証は使えなくなりますが、日本の国民皆保険制度のもとでは、速やかに次の保険へ切り替えなければなりません。選択肢は主に「国民健康保険」「任意継続」「家族の扶養」の3つが存在し、どれを選ぶかによって年間十数万円から数十万円もの支出差が生じるケースが珍しくありません。
特に2026年最新健康保険制度の環境下では、マイナ保険証の完全定着や保険料算定の見直しが進んでおり、事前の知識不足が思わぬ家計打撃を招くリスクが高まっています。「知らなかった」では済まされない手続きの期限や保険料の損得計算について、現場取材と制度データをもとにわかりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:定年後の健康保険は「任意継続」「国民健康保険」「家族の扶養」の3択であり、条件次第で年間数十万円の差が出る。
- 要点2:任意継続の手続きは「退職翌日から20日以内」の厳格な期限があり、1日でも遅れると申請が却下される。
- 要点3:前年年収が高い1年目は任意継続(上限あり)が有利になりやすく、減免制度が使える場合は国民健康保険が逆転することもある。
【2026年最新健康保険制度】定年退職後の3大選択肢と仕組みの基礎知識
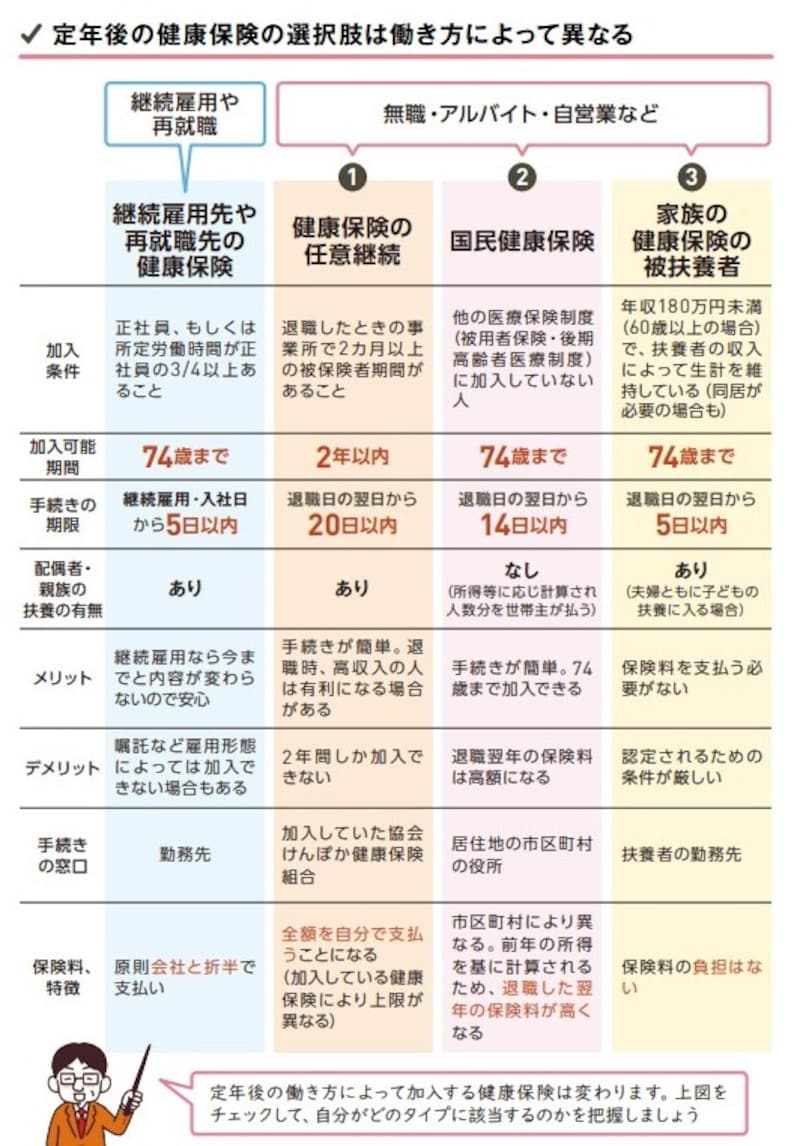
定年退職を迎えた後の医療保険は、自動的に引き継がれるわけではありません。退職者が選ぶべき道は、大きく分けて次の3通りです。
第1の選択肢は、会社の健康保険にそのまま残り続ける任意継続被保険者制度です。最長2年間、退職前と同じ健保組合や協会けんぽに加入し続けることができます。ただし、在職中は会社が半分負担してくれていた保険料(労使折半)が全額自己負担となるため、毎月の支払い額面は原則として退職前の約2倍になります。
第2の選択肢は、住んでいる市区町村が運営する「国民健康保険(国保)」への加入です。自営業者や無職の方が多く加入する保険で、前年の所得(1月〜12月)を基準に保険料が計算されます。扶養という概念がなく、加入者全員に均等割などがかかる点が特徴です。
第3の選択肢が、働いている子どもや配偶者など「家族の健康保険の扶養に入る」方法です。家族の扶養に入る条件を満たせば、自身の保険料負担は「0円」となります。家計にとっては最も負担が少ない選択肢ですが、年収要件や同居・別居の条件が厳格に定められています。
なお、60歳定年退職健康保険切り替えと65歳定年退職健康保険では、年金受取状況や再雇用時の給与水準によって有利な選択肢が変わるため、退職時の年齢に応じた状況整理が欠かせません。

任意継続と国保どちらが安い?保険料の損得を徹底比較【データ検証】
扶養に入れない場合、実質的な二者択一となるのが「任意継続」と「国民健康保険」の比較です。多くの退職者が「任意継続と国保どちらが安いのか」で悩みます。判断の軸となるのは「前年の年収」と「任意継続の保険料上限」のバランスです。
任意継続の保険料には、各健保組合や協会けんぽごとに定められた任意継続保険料上限が存在します。例えば全国健康保険協会(協会けんぽ)の場合、退職時の標準報酬月額がどんなに高くても、全被保険者の平均標準報酬月額(例:30万円前後)を基準とした上限額以上には跳ね上がりません。つまり、現役時代に高年収だった人ほど、上限の恩恵を受けられる任意継続のほうが割安になる傾向があります。
一方の国民健康保険は、前年の総所得金額に応じて算定される「所得割」が大きいため、退職直後の1年目は現役時代の高年収がそのまま反映され、保険料が高額になりがちです。しかし、退職2年目になると前年所得が激減するため、国保の保険料も大幅に下がります。
| 選択肢 | 保険料の算出基準・特徴 | 扶養家族の扱い | おすすめの主なケース |
|---|---|---|---|
| 任意継続 | 在職時の標準報酬月額(全額自己負担だが保険料上限あり) | 何人いても追加保険料なし | 現役時の年収が高く、扶養家族(配偶者等)がいる人 |
| 国民健康保険 | 前年の世帯所得+加入人数(自治体ごとに算出率が異なる) | 扶養の概念なし(人数分加算) | 単身者、前年年収が低い人、2年目以降の切り替え |
| 家族の扶養 | 保険料負担 0円(主たる生計維持者の保険に合流) | 被扶養者として加入 | 年間見込み収入が基準未満で、親族と同居・生計同一の人 |
市区町村の窓口やウェブサイトで国民健康保険料シミュレーションを行うと、具体的な試算額が確認できます。退職前の源泉徴収票を用意し、役所窓口や健保担当窓口で両者の金額を突き合わせることが、最大の節約への近道です。
退職後健康保険手続き20日以内の罠|期限を過ぎると大損する決定的な理由
退職手続きにおいて最も注意しなければならないのが、申請のタイムリミットです。特に任意継続を選ぶ場合、退職後健康保険手続き20日以内という鉄則が存在します。
この「退職日の翌日から起算して20日以内」という期限は健康保険法で厳格に定められており、天変地異などの正当な理由がない限り、1日でも遅れると一切受理されません。「書類を集めていたら間に合わなかった」「引っ越しでバタバタしていた」という言い訳は通用せず、選択肢から任意継続が完全に消滅してしまいます。
もし任意継続のほうが年間10万円以上安かったとしても、期限を逃せば高額な国民健康保険に加入せざるを得ず、金銭的な大損を被ることになります。
また、子どもの扶養に入る場合は、勤務先の健保組合へ健康保険被扶養者異動届を提出します。こちらも事後提出が長引くと遡及認定が難しくなるケースがあるため、早めの行動が不可欠です。
現場で頻繁に聞かれるのが「退職後の健康保険証いつ届くのか」という不安です。申請書を提出してから手元に届くまで、通常1〜2週間程度かかります。マイナンバーカードと保険証の一体化が進んだ現在でも、資格情報の登録完了までに数日間のタイムラグが生じることがあります。急ぎで医療機関を受診したい場合は、窓口で「健康保険被保険者資格証明書」の発行を申請することで、全額自己負担を回避できます。

一般に知られていない盲点とネットの誤解|退職後健康保険減免制度の実態
ネット上の情報では「定年退職したら任意継続一択」と書かれていることがありますが、これは明らかな誤解です。状況によっては国民健康保険のほうが圧倒的にお得になる特例が存在します。
それが退職後健康保険減免制度です。定年退職は基本的に自己都合や契約満了の扱いとなりますが、もし退職理由が「会社の倒産・解雇(特定受給資格者)」や「雇い止め等の契約満了(特定理由離職者)」に該当する場合、非自発的失業者として国保料の「所得割」が給与所得を100分の30として計算される大幅な減額措置が適用されます。
雇用保険受給資格者証の離職理由コードが「11, 12, 21, 22, 23, 31, 32, 33, 34」のいずれかであれば、自治体に申請することで国民健康保険料が劇的に安くなります。定年延長後の契約満了などでこのコードに該当する場合、任意継続を選ぶよりも国保に加入して減免を受けたほうが年間数十万円も安くなるケースがあります。
また、家族の扶養に入る際の収入要件にも誤解が多く見られます。60歳以上のシニア層が扶養に入る場合、年間収入要件は一般的な130万円未満から「180万円未満」へと緩和されます。ただし、この収入には公的年金、企業年金、失業給付の基本手当などもすべて含まれます。失業給付の日額が「180万円 ÷ 360日 = 5,000円」以上である期間は扶養に入れないため、受給タイミングの調整が必要になる点も見落とせない盲点です。
【実態検証】退職現場の生の声とシニア世代が直面するリアルな葛藤
行政の相談窓口やファイナンシャルプランナーのもとには、退職後の保険切り替えに失敗したシニアからの悲痛な声が後を絶ちません。
「定年後、しばらくゆっくりしようと手続きを後回しにしていたら、20日の期限が過ぎて任意継続を断られた。届いた国保の納付書を見て月6万円超の請求に青ざめた」(60歳・元メーカー勤務男性の手記より)
「社会人として独立した長男の扶養に入ろうとしたが、同居していないため仕送り証明の提出を求められ、要件を満たせず断念した」(65歳・元金融機関勤務女性の相談事例)
このように、制度の厳格さを甘く見た結果、予期せぬ支出に直面する事例は日常茶飯事です。また、親世代が「子どもの扶養に入る」ことに対して心理的な抵抗感を抱くケースも少なくありません。昭和から平成にかけて築かれた「親が子の面倒を見る」という家族観が根強い場合、経済的には扶養が最適解であっても、「子どもに迷惑をかけたくない」「家計を頼るのはプライドが許さない」という葛藤が生じます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
感情論や思い込みを排し、純粋に経済合理性と安心感で選ぶための判断基準を整理しました。
任意継続をおすすめできる人:
- 現役時代の標準報酬月額が高く、任意継続の上限額に達している人
- 専業主婦(夫)など、扶養すべき家族がいる人(国保だと人数分保険料が増えるため)
- 健保組合独自の付加給付(高額療養費の上乗せ給付など)や保養施設利用を維持したい人
国民健康保険をおすすめできる人(または2年目に切り替えるべき人):
- 単身者で扶養家族がいない人
- 非自発的失業による保険料減免制度(離職コード該当)が使える人
- 1年目は任意継続を使い、前年所得が大幅に下がった2年目に国保へ移る人(任意継続は途中で国保への任意脱退が可能)
家族の扶養をおすすめできる人:
- 年金を含む年間見込み収入が180万円未満(60歳以上)の人
- 子どもや配偶者が企業の健康保険組合や協会けんぽに加入している人(国保組合には扶養制度がないため注意)

【定年 退職 後 の 健康 保険】に関するよくある質問(FAQ)
Q1:定年退職後、任意継続に加入したあとに国民健康保険へ変更することはできますか?
A1:はい、可能です。以前は保険料の未納や2年経過等でしか脱退できませんでしたが、法改正により被保険者からの申し出による「任意脱退」が認められるようになりました。1年目は上限のある任意継続を利用し、所得が下がった2年目に国保へ切り替える戦略が極めて有効です。
Q2:失業保険を受給している間でも、子どもの健康保険の扶養に入れますか?
A2:受給日額によります。60歳以上の場合、年額180万円未満が基準となるため、日額5,000円以上の失業給付を受けている期間は原則として扶養に入れません。受給待期期間や給付制限期間中のみ扶養に入り、受給開始とともに国保や任意継続へ切り替える手続きが必要となります。
Q3:退職後、保険証が届くまでの間に病院にかかりたい場合はどうすればいいですか?
A3:加入予定の窓口(健保組合または市区町村役所)で「健康保険被保険者資格証明書」を即日交付してもらうか、受診時に一旦窓口で全額自己負担(10割)し、後日新しい保険証が届いた後に健保窓口へ申請して7割分の払い戻し(療養費支給申請)を受ける形になります。
Q4:国民健康保険料は全国どこでも同じですか?
A4:いいえ、自治体によって大きく異なります。国保料は市区町村ごとの医療費水準や財政状況に応じて所得割率や均等割額が設定されているため、同じ年収であっても住んでいる自治体によって年間数万円以上の差が生じます。
まとめ:2026年以降のシニア家計を守る賢い選択基準
定年退職後の健康保険選びは、リタイア後の生活設計における最初の大きな分岐点です。「なんとなく手続きしやすいから」と安易に選んでしまうと、1年間で十数万円以上の余計な出費を強いられることになりかねません。
退職日が近づいたら、まずは源泉徴収票を手元に置き、市区町村窓口で国民健康保険料を試算し、勤務先の健保組合で任意継続保険料を確認すること。そして、子どもの扶養に入れる条件が整っているかを照らし合わせることが大切です。
特に任意継続の「20日以内」という申請期限は絶対です。退職後のセカンドライフをゆとりを持ってスタートさせるためにも、事前のシミュレーションと迅速な手続きを徹底していきましょう。 (出典: 定年 退職 後 の 健康 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。