粗利率の出し方を徹底解説!計算式と営業利益の違いや業種別の目安
売上を順調に伸ばしているにもかかわらず、手元に資金がまったく残らない――そうした悩みを抱える店舗オーナーや事業責任者は少なくありません。その根本的な要因の多くは、「粗利(売上総利益)」と「粗利率」の構造を正しく把握できていない点にあります。
ビジネスの現場において、売上高だけを追う経営は極めて危険です。本稿では、数字に不慣れな初心者の方に向けて、粗利率の基本計算式やエクセルでの算出手順、営業利益・純利益との決定的な違いから、2026年最新の業種別目安までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利率は「(売上総利益÷売上高)×100」で算出され、商品・サービスが持つ純粋な収益力を示す最重要指標です。
- 要点2:営業利益や純利益とは異なり、人件費や広告宣伝費などを差し引く前の「ビジネスの基礎体力」を表します。
- 要点3:適正水準は業種によって大きく異なり(飲食業約70%、小売業約25〜30%など)、値入率との混同を避けた正確な原価管理が利益改善の鍵を握ります。
【超基本】粗利率の出し方と売上総利益を求める計算式
粗利率(売上総利益率)とは、売上高全体に対して「粗利(売上総利益)」がどれだけの割合を占めているかをパーセンテージ(%)で表した財務指標です。ビジネスにおいて最も根幹となる「稼ぐ力」を測るバロメーターとなります。
計算を始める前に、まずは「売上原価」と「粗利」の定義を整理しておきましょう。
【売上原価の出し方】
売上原価とは、販売した商品やサービスを仕入れたり、製造したりするために直接かかった費用のことです。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
【売上総利益(粗利)の計算式】
粗利(売上総利益) = 売上高 - 売上原価
この粗利をもとに、粗利率(売上総利益率 計算)を求める計算式は以下の通りです。
粗利率(%) = (売上総利益 ÷ 売上高) × 100
または
粗利率(%) = {(売上高 - 売上原価) ÷ 売上高} × 100
具体的な計算例でイメージを掴む
例えば、1個あたり仕入れ値(売上原価)が600円の商品を、1,000円で販売(売上高)した場合を考えてみます。
- 粗利(売上総利益)の計算:1,000円 - 600円 = 400円
- 粗利率の計算:(400円 ÷ 1,000円) × 100 = 40%
この場合、売上に対する粗利率は「40%」となり、売上1,000円のうち400円が商品そのものから得られた利益として残ります。
粗利率のエクセル計算方法(関数の入力例)
実務で表計算ソフトを使う場合、エクセル(Excel)やGoogleスプレッドシートを使えば瞬時に粗利率を自動算出できます。
例えば、セルA2に「売上高(1,000)」、セルB2に「売上原価(600)」が入力されている場合、粗利率を求めたいセルC2に以下の計算式を入力します。
=(A2-B2)/A2
入力後、セルC2の表示形式を「パーセンテージ(%)」に変更すれば、自動的に「40%」と表示されます。粗利額があらかじめセルC2に計算されている場合は、=C2/A2とするだけで算出可能です。

【徹底比較】粗利と営業利益・純利益の決定的な違いとは?
決算書や日々の管理会計を扱う際、初心者が最もつまずきやすいのが「粗利と営業利益の違い」や「純利益との違い」です。損益計算書(P/L)には5つの代表的な利益が存在しますが、それぞれの役割は明確に分かれています。
粗利が「商品そのものの競争力」を示すのに対し、営業利益は「会社の本業全体での収益力」、当期純利益は「最終的に会社に残る手残り金」を表します。
| 利益の種類 | 算出の計算式 | 差し引かれる主な費用 | 指標が意味するもの |
|---|---|---|---|
| 粗利(売上総利益) | 売上高 - 売上原価 | 商品の仕入代金、原材料費、製造原価 | 商品・サービスの純粋な付加価値 |
| 営業利益 | 売上総利益 - 販管費 | 人件費、店舗家賃、広告宣伝費、通信費 | 本業のビジネス活動全体の稼ぐ力 |
| 経常利益 | 営業利益 + 営業外収益 - 営業外費用 | 借入金の支払利息(+受取配当金など) | 財務活動を含めた経常的な総合収益力 |
| 税引前当期純利益 | 経常利益 + 特別利益 - 特別損失 | 固定資産売却損、災害損失など | 該当期に発生したすべての事象を含んだ利益 |
| 当期純利益 | 税引前当期純利益 - 法人税等 | 法人税、住民税、事業税 | すべての支払いを終えて最終的に残る純利益 |
いくら粗利が大きくても、販売管理費(広告費や人件費)がかさみすぎれば営業利益は赤字になります。逆に、粗利が薄いビジネスモデルでは、どれだけコスト削減を徹底しても十分な営業利益を確保できません。粗利はすべての利益の源泉であるからこそ、真っ先にモニタリングすべき数値なのです。
【2026年最新】粗利率の業種別平均目安一覧と業界データ
粗利率の適正水準は、業種やビジネスモデルによって大きく異なります。仕入れを伴う卸売業と、在庫リスクが極めて低いITサービス業では、前提となるコスト構造が根本から異なるためです。
経済産業省の企業活動基本調査や中小企業庁の実態調査データを基にした、主要業界の粗利率(業界平均目安)は以下の通りです。
| 業種分類 | 粗利率の業界平均目安 | 原価構造の特徴 | 編集部の分析と評価 |
|---|---|---|---|
| 飲食サービス業 | 65% 〜 72% | 食材費(FL比率のF)が売価の3割前後 | 粗利は高いが、人件費と家賃の負担が重く営業利益率は5〜8%程度に落ち着く |
| 小売業(アパレル・雑貨) | 45% 〜 55% | 自社企画(SPA)かセレクト仕入れかで変動 | 季節変動や在庫処分セールによる粗利の毀損リスクを織り込む必要がある |
| 小売業(食品・スーパー) | 20% 〜 28% | 仕入れ依存度が高く、価格競争が激しい | 薄利多売モデル。高い在庫回転率と徹底した廃棄ロス削減が必須 |
| 卸売業(商社・問屋) | 10% 〜 18% | 中間流通としての仕入高がコストの大半 | 粗利率は極めて低いが、取扱規模(売上高)の大きさと物流効率で利益を出す |
| 製造業 | 25% 〜 35% | 原材料費に加え、工場の人件費や減価償却費が原価 | 生産ラインの稼働率と歩留まり(不良品率の低さ)が粗利率を直接左右する |
| IT・情報通信・SaaS | 75% 〜 88% | サーバー費用やライセンス費用などの直接費のみ | 粗利率は極めて高いが、初期開発費の回収や獲得広告費(CAC)の管理が命命線 |
| 建設・工事業 | 18% 〜 24% | 資材費、外注加工費、直接作業員の人件費 | 資材高騰の価格転嫁遅れや工期遅延による追加コストが粗利を圧迫しやすい |
自社の粗利率を評価する際は、全体平均ではなく「同業他社の水準」と比較することが大原則です。例えば、飲食業で粗利率40%は明らかな原価割れ・経営危機を示唆しますが、食品スーパーで粗利率25%は標準的な健全水準となります。
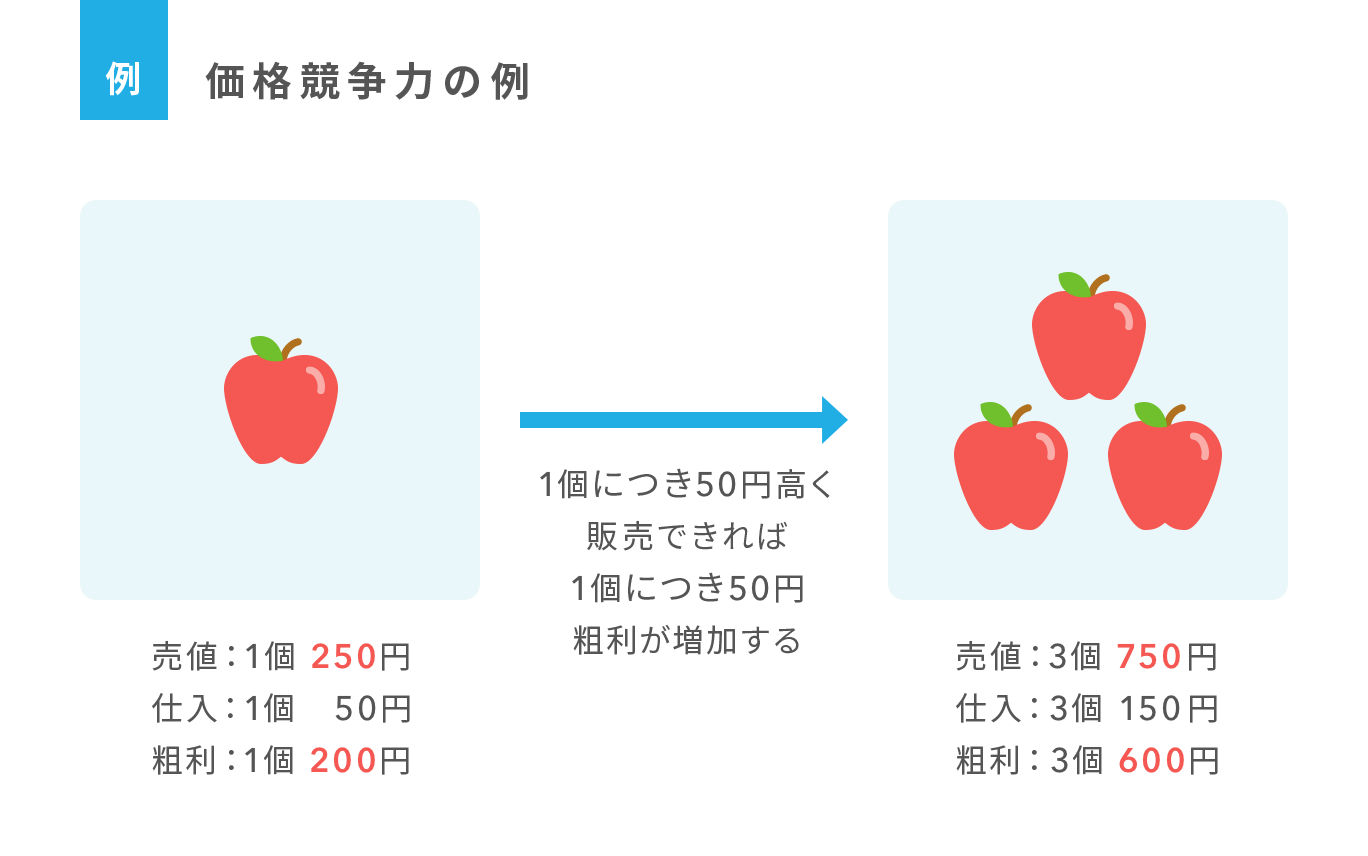
現場で多発する「値入率」との混同と危険な誤解
実務現場、特に物販やECサイトの運営現場で頻繁に見られる致命的なミスが、「値入率(ねいれりつ)」と「粗利率」の混同です。
値入率と粗利率の決定的な違い
どちらも「利益の割合」を計算しているように見えますが、分母にする基準(売価か原価か)が根本的に異なります。
- 値入率(%):値入額 ÷ 販売予定価格(売価) × 100(商品を店頭に並べる段階での目標利益率)
- 粗利率(%):粗利額 ÷ 実際の売上高 × 100(実際に販売された結果としての確定利益率)
仕入れ値600円の商品に400円の利益を乗せて1,000円で売る場合、値入率は40%です。定価で完売すれば粗利率も40%になります。しかし、売れ残って200円引き(800円)でセール販売した場合、実際の粗利は「800円 - 600円 = 200円」となり、粗利率は25%(200円 ÷ 800円)まで大幅に低下します。
現場で「値入率40%で設定しているから利益は確保できている」と思い込んでいると、値引き販売や廃棄ロスによって実際の粗利率が激減し、決算時に資金ショートを起こす原因となります。
【実態検証】「粗利が高い=儲かっている」という幻想の罠
「粗利率が70%もあるから事業は安泰だ」と考えるのも危険な落とし穴です。
実例として、SNSマーケティングを駆使して月商500万円を売り上げるあるD2C化粧品ブランドの事例があります。原価率はわずか15%で、粗利率は驚異の85%(粗利425万円)を誇っていました。しかし、顧客獲得のためのWeb広告費(CAC)に毎月350万円、インフルエンサーへの成果報酬に50万円、倉庫発送代行費に30万円を支払った結果、手元に残る営業利益はマイナス5万円の赤字に陥っていました。
粗利率の高さはあくまで「商品を1つ売ったときの基礎的な利幅」に過ぎません。その利幅の中に、販売管理費や人件費を吸収できるだけの十分な余力があるかを見極める複眼的な視点が不可欠です。
【実践】粗利率を劇的に改善するための3つの鉄則
事業の収益性を高め、キャッシュフローを劇的に改善させるための具体的なアプローチは以下の3点に集約されます。
1. 原価率の圧縮と仕入ロジスティクスの見直し
最もダイレクトに粗利率を押し上げる手法です。仕入先とのロット交渉による単価引き下げ、原材料の見直し、歩留まり向上による廃棄ロス削減が挙げられます。また、複数の仕入先を相見積もりで比較検討し、仕入れルートを定期的に最適化するだけでも数パーセントの粗利率改善が実現します。
2. 高付加価値化による販売価格の改定(値上げ戦略)
コストを削るだけでなく、売価を引き上げることも極めて有効です。ブランドストーリーの強化、パッケージの刷新、保証期間の延長やアフターサポートの付加などにより、顧客が感じる「知覚価値」を高めます。原価が同じ600円の製品であっても、付加価値をつけて売価を1,000円から1,200円に改定できれば、粗利率は40%から50%へと10ポイント改善します。
3. プロダクトミックス(商品構成)の最適化
すべての商品の粗利率を一律に上げる必要はありません。集客用の「フロントエンド商品(低粗利・高回転)」で顧客を呼び込み、利益確保用の「バックエンド商品(高粗利・独自性)」をクロスセルする仕組みを作ります。全体の売上構成比をコントロールすることで、会社全体の平均粗利率を無理なく引き上げることが可能です。

【プロの結論】財務視点から見る「守るべき企業」と「危険な企業」の判断基準
財務分析の専門家として企業の経営状態を診断する際、単一年度の粗利率の数字以上に注視すべきなのが「粗利率の年次推移(トレンド)」です。
物価高や人件費高騰が進む事業環境において、原材料費や仕入れ価格の上昇分を適切に販売価格へ転嫁できている企業は、粗利率を横ばい、あるいは上昇トレンドで維持できます。これは市場における強いプライシングパワー(価格決定権)を持っている証拠です。
一方で、売上高だけは前年比120%と成長しているにもかかわらず、粗利率が前年の35%から30%、28%へと下落し続けている企業は、典型的な「増収減益・自転車操業リスク」に直面しています。競合との安売り合戦に巻き込まれ、自社商品の差別化が失われている明確な危険信号です。
経営者や事業担当者が最優先で取り組むべきは、売上規模の拡大ではなく、「1単位あたりの粗利率を死守・向上させること」に他なりません。
【粗利率の出し方】に関するよくある質問(FAQ)
Q1:粗利率の計算に消費税は含めるべきですか?税抜・税込どちらで計算しますか?
A1:管理会計上の粗利率は、原則として「税抜価格」で統一して計算します。売上高と売上原価の両方を税抜にすることで、軽減税率などの税率差による歪みを排除し、純粋な商品収益力を測定できます。ただし、税込表示で統一して計算しても比率はほぼ同一になりますが、消費税の納税義務がある事業者は税抜管理が基本です。
Q2:粗利(売上総利益)がマイナスになることはありますか?
A2:はい、発生します。仕入れ値や製造原価よりも低い価格で商品を販売した場合(投げ売りや過度な損切りセールなど)、粗利はマイナスとなり、粗利率もマイナス表記になります。これは1つ売るごとに原価割れの損失が出る状態であり、事業運営上、即座に是正しなければならない極めて危険な状態です。
Q3:売上総利益率と限界利益率の違いは何ですか?
A3:売上総利益率は「売上高から売上原価を引いた割合」であるのに対し、限界利益率は「売上高から変動費(売上に比例して増減する費用)を引いた割合」を指します。財務諸表(損益計算書)上の正式な区分が売上総利益率であり、損益分岐点分析など管理会計で使われるのが限界利益率です。
まとめ:正しい粗利率の把握がビジネスの成否を分ける
粗利率は、単なる机上の計算式ではなく、商品力、価格設定の妥当性、仕入れ交渉力といった「事業の根底にある強さ」をそのまま反映する鏡です。
まずは自社や取り扱い商品の売上高と売上原価を正確に洗い出し、エクセルなどを活用して現状の粗利率を可視化することから始めてみてください。同業他社の目安値と比較しながら、適正な値決めと原価コントロールを継続することが、強固で持続可能な収益基盤を築くための確実な第一歩となります。 (出典: 粗 利率 の 出し 方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。