算定基礎届の記入例を徹底図解!4〜6月の総支給額とパート計算の罠
初夏の声が聞こえ始めると、全国の人事・労務担当者のデスクに届くのが、日本年金機構からの緑色の封筒です。年に一度、健康保険や厚生年金保険の保険料を決定づける極めて重要な手続き「被保険者報酬月額算定基礎届」(以下、算定基礎届)。提出期限となる7月10日に向けて社内が慌ただしくなる中、多くの現場で毎年同じような悲鳴や困惑が繰り返されています。
一見すると「4月から6月に支払った給与の平均を書くだけ」というシンプルな作業に思えます。しかし、実際には「残業代の精算月」「通勤手当の按分」「パートやアルバイトの支払基礎日数」「育休・休職者の扱い」など、無数のトラップが潜んでいます。2026年の社会保険制度改革によって短時間労働者の適用基準が一段と厳格化された現在、誤った算定基礎届を提出した際のリスクは過去にないほど高まっています。本記事では、日本年金機構の公式基準に完全準拠しながら、現場が直面するリアルな記入の迷いどころを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:4月・5月・6月の支給額に基づき、毎年9月から翌年8月までの「標準報酬月額」を決定する定時決定のルールを完全把握する。
- 要点2:残業代の「締め日・支払日」の混同や、パートの支払基礎日数(17日未満・11日以上など)の誤認が記入ミスの8割を占める。
- 要点3:途中入社・休職・産休育休・役員報酬など特殊ケースは備考欄の記載が不可欠であり、電子申請(e-Gov)利用時も個別チェックが必須。
【基本構造】標準報酬月額の定時決定と4月5月6月の算定基準
公的医療保険や公的年金制度の根幹を成すのが、標準報酬月額の定時決定と呼ばれる仕組みです。被保険者が実際に受け取る給与(報酬)は月ごとに変動するため、事務処理の簡素化と公平性を両立させる目的で、全被保険者の報酬を一定の幅(等級)に当てはめて保険料や将来の給付額を算出します。
その等級を年1回見直すための土台となるのが、算定基礎届の4月5月6月算定基準です。ここで最も重要な大原則は、「4月・5月・6月に実際に支払われた給与(支給ベース)」を基準にするという点です。働いた期間(締め日)ではなく、「口座に振り込まれた日(支払日)」がいつであるかがすべての判定軸になります。
たとえば「月末締め・翌月15日払い」の会社であれば、3月勤務分(4月15日支給)、4月勤務分(5月15日支給)、5月勤務分(6月15日支給)の3か月分が対象です。「当月末締め・当月25日払い」の会社であれば、純粋に4月分、5月分、6月分の給与が対象となります。この締め日と支払日の関係性を社内で正しく共有できていないと、集計期間そのものが1か月ずれるという致命的なエラーを引き起こします。
さらに見落とせないのが、算定基礎届の支払基礎日数のカウント基準です。支払基礎日数とは、その月の給与計算の対象となった日数を指します。完全月給制(欠勤しても給与控除がない、または遅刻早退控除のみ)の場合は、実際の出勤日数に関係なく「その月(歴月)の日数」である30日や31日を記入します。一方で、日給制や時給制、あるいは欠勤控除のある日給月給制の場合は、「就業規則に定められた所定労働日数から欠勤日数を引いた実稼働日数」をカウントしなければなりません。この根本的な違いを理解することが、正確な書類作成の第一歩となります。
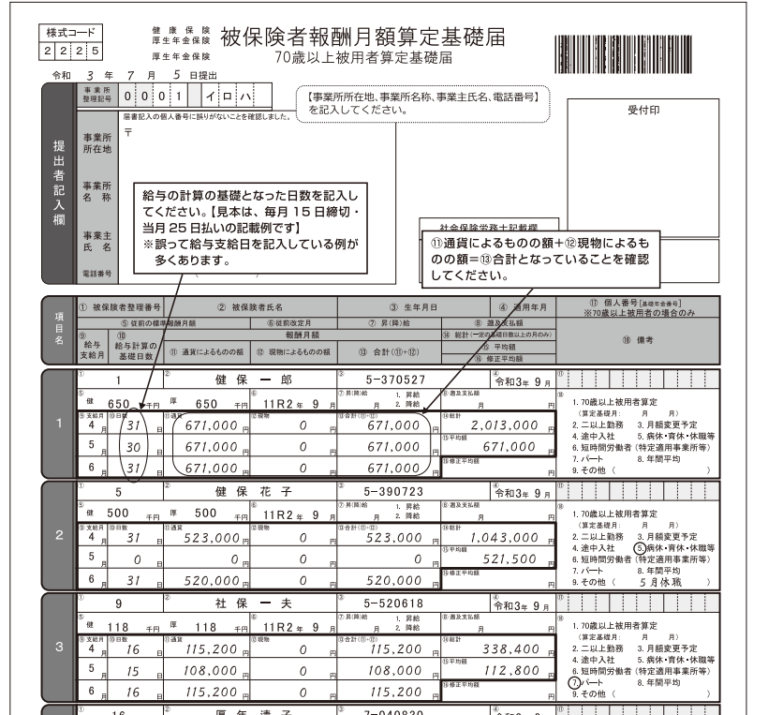
【図解・早見表】一般社員・パート・役員別の記入例と判定基準
算定基礎届の実務では、雇用形態や就業状況によって記入ルールが細かく分岐します。実務担当者が手元の帳票と照らし合わせながら瞬時に判断できるよう、日本年金機構が公開しているガイドラインをベースに、主要な雇用パターンごとの記入基準を一覧表にまとめました。
| 区分・対象者 | 支払基礎日数の基準 | 報酬月額の算定方法 | 備考欄・記入の注意点 |
|---|---|---|---|
| 一般正社員(月給制) | 各月とも暦日数(4月:30日、5月:31日、6月:30日) | 3か月の総支給額の合計 ÷ 3 | 欠勤控除がある日給月給制は実働日数+有給日数。17日未満の月は除外。 |
| パート・アルバイト(時給・日給) | 各月の実出勤日数+有給取得日数 | 原則17日以上の月の平均。満たない場合は15日以上17日未満の月で算定。 | 短時間就労者(4分の3未満)の特例ルールに合致するか確認が必要。 |
| 短時間労働者(特定適用事業所) | 各月の実労働日数+有給取得日数(11日以上が対象) | 11日以上の月を対象として報酬を平均 | 備考欄の「短時間労働者」欄に〇を付す。週20時間以上基準の適用者。 |
| 途中入社(4月〜6月入社) | 入社月は給与計算期間の開始日から末日までの日数 | 1か月分の給与がフルに支給された月のみで平均 | 4月途中入社で日割給与の場合は4月を除外。6月入社は算定基礎届の対象外。 |
| 休職者(病気・産休・育休) | 給与の支給対象となった日数(無給なら0日) | 3か月とも無給の場合は従前の標準報酬月額を引き継ぐ | 備考欄に「育児休業中」「産前産後休業中」「病気休職中」と明記する。 |
| 役員(定期同額給与) | 各月とも暦日数(出勤簿の有無に関わらず) | 4月・5月・6月の役員報酬総額 ÷ 3 | 役員報酬の改定が5月・6月に行われた場合は随時改定との関係を精査。 |
なぜ4〜6月の総支給額とパート日数でミスが多発するのか?現場の死角
日本年金機構や年金事務所の調査において、指摘件数が群を抜いて多いのが「算定基礎届の総支給額・対象手当の計上ミス」と「算定基礎届 パート 記入例における支払基礎日数の誤算定」です。なぜ、どれほど経験を積んだ担当者であってもこの2点でつまずいてしまうのでしょうか。その背景には、労働基準法や税法と、社会保険(健康保険・厚生年金保険法)における「ルールのズレ」が存在します。
死角1:非課税通勤費を除外してしまう「所得税との混同」
給与計算実務において、所得税の源泉徴収票を作成する際には「非課税通勤手当(月15万円まで等)」を課税対象額から控除します。しかし、社会保険における「報酬」には、通勤手当が全額含まれます。非課税分も含めた総額を計上しなければならないにもかかわらず、給与ソフトの「課税対象額」の数値をそのまま算定基礎届に転記してしまい、通勤手当分をごっそり脱漏させてしまう事例が後を絶ちません。
さらに厄介なのが、通勤定期券代を「6か月分」まとめて4月に支給しているケースです。この場合、4月の総支給額に定期代全額を含めてはいけません。6か月定期であれば「6等分」した1か月分の金額を、4月・5月・6月の各月の報酬にそれぞれ加算して算定するという厳格なルールが存在します。これを怠り4月に一括計上すると、その社員の9月以降の社会保険料が跳ね上がり、従業員との間で深刻なトラブルに発展します。
死角2:パート・アルバイトの「2段階判定」の複雑さ
パートやアルバイトなど短時間就労者の算定には、特有の「2段階判定(または3段階判定)」と呼ばれる迷路が待ち構えています。通常の短時間就労者(一般社員の所定労働時間の4分の3以上働くパート)の場合、各月の支払基礎日数が17日以上ある月をベースに計算します。もし「4月18日、5月16日、6月19日」だった場合、17日を下回る5月を除外して、4月と6月の2か月の平均で算定します。
しかし、3か月とも17日未満だった場合はどうなるでしょうか。ここで「計算対象外」と決めつけるのは完全な誤りです。すべての月が17日未満の場合は、次に「15日以上17日未満」の月を探し、その月を対象に計算しなければなりません。さらに、特定適用事業所で週20時間以上勤務する「短時間労働者」に該当する場合は、そもそもハードルが「11日以上」に引き下げられます。現場では、そのパートが「4分の3基準該当者」なのか「法改正による短時間労働者」なのかを混同したまま日数を集計し、年金事務所から書類を返戻される事態が日常茶飯事となっています。

【実態検証】労務担当者の悲鳴とSNS・知恵袋に見るリアルな混乱
毎年6月中旬から7月上旬にかけて、労務担当者のコミュニティや実務系SNS、知恵袋などの相談窓口には、切実な相談が殺到します。大手企業から数名のベンチャー企業まで、現場の担当者がどのような壁にぶつかっているのか、その生々しい声から実態が浮き彫りになります。
「給与計算ソフトの連携ボタンを押して自動出力された帳票をそのまま提出したら、年金事務所から呼び出しを受けた。3月に退職した社員の最終残業代が4月に入っていたことや、パートの有給休暇が出勤日数にカウントされておらず、結果として15名分の等級が誤っていた。差額の追徴徴収を従業員に説明するのが本当に胃が痛い」(都内IT企業・労務担当者の手記より)
「Yahoo!知恵袋」や労務関連のフォーラムで最も頻出する質問は、「4月昇給の差額遡及」に関するトラブルです。春闘や評価制度の見直しが長引き、4月分の基本給アップが決定したのが5月下旬。結果として「6月支給の給与に、4月・5月・6月の3か月分の昇給差額がまとめて振り込まれた」というケースです。この場合、6月の総支給額から4月分・5月分の差額を差し引き、本来支払われるべきであった4月・5月の金額にそれぞれ配分して修正計算を行う必要があります。この「差額調整」の手順を知らず、6月の跳ね上がった支給額のまま平均を出してしまうケースが後を絶ちません。
【特殊ケース解説】途中入社・休職・産休育休・役員報酬の記入例と対処法
算定基礎届の作成において最も頭を抱えるのが、イレギュラーな雇用・就労状況にある従業員の扱いです。ここでは、誤記入が集中する4つの重要パターンについて、具体的な書き方と処理手順を詳解します。
1. 途中入社(4月・5月入社)の記入例
算定基礎届の途中入社記入例で押さえるべきは、「完全な給与計算月が存在するかどうか」です。
- 4月15日入社(月末締め・当月25日払い):4月は日割り給与となるため、4月の支払基礎日数が暦日未満(または所定日数未満)となり、報酬の算定対象から除外されます。5月と6月の給与が満額支給されていれば、5月と6月の2か月の平均を算出します。
- 6月1日入社:定時決定の対象となる「4月・5月・6月」のうち、6月の1か月しか給与が発生せず、その支払いが7月になる会社の場合は、4〜6月に支払いがありません。そもそも6月1日以降に入社した被保険者は、算定基礎届の提出自体が不要です(入社時に提出した「被保険者資格取得届」で決定された標準報酬月額が翌年8月まで適用されます)。
2. 休職・病気休業・産休・育休の記入例
算定基礎届 休職 産休 育休のケースでは、休業中の給与支給の有無が分岐点になります。
- 3か月間完全に無給の場合:4月・5月・6月の給与総額は「0円」、支払基礎日数も「0日」と記入します。平均額の欄は斜線または空欄とし、備考欄に「育児休業中」「産前産後休業中」「病気休職中」などの事由を必ず記載します。この場合、現在の標準報酬月額がそのまま据え置かれます。
- 休職期間中に一部給与が支給された場合:傷病手当金や出産手当金は非課税かつ社会保険上の「報酬」ではないため、会社から支給する給与に合算してはいけません。会社から独自の休業手当や見舞金などが支払われ、それが支払基礎日数の基準(17日以上等)を満たしているか否かで個別判断を行います。
3. 役員報酬の記入例
算定基礎届 役員報酬 記入例において、会社役員(取締役・監査役等)は労働基準法上の「労働者」ではないため、タイムカードによる出勤日数の概念がありません。そのため、支払基礎日数欄には各月の暦日数(4月:30日、5月:31日、6月:30日)を記入するのが日本年金機構の書き方における原則です。病気や出張で職務執行を行わなかった日があっても、定額の役員報酬が支払われている限り日数を減らすことはしません。
4. 電子申請(e-Gov)におけるデータ作成の注意点
資本金1億円超の特定法人を中心に義務化が進み、現在では中小企業でも主流となった算定基礎届 電子申請 e-Govやマイナポータル経由の手続き。CSV形式で一括申請する際、備考欄のコード選択ミス(短時間労働者フラグの漏れ、途中入社区分の未選択など)により、エラーで差し戻される事案が急増しています。電子申請であっても、機械的なCSV吐き出しに頼らず、特異なステータスの社員は個別画面で備考フラグを確認する運用が不可欠です。

一般に知られていない盲点とネットの誤解|随時改定(月額変更届)との重複
ネット上の情報や一部の簡易マニュアルにおいて、致命的な誤解を生んでいるのが「随時改定(月額変更届)」と「定時決定(算定基礎届)」のバッティング処理です。
最も典型的な誤解は、「7月に基本給が大幅に改定される予定だから、7月の月額変更届を出すのであれば算定基礎届は出さなくてよい」という思い込みです。これは明確な法令違反となります。原則として、7月1日現在で社会保険の被保険者であるすべての社員について、算定基礎届の提出義務が存在します。例外的に提出を省略できるのは、「6月1日以降に資格取得した者」や「7月・8月・9月に随時改定(月変)が行われることが確定している者」に限られます。
しかし、「7月改定予定」であっても、実際に7月の給与を支給して固定的賃金の変動要件(2等級以上の差)が確定するまでは、法的に月変が成立するかは未確定です。そのため、実務上は「算定基礎届」を一旦提出しておき、7月の給与確定後に改めて「被保険者報酬月額変更届」を提出して、月変の内容で上書きするというプロセスを踏むのが極めて安全な鉄則です。ネットの掲示板で見られる「二度手間だから出さなくていい」というアドバイスを鵜呑みにすることは、調査時の是正リスクを直撃させます。
【プロの結論】労務ガバナンスの崩壊を防ぐチェック体制の構築
組織における人事労務のリスク管理という視点から見たとき、算定基礎届のミスは単なる「計算違い」にとどまりません。標準報酬月額の決定を誤ることは、将来的に従業員が受け取る厚生年金の給付額や、病気休業時の傷病手当金、出産手当金の額を不当に歪めることを意味します。ひいては、労使間の信頼関係を根底から揺るがす深刻なコンプライアンス事案です。
【今すぐ運用を見直すべき組織の危険シグナル】
- 給与計算ソフトが出力したデータを、担当者1名が目視確認もせずそのままe-Govで送信している。
- パート・アルバイトの出勤日数と「支払基礎日数」を同義と捉え、有給取得日の加算漏れを放置している。
- 4月〜6月の期間内に昇給や手当新設があったにもかかわらず、差額精算の履歴を確認していない。
【信頼性の高い労務基盤を維持するチェックリスト】
- 給与支払明細書の「総支給額」と、算定基礎届の「通貨によるものの額」の整合性を全件突合する。
- 短時間労働者(特定適用事業所該当)の名簿を別管理し、11日基準の判定プロセスを二重チェックする。
- 休職者・途中入社者については、賃金台帳・出勤簿・辞令の3点を並べて備考欄の理由付けを完備する。
【算定基礎届 記入例】に関するよくある質問(FAQ)
Q1:4月・5月・6月に給与の支払いが1日もない完全無給の休職者はどのように記入しますか?
A1:4月・5月・6月の支払基礎日数欄に「0」、通貨によるものの額欄に「0」と記入します(総計・平均額欄は斜線または空欄)。そして最も重要なのは、備考欄の「病気休職中」「育児休業中」「産前産後休業中」などの該当項目に必ず〇を付ける、または理由を記載することです。これにより、従前の標準報酬月額がそのまま引き継がれます。
Q2:4月に昇給が決まったものの事務処理が遅れ、6月給与で3か月分の差額がまとめて支給されました。どのように書けばいいですか?
A2:6月の総支給額から4月分・5月分の差額を差し引きます。そして、差し引いた差額をそれぞれ本来支払われるべきであった4月と5月の支給額に加算して修正後の金額を算出し、3か月の平均を計算します。また、備考欄に「昇給差額〇〇円(4〜5月分)を6月支給分から各月に加減算」と具体的に付記して日本年金機構に提出します。
Q3:日本年金機構への提出期限である7月10日に遅れてしまった場合、どうなりますか?
A3:提出期限である7月10日を過ぎてしまっても、届出自体が受け付けられなくなるわけではありません。判明した時点で速やかに提出してください。ただし、提出が遅れると9月からの新等級の決定通知(標準報酬決定通知書)の発行が遅れ、9月分給与(通常10月控除)の社会保険料の改定に間に合わなくなります。後日、給与計算の遡及差額調整が必要となり、従業員への説明や追加徴収など多大な事務負担が発生します。
Q4:通勤手当として6か月定期代(12万円)が4月に支給されました。算定基礎届には12万円をそのまま書くのですか?
A4:そのまま全額を書いてはいけません。6か月定期代は支給月を含めた6か月間に均等に配分します。12万円 ÷ 6か月 = 2万円を算出し、4月、5月、6月の各月の報酬にそれぞれ「2万円ずつ」上乗せして総支給額を計算します。4月に12万円全額を含めて計算してしまうと、年間を通して標準報酬月額が不当に高く決定されてしまうため厳重な注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
社会保険の実務において、算定基礎届の作成は単なる年中行事ではありません。2026年に向けた法改正の進展により、企業規模要件の撤廃や短時間労働者への社会保険適用はますます裾野を広げています。これまで「社会保険とは無縁」と考えられていたパートタイム従業員や複業ワーカーの多くが対象に含まれるようになり、現場の算定ロジックはかつてない複雑さを呈しています。
クラウド給与システムの進化によって、ボタン一つで帳票が生成される時代になりました。しかし、システムは「入力されたデータ」を計算するだけであり、その手当が算定対象に含めるべき性質のものか、パートの支払基礎日数に有休が含まれているか、休職フラグが立っているかといった「事実の背景」までは判断してくれません。最終的に書類の妥当性を担保するのは、実務担当者の正確な制度理解と観察眼です。
提出期限である7月10日は間近に迫っています。手元の算定基礎届をもう一度見直し、「締め日と支払日」「通勤費の按分」「支払基礎日数のカウント方法」という3大チェックポイントを確実にクリアした上で、確信を持った届出を完了させてください。 (出典: 算定基礎届 記入例(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。