JDI株価はどこまで上がる?急騰の真相と2026年の限界値を徹底検証
東証プライム市場で数少ない2桁台の超低位株として、個人投資家の投機熱を煽り続けているジャパンディスプレイ(銘柄コード:6740)。かつて日の丸液晶の旗手として鳴り物入りで誕生した同社ですが、長年の赤字垂れ流しと巨額の累積損失を経て、今や短期資金が乱高下を仕掛けるマネーゲームの主戦場と化しています。折に触れて巻き起こる突然のストップ高買い気配や、夜間取引における急騰劇を見るたび、「ここから数倍に化けるのではないか」と色めき立つ個人投資家は後を絶ちません。
しかし、一時の急騰に目を奪われて安易に飛び付けば、構造的な希薄化リスクや需給の罠によって致命的な損失を被る危険性を孕んでいます。本稿では、大株主であるいちごトラストの意図、独自技術「eLEAP」の量産化に向けた実態、そして東証の上場維持基準を巡る攻防までを現場目線で徹底解剖します。2026年の市場環境において、ジャパンディスプレイの株価は本当にどこまで上がるのか、その現実的な上値目途とリスクの真相を詳報します。
📌 【この記事の重要ポイントまとめ】
- 要点1:急騰の正体は業績のV字回復ではなく、発行済株式数約40億株超の超低位株を狙った短期仕手資金の投機買いと空売りの踏み上げ。
- 要点2:再建の鍵を握るeLEAP技術は一定の評価を得ているものの、本格的な黒字化や巨額の設備投資負担を補うには依然として高いハードルが存在。
- 要点3:テクニカル的な上値は40円〜50円近辺が極めて厚い壁となり、ファンダメンタルズが追いつかない限り持続的な株価回復は極めて困難。
【2026年最新】JDI株価はどこまで上がる?急騰劇の真相と限界シナリオ
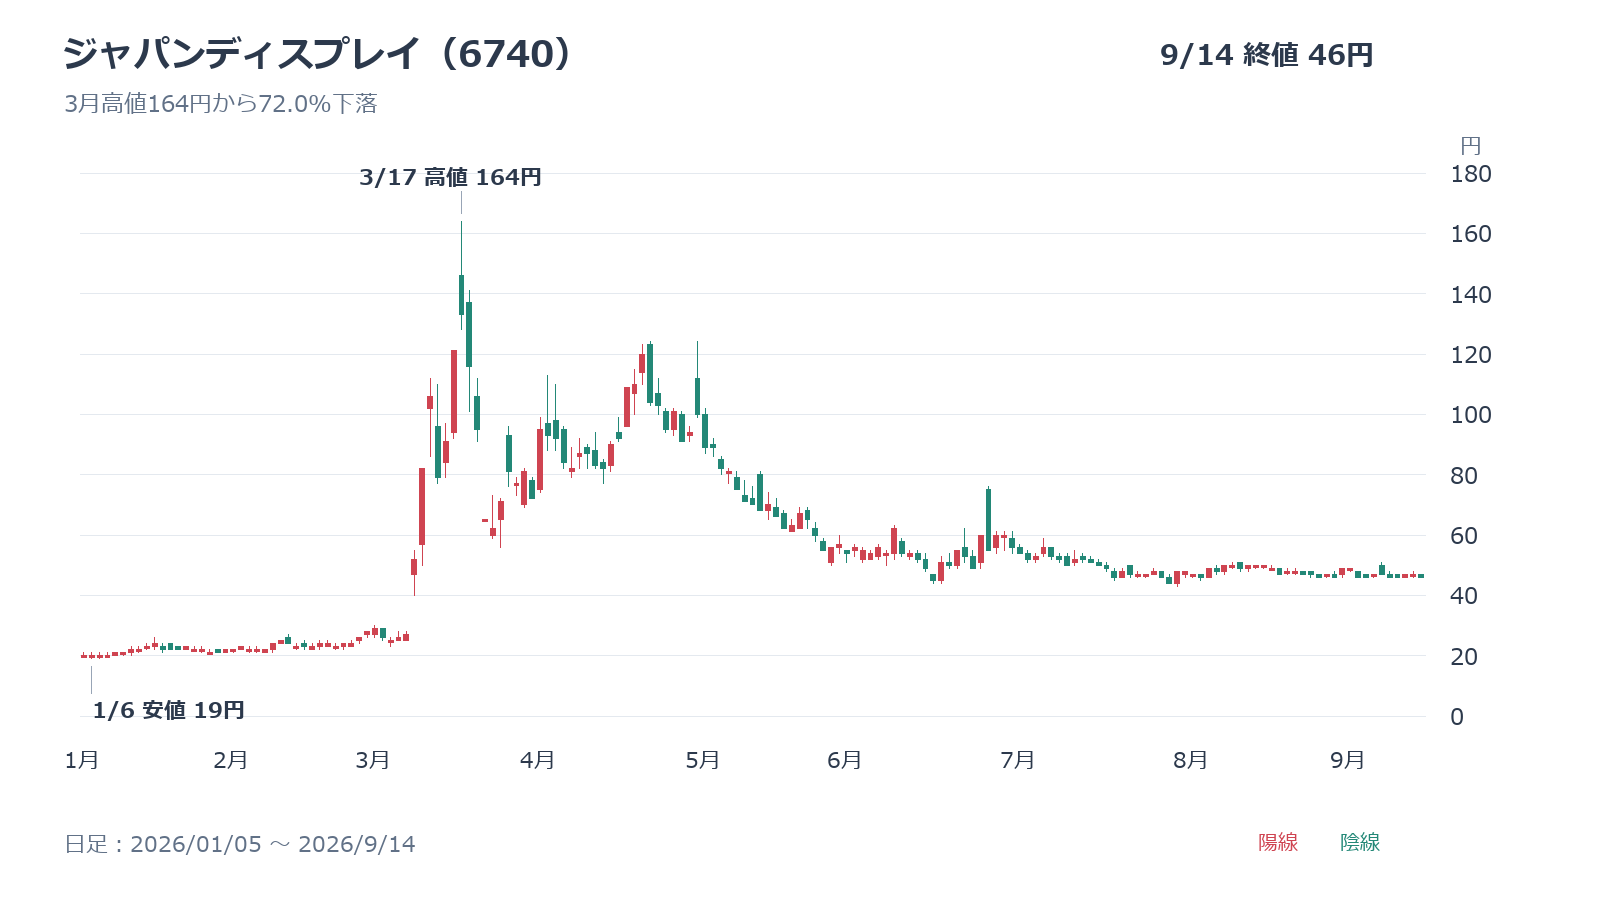
個人投資家が最も固唾を呑んで見守っている「ジャパンディスプレイはどこまで上がるのか」という問いに対し、冷静なファンダメンタルズ分析と需給データを突き合わせると、厳しい現実が浮かび上がってきます。短期的な資金集中によって一時的に株価40円〜50円台まで跳ね上がる局面は想定されるものの、そこからかつての100円台や数百円台へと持続的に駆け上がるシナリオは、現状の資本構成を鑑みると極めて非現実的と言わざるを得ません。
今後の株価推移を左右する最大の要因は、天文学的な水準に膨らみ上がった発行済株式数です。度重なる第三者割当増資や優先株の発行によって、普通株式ベースの総数は約40億株規模に達しています。仮に株価が100円まで上昇した場合、時価総額は4,000億円規模に膨張します。毎期のように数十億円から数百億円規模の営業赤字を計上している製造業企業に、市場がそれだけの企業価値を恒常的に付与することは、資本主義の原則からして著しく不自然です。
市場関係者の間で囁かれる現実的な6740株価予想推移としては、投機相場が極限まで過熱した場合の瞬間風速で高値50円前後、好材料が完全に剥落した後の定位置としては15円〜25円前後のレンジが最も確度の高いメインシナリオと分析されています。大手証券アナリストが算出するジャパンディスプレイ目標株価の多くが実質的な「算出不能」または「アンダーパフォーム(20円以下)」に据え置かれている背景には、この歪な需給バランスと莫大な株式希薄化の壁が存在しています。
なぜ突然吹いたのか?JDI急騰の理由とPTS速報に見る資金流入の実態
業績不振が続くジャパンディスプレイが突如として急騰を演じる背景には、明確な仕掛けのメカニズムが存在します。記憶に新しい急騰局面においても、トリガーとなったのは業績の大幅上方修正などではなく、技術提携に関する覚書締結の報道や、海外拠点に関する思惑リリースでした。これに即座に反応したのが、SNSや投資コミュニティを通じて結束するデイトレーダーや短期筋の集団です。
20円台という単価の低さは、わずか1円の値動きで株価が数パーセント変動することを意味します。100万円の資金があれば数万株を瞬時に動かせるため、少額の買い注文でも板が薄い時間帯を狙えば容易にストップ高近辺まで買い上げることが可能です。特に夕方以降のジャパンディスプレイPTS速報で買い気配が急拡大すると、翌朝の東証寄り付きに向けて提灯買いが提灯買いを呼ぶ自己増殖的な上昇スパイラルが形成されます。
これがJDI急騰の理由の本質であり、企業の稼ぐ力が向上したわけではない典型的な「低位株マネーゲームの行方」をなぞる値動きです。さらに、信用取引における空売り勢の存在が燃料となります。株価が跳ね上がったところで売り叩こうとした逆張り勢が、板の急激な買い上がりによって損切りを余儀なくされ、強制的な買い戻し(踏み上げ)を巻き込むことで、一時的な垂直上昇が生み出される構図となっています。
決算発表と再建計画の現在地|eLEAP有機EL事業といちごトラストの思惑
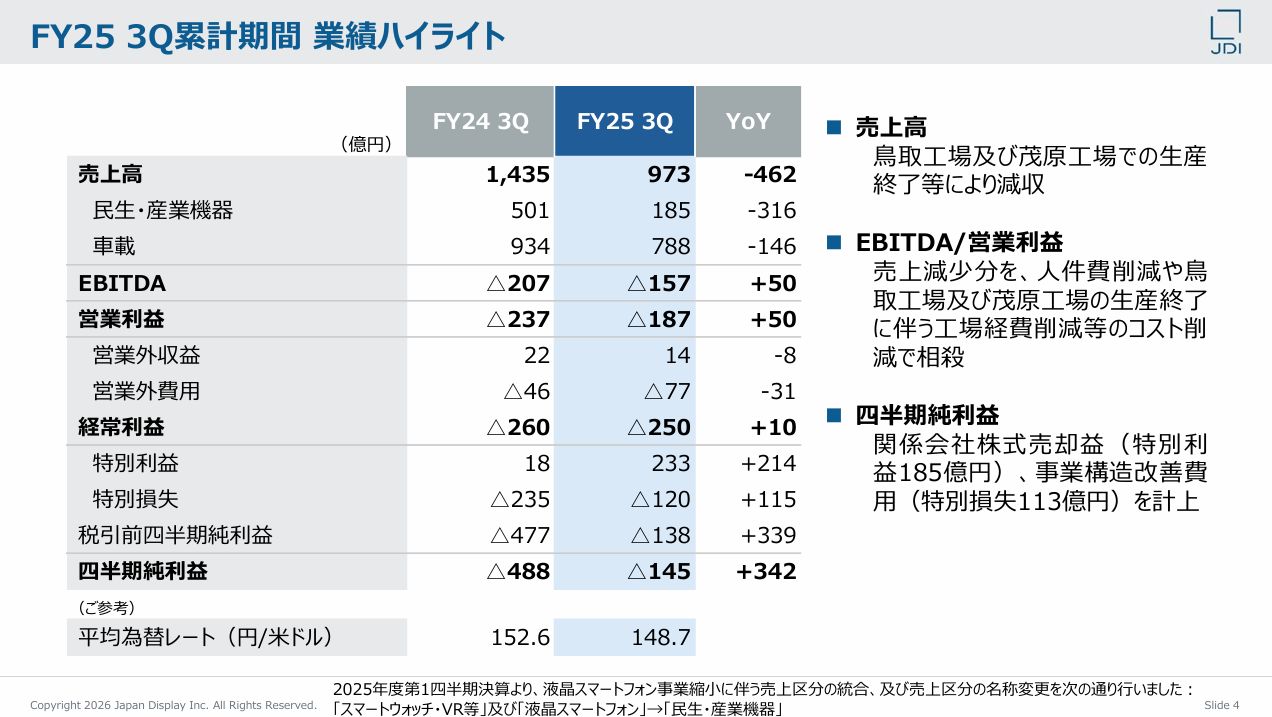
会社側が描く再建の青写真と、冷徹な数字が並ぶジャパンディスプレイ決算発表との間には、依然として埋めがたい溝が横たわっています。同社が起死回生の切り札として掲げるのが、次世代OLEDディスプレイ技術であるeLEAP有機EL事業です。マスクレス蒸着とフォトリソグラフィを組み合わせたこの技術は、従来の高精細有機ELに比べて高輝度・長寿命・低消費電力を実現できるとされ、車載向けやVR向けデバイスのサプライチェーンにおいて強い関心を集めています。
しかし、技術的な優位性がそのまま巨額のキャッシュフローに直結するわけではありません。量産工場の稼働立ち上げや歩留まりの改善には膨大な先行投資が不可欠であり、液晶事業の縮小に伴う固定費負担や減損リスクが絶えず財務を圧迫しています。事業構造改革の費用が先行し、抜本的な営業黒字化の達成時期は後ずれを繰り返しているのがジャパンディスプレイ再建計画の現在です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発行済普通株式数 | 約40億株超(潜在株除く) | 大型製造業で数億〜10億株 | 過度な希薄化により1株あたりの価値が極小化しており上値が重い。 |
| 筆頭株主の保有比率 | いちごトラストが議決権の過半を掌握 | 一般株主比率30%以上 | 資金調達の生命線である一方、EXIT戦略に伴う売り圧力リスクが常時燻る。 |
| 中核成長ドライバー | eLEAP技術ライセンス・車載向け展開 | 年間営業利益率8%以上 | 技術力は本物だが、中国・韓国勢との価格競争や量産投資の負担が重い。 |
| 上場維持・市場選択 | 東証プライム基準適合への経過措置中 | 時価総額・流通株式比率等の完全充足 | スタンダード市場への移行や株式併合などの劇薬が選択肢に浮上する。 |
ここで無視できないのが、筆頭株主である独立系投資運用グループいちごトラストJDIの関係性です。同社は複数回にわたる巨額の資金注入を行い、実質的な支配権を握っています。いちごトラストによる金融支援は倒産の危機を幾度となく救ってきた命綱ですが、彼らは慈善団体ではなくリターンを追求する機関投資家です。将来的にどのような形で投下資本を回収するのか、保有する優先株の普通株転換や市場売却が意識される局面では、強烈な上値抑え込み要因として機能することになります。
噂の真偽を徹底検証|上場廃止の可能性と減資・希薄化リスクの盲点
掲示板やSNSでは定期的に「債務超過で倒産するのではないか」「東証から追い出されるのではないか」といった悲観論が飛び交います。結論から言えば、直ちに会社が破綻してジャパンディスプレイ上場廃止の可能性が極めて高いという見方は、短絡的な誤解です。いちごトラストからの手厚い資本支援枠が確保されている限り、法的な倒産手続きに追い込まれるリスクは低くコントロールされています。
しかし、投資家にとって致命的なのは「倒産はしないが、既存株主の権利が徹底的に薄められる」というシナリオです。過去の公表資料や開示情報を精査すると、同社は事業再構築のために資本金を1億円に減資するなどの税制優遇措置を活用してきました。今後さらに自己資本の補強が必要となった場合、優先株の普通株式への大規模転換や、さらなる希薄化を伴う新株予約権の発行が断行されるリスクは排除できません。
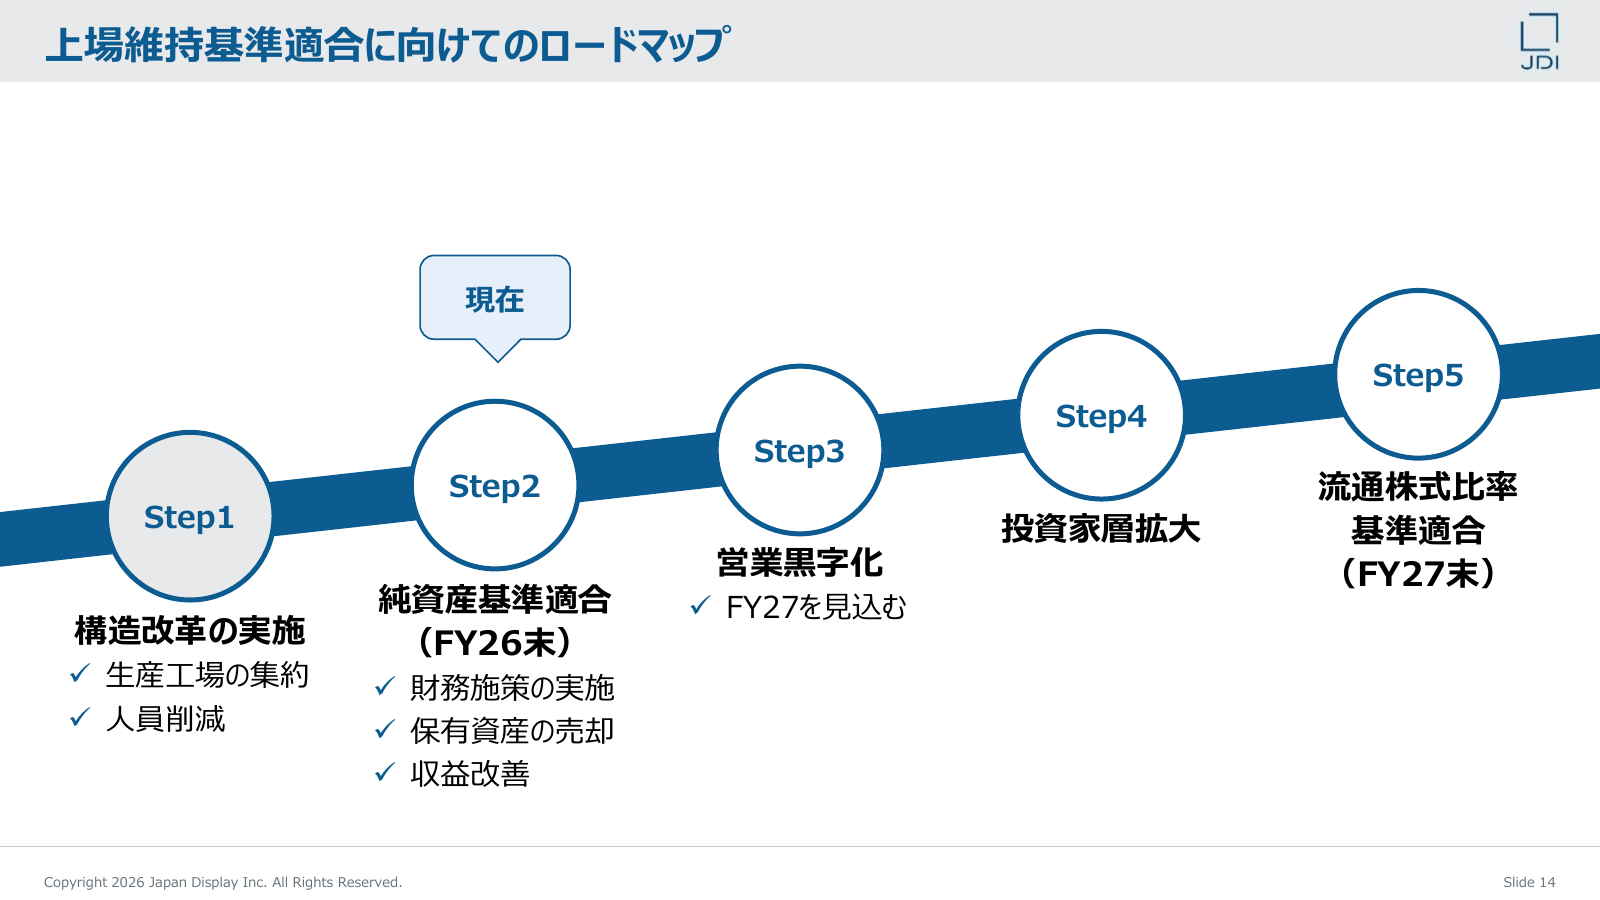
加えて、東京証券取引所が求めるプライム市場の上場維持基準への適合期限が迫っています。流通株式時価総額などの要件を満たせない場合、プライム市場からスタンダード市場への市場変更を余儀なくされるか、あるいは大規模な株式併合(例:10株を1株に併合)を行って見かけ上の株価を引き上げるテクニカルな延命策が取られる可能性があります。株式併合が行われても本質的な企業価値は変わりませんが、低位株特有のボラティリティが喪失し、個人投資家が資金を引き揚げる契機になり得る点は見落とせません。
【実態検証】利用者の生の声とネットの反応に見る市場心理の断層
ネット上の投資コミュニティでは、ジャパンディスプレイに対する評価が真っ二つに割れています。5ちゃんねるの市況板やX(旧Twitter)におけるネットの反応JDI株価を定点観測すると、そこには合理的な投資判断を超えた熱狂と失望が渦巻いています。
個人投資家の投稿には、「20円台で10万株仕込んだ。50円になれば資産が倍増する」「かつての国策企業が時価総額数十円で放置されているのは歪み。技術力はあるのだから大化けするはずだ」といった、宝くじ感覚でリバースバガーを夢見る書き込みが目立ちます。パチンコや競馬に似た射幸心に突き動かされ、値ごろ感だけでナンピン買いを繰り返す個人が後を絶ちません。
一方で、市場の裏側を知る百戦錬磨のベテラン投資家や現場筋の見方は極めて冷淡です。「板に出ている分厚い買い注文の正体は、個人の買いを誘い込んで高値で売り抜けるための見せ板に近い」「決算説明会資料の文言がどれほど美しくても、フリーキャッシュフローがマイナスである以上、株主価値は日々毀損している」といった手厳しい指摘が並びます。個人が夢を見る買い場は、大口の投機筋にとっては絶好の「逃げ場(売り抜けの機会)」として機能しているのが現場のリアルな実態です。
【プロの結論】行動経済学から読み解く低位株の罠と参戦すべき人の条件
なぜ個人投資家は、ファンダメンタルズが極めて脆弱な超低位株にこれほど惹きつけられてしまうのでしょうか。行動経済学の観点から見ると、ここには「低額効果(ロープライス・バイアス)」と「プロスペクト理論におけるギャンブル傾向」が深く関わっています。人間は、株価が2,000円から4,000円になることよりも、20円から40円になることの方が「簡単に起こり得る」と直感的に錯覚してしまう心理的バイアスを抱えています。しかし数学的な上昇率はどちらも同じ100%であり、20円の株が40円になるには企業価値が倍増しなければならないという基本原則が忘れ去られがちです。
こうした構造的リスクを踏まえた上で、ジャパンディスプレイという銘柄に向いている投資家と、絶対に手を出してはならない投資家の境界線を明確に示します。
【参戦が向いている投資家の条件】
- 日中の板に張り付いて瞬時に利確・損切りができる専業デイトレーダー:ファンダメンタルズを一切信じず、純粋な需給の歪みとモメンタムだけを秒単位・分単位で取引できる敏捷性を持つ人。
- 投下資金がゼロになっても生活に一切支障のない超余剰資金の持ち主:数万円〜数十万円程度の資金で「当たれば儲けもの」という宝くじ感覚を完全に割り切って楽しめる人。
【絶対に購入をおすすめできない人の条件】
- 中長期の資産形成を目指している新NISA口座の利用者:長期間保有しても配当金は期待できず、株式価値の希薄化によって資産が目減りし続けるリスクが極めて高いため、資産運用の対象としては論外です。
- 「かつての大企業だからいつか戻る」という根拠なき希望にすがる人:過去の栄光と現在の資本構造は完全に切り離して考える必要があります。損切りルールを厳格に守れない投資家は、急騰後の暴落で塩漬け株を抱え込み、最終的に資金を拘束される結末を迎えます。
【ジャパンディスプレイ どこまで 上がる】に関するよくある質問(FAQ)
Q1:2026年中に株価が100円を超える可能性はありますか?
A1:通常の株式市場の取引環境において、100円を突破する可能性は極めて低いと推測されます。発行済株式数が約40億株に達しているため、100円到達には時価総額約4,000億円が必要となります。赤字基調が続く現状の業績から見ると、劇的な利益成長が確認されない限り、機関投資家の実需買いでその水準を維持することは困難です。ただし、10株を1株にまとめるような「株式併合」が実施された場合は見かけ上の株価が100円を超えることがありますが、これは資産価値の上昇ではありません。
Q2:急騰が起きた際、どこで売り抜けるのが安全ですか?
A2:テクニカル的に過去何度も跳ね返されている35円〜45円の節目は強力なレジスタンスライン(上値抵抗線)となります。急騰相場は長続きせず、2〜3営業日以内に急落して元の水準に戻るケースが多いため、「まだ上がるかもしれない」と欲を出さず、急騰の初動で利益が出た段階で指値注文を用いて手仕舞うのが鉄則です。PTSでストップ高を付けた翌朝の寄り付き直後は、大口の売りが降ってきやすい警戒ポイントとなります。
Q3:eLEAPの本格量産が成功すれば業績は黒字化しますか?
A3:技術自体の競争力は高いものの、有機ELディスプレイ市場は中国・韓国の大手メーカーが莫大な設備投資を行っており、価格競争が極めて熾烈です。知財ライセンス供与ビジネスなどを通じて利益率を高める方針が示されていますが、過去の負債や減価償却費を打ち消して安定的な最終黒字を定着させるまでには、なお年単位の時間を要すると見られています。
まとめ:今後の動向と失敗しないための判断基準
ジャパンディスプレイの株価動向を総括すると、短期的な投機熱によって時折巻き起こる急騰劇はあっても、それは企業価値の根本的な向上に裏打ちされたものではありません。上値の現実的な限界値は30円台後半から高くても50円近傍であり、その水準には過去の高値掴み勢による莫大な戻り売り圧力が待ち構えています。
今後発表されるジャパンディスプレイ決算発表や再建計画の進捗をチェックする際は、発表されたニュースの華やかさだけに惑わされず、営業利益の黒字化がいつ達成されるのか、そして大株主であるいちごトラストの持分比率や資本政策に変化がないかを厳格に見極める姿勢が求められます。甘い言葉で個人投資家を誘う低位株のマネーゲームにおいて、最大の防衛策は「期待値がマイナスの勝負に長居しないこと」に尽きます。 (出典: ジャパンディスプレイ どこまで 上がる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。