給付付き税額控除とは?減税と給付の仕組み・導入されない理由を徹底解剖
物価高対策や税制改革の議論が白熱するなか、抜本的な所得再分配の切り札として再び脚光を浴びているのが「給付付き税額控除」です。納税額から一定額を差し引くだけの通常の減税では、税負担がもともと少ない、あるいは課税されていない低所得者層に恩恵が届かないという構造的な欠陥が存在します。この「減税しきれない層」に差額を現金で直接戻す仕組みこそが、この制度の核心です。
かつて民主党政権時代から議論され、自民党政権下でも幾度となく検討俎上に載せられながら、なぜ日本はこの制度をいまだに実現できていないのでしょうか。2024年に実施された定額減税での事務的混乱の記憶が新しい今、2026年の税制論議において再び浮上する給付付き税額控除の真実、メリット・デメリット、そして導入を阻む巨大な障壁を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は、控除しきれない減税枠を「現金給付」として還付し、低所得層の負担を直接緩和する極めて合理的な仕組み。
- 要点2:日本で導入が進まない主因は、マイナンバーによる「正確な所得・金融資産の把握」の遅れと、税務署と自治体にまたがる行政コスト。
- 要点3:2026年の国会論争では、定額減税のような場当たり的措置の限界を受け、恒久的なセーフティネットとしての制度化が争点となっている。
【基本の仕組み】給付付き税額控除とは?減税しきれない層にお金を届ける構造
給付付き税額控除の仕組みを一言で表現すれば、「減税と現金給付を一体化させた税制」です。従来の所得税減税では、所得が高く納める税金が多い世帯ほど減税の恩恵が大きくなり、所得が低く納税額がゼロまたは極めて少ない世帯には一円の恩恵も届かないという「減税の逆進性」が生じていました。
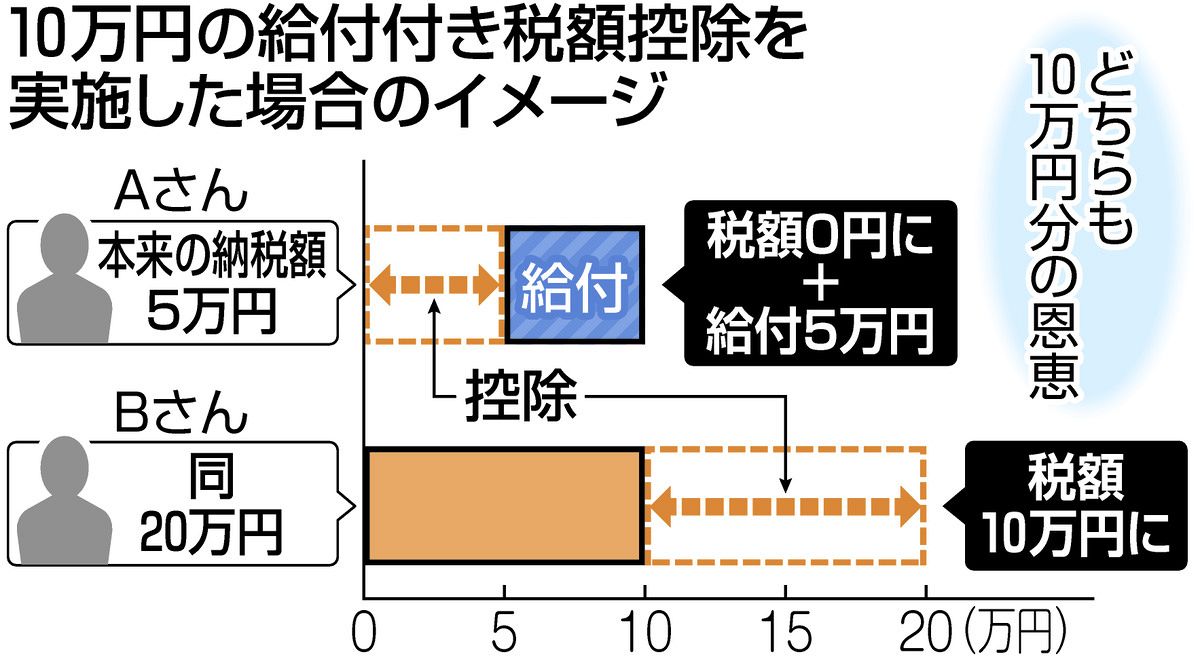
この欠点を補うため、まず所得税額から一律の控除額(税額控除)を引き、税額がゼロになっても控除枠が残る場合には、その残額を国が直接現金として口座に振り込む方式をとります。
たとえば、一律5万円の税額控除が設定されたケースを考えてみましょう。
- 年間10万円の所得税を納めている人:税額控除5万円が適用され、納める税金は5万円に減ります(減税としての恩恵)。
- 年間の所得税が2万円の人:税金2万円がゼロになった上で、引ききれなかった残りの3万円が現金で給付されます(減税+給付)。
- 所得税が非課税(0円)の人:控除枠の全額である5万円がそのまま口座へ給付されます(完全給付)。
このように、所得水準にかかわらず社会全体で公平な経済的支援を行き渡らせる設計になっており、消費税が持つ逆進性(所得が低い人ほど所得に対する消費税負担率が高くなる現象)の緩和策としても国際的に高く評価されています。

定額減税と何が違う?制度設計と支援スピードの決定的な差
「低所得層に差額を出すなら、定額減税の調整給付と同じではないか」と感じる読者も多いはずです。しかし、政策の恒久性と執行のインフラにおいて、両者には天と地ほどの開きが存在します。
2024年に実施された定額減税では、所得税3万円・住民税1万円の控除枠を使い切れない層に対し、自治体が複雑な計算を経て「調整給付(差額給付)」を実施しました。その結果、自治体の窓口業務は逼迫し、システム改修や郵送コストに数百億円規模の予備費が投入される事態に陥りました。定額減税はあくまで「その場しのぎの臨時立法」であり、毎年自動的に機能するインフラではなかったためです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 制度の継続性 | 税法上に恒久措置として組み込まれる基本税制 | 定額減税は単年度限りの臨時措置 | 中長期的な生活設計の土台となり、生活防衛に直結する |
| 執行コストと負担 | 確定申告・年末調整と連動し自動算定 | 定額減税時の事務費は約1,500億円超を記録 | 初期のデジタル基盤構築後は行政事務の劇的な圧縮が可能 |
| 支給の即時性 | 税の確定から還付まで数週間〜2ヶ月程度 | 自治体ごとの確認作業で数ヶ月のタイムラグ発生 | マイナンバーと公金受取口座の完全統合が必須条件 |
| 対象者の公平性 | 給与所得者・個人事業主・非課税世帯を単一基準で判定 | 「非課税世帯への7万円・10万円給付」と減税の分断 | 不公平感(いわゆる「ギリギリ課税層の不満」)を完全に解消できる |
定額減税が残した爪痕は、「場当たり的な減税と給付のツギハギ運用」がいかに行政と国民の双方に過重な負担を強いるかを如実に物語っています。恒久的な給付付き税額控除への移行が叫ばれる背景には、この執行の非効率を根絶したいという現場の切実な要請があります。
なぜ日本で導入されないのか?財務省の思惑とマイナンバーの壁
理論的には極めて優れている給付付き税額控除が、なぜ日本において長年にわたり棚上げされ続けてきたのか。そこには、霞が関の縦割り構造と日本の所得捕捉における「3つの決定的な壁」が立ちはだかっています。
1. 所得捕捉の不公平性(クロヨン・トーサンピン問題)
会社員などのサラリーマンは給与天引きにより所得の9割〜10割がガラス張りで把握されています。一方で、自営業者は約6割、農業・林業者などは約3〜4割しか所得が正確に捕捉されていないという構造的な歪み(通称「クロヨン・トーサンピン」)が依然として存在します。
所得を正確に捕捉できないまま給付付き税額控除を導入すれば、帳簿上の申告所得を意図的に低減させた個人事業主や資産家が、正当に納税している給料生活者の税金から「給付金」を受け取るという許しがたいモラルハザードを生み出します。財務省や国税当局が導入に慎重姿勢を崩さない最大の論拠がここにあります。
2. 金融資産の把握とマイナンバーの限界
「所得はゼロに近いが、銀行口座に数千万円の預貯金を持つ高齢者」に給付金を配るべきなのかという公平性の議論です。本来、セーフティネットとしての給付付き税額控除は真に困窮している世帯に届くべきですが、日本においてマイナンバーと預貯金口座・株式などの金融資産の完全義務付けは政治的アレルギーが根強く、達成されていません。資産を把握できない状態で制度を走らせれば、「富裕層へのばらまき」という激しい世論の批判を浴びることになります。
3. 税務署(国)と福祉(自治体)の分断
財務省の最新動向や関係者の証言によると、税金を集める機関である国税庁は「現金を審査して給付する機能」を伝統的に持っていません。他方で、生活保護や児童手当などの給付を担うのは地方自治体の福祉窓口です。国税庁が持つ所得データと、自治体が持つ住民票・世帯構成データをリアルタイムで統合・連携させるシステム基盤が長らく未整備であったことが、導入のハードルを極端に引き上げてきました。

メリットとデメリットの真相|海外事例(米・英)から見える成功と副作用
海外に目を向けると、主要先進国では給付付き税額控除がすでに社会保障の柱として定着しています。しかし、その運用現場からはメリットだけでなく深刻な副作用も報告されています。
【海外の成功事例】就労インセンティブの維持(アメリカ・イギリス)
アメリカで1975年に創設されたEITC(勤労所得税額控除)は、働いて得た所得の増加に応じて一定額まで還付額が増える設計になっています。生活保護のように「働いて収入を得ると給付が打ち切られて損をする」という“貧困の罠(ポバティ・トラップ)”を回避し、人々に労働意欲を促す優れた就労促進策として評価されてきました。
イギリスでも「ユニバーサル・クレジット」などの形で統合的な税額控除・給付制度が運用され、子育て世帯や低賃金労働者の底上げに大きく寄与しています。
【無視できないデメリット】過誤受給と制度の肥大化
一方で、制度が複雑化するにつれて「不正受給と過誤申告」が莫大な規模に膨らむという致命的な副作用が露呈しています。
- 米内国歳入庁(IRS)の公表データ:EITCにおける不適正な支給(過誤支給・不正受給)の割合は、長年にわたり支給総額の20%〜25%前後という驚くべき高水準で推移しています。
- 偽装申告の横行:架空の扶養親族を申告して還付金を詐取するケースが後を絶たず、その摘発と審査のために膨大な行政コストが消費されています。
単に制度を導入するだけでは、行政の監査負担が天文学的に跳ね上がり、制度そのものが自壊しかねないという教訓を海外事例は明確に示しています。
【実態検証】「対象者の年収はいくら?いつから始まる?」2026年議論のリアル
日本で導入された場合、対象者となる年収ラインはどこに設定されるのか。政府の税制調査会や与野党の政策提言で議論されている有力なモデルケースは以下の水準です。
現在検討されているシミュレーションでは、単身世帯で年収200万円以下、4人家族(夫婦・子ども2人)で年収350万〜400万円以下が主な給付対象ゾーンと想定されています。年収がこれを超える世帯は通常の「税額控除(減税のみ)」にとどまり、所得がゼロに近い世帯ほど「給付」の比率が高くなる設計です。
「いつから導入されるのか?」現場の最新動向
「いつから始まるのか」という国民の問いに対する率直な答えは、「制度設計の着手から最短でも3〜4年の準備期間が必要」というのが冷徹な現実です。
公金受取口座の登録率は向上しているものの、マイナンバーと全口座の紐付け義務化、および所得把握のためのシステム刷新を定着させる法改正が先行しなければ運用できません。2026年の通常国会や税制改正論議において本格的な骨太方針が固まったとしても、実際のシステム稼働と最初の還付は2028年度以降を見込むのが専門家の共通した見方です。
一般に知られていない盲点とネットの誤解
SNSやネット掲示板などでは、給付付き税額控除に関する誤った言説が散見されます。正しく理解するために、代表的な3つの誤解を是正しておきます。
誤解1:「全国民に毎月配られるベーシックインカム」ではない
条件を問わず全国民に一定額を配るベーシックインカムとは根本的に異なります。給付付き税額控除は、原則として「所得税の申告手続き」を行った者に対し、前年の所得に応じて年1回または数回に分けて調整・還付される仕組みです。何もしなくても毎月自動的にお金が振り込まれるわけではありません。
誤解2:「税務署に行けばその場ですぐ現金がもらえる」わけではない
「生活が苦しいから税務署に行けば手渡しでもらえる」という類のものではありません。年末調整や確定申告のデータを基にデジタル上で一元処理され、あらかじめ登録された公金受取口座等へ直接還付金が送金されるシステムです。申告漏れや口座未登録があれば、当然ながら給付を受け取ることはできません。
【プロの結論】給付付き税額控除の成否を分ける分水嶺と日本社会への教訓
家族社会学や社会保障論の視点からこの問題を解剖すると、給付付き税額控除の遅れは、日本社会が長年引きずってきた「世帯単位の扶養思想」と「行政デジタル化への不信」の産物であることが浮き彫りになります。
日本は長らく、企業が家族手当を出し、専業主婦世帯を優遇する「日本型雇用慣行」にセーフティネットの役割を依存させてきました。しかし、単身世帯が全世帯の4割に迫り、非正規雇用が固定化した現在の日本において、従来の「世帯主への所得控除」を軸とした税制は完全に制度疲労を起こしています。
給付付き税額控除を成功させるための判断基準は明確です。
- 受け入れるべき条件:マイナンバーを通じた預貯金口座や資産の厳密な捕捉を受け入れ、公平な納税者としての透明性を担保すること。
- 警戒すべき落とし穴:資産隠しや不正受給を放置したまま、場当たり的な「選挙目当てのばらまき装置」として制度を拙速にスタートさせること。
透明な所得把握という「痛みを伴う改革」から目を背けたまま、手軽な給付の恩恵だけを享受することはできません。デジタル基盤の完全整備と引き換えにしか、真の公平な分配は成立しないという冷厳な事実を直視する必要があります。
【給付 付き 税額 控除 わかり やすく】に関するよくある質問(FAQ)
Q1:給付付き税額控除の対象者になる年収の目安はどれくらいですか?
A1:議論されている試算では、単身者で年収200万円以下、扶養家族がいる世帯で年収300万〜400万円以下が主な対象と目されています。ただし、給与所得だけでなく世帯構成や保有資産の基準がどこまで盛り込まれるかによって最終的な境界線は変動します。
Q2:定額減税との決定的な違いは何ですか?
A2:定額減税は1回限りの「臨時立法」であり、減税しきれない層に対して自治体が膨大な経費をかけて個別手作業で給付を行いました。これに対し、給付付き税額控除は「税法に恒久的に組み込まれる基本インフラ」であり、確定申告や年末調整を通じて自動的・恒久的に差額が還付される点が決定的に異なります。
Q3:日本で導入されるとしたらいつからですか?2026年中に実現しますか?
A3:2026年中に国民の手元へお金が届く可能性はほぼゼロです。2026年の税制調査会等で基本方針が法制化されたとしても、国税庁と自治体のシステム統合やマイナンバー関連の法整備に最短でも2〜3年を要するため、実際の給付開始は早くて2028年度以降と見られています。
Q4:仕事をしていない無職の人や年金生活者も給付を受け取れますか?
A4:制度設計により2つのパターンがあります。アメリカのEITCのように「就労していること」を条件とする勤労インセンティブ型の場合は無職者は対象外となります。一方、純粋な最低所得保障型として設計されれば、年金生活者や所得のない低所得世帯にも満額の給付が行われる仕組みになります。
まとめ:今後の動向と失敗しないための判断基準
給付付き税額控除は、長年放置されてきた「減税の不公平さ」を根本から是正し、物価高に苦しむ低所得層を直接救済しうる最もスマートな社会保障の形です。しかし、それを機能させるためには、正確な所得捕捉という日本の税制におけるタブーに踏み込まざるを得ません。
2026年以降の政治の場において、「単なるばらまき型の給付」を掲げるのか、それとも「行政DXとマイナンバー資産把握をセットにした抜本改革」として提示されるのか。私たちは耳あたりの良いスローガンに惑わされず、その裏にある制度設計の実行可能性を厳しく見極めていく必要があります。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。