領収書の収入印紙はいくらから?5万円以上の判定と電子化の裏ワザ
日々の商取引や店舗運営、出張時の精算などで日常的に目にする領収書。金額が大きくなった際に「この領収書には収入印紙を貼る必要があるのか」「いくらから貼ればよいのか」と現場で迷う場面は少なくありません。税務上のルールを正しく理解していないと、貼り忘れによって本来の税額以上のペナルティを課されたり、逆に貼らなくてもよいケースで無駄なコストを払い続けたりする事態に陥ります。
2026年現在の取引現場では、キャッシュレス決済の普及や電子帳簿保存法・インボイス制度の定着に伴い、領収書の取り扱いが大きくデジタルシフトしています。しかし、紙の領収書を交付する機会が完全になくなったわけではありません。本稿では、領収書に貼る収入印紙の判定基準から、非課税となる決済方法の真相、現場で知っておくべき実務ルールまでを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:紙の領収書は受取金額「5万円以上」から収入印紙が必要。ただし消費税額が明記されていれば「税抜金額」で5万円未満か判定できる。
- 要点2:PDF等の電子発行やクレジットカード決済(その旨を明記)は印紙税法上の課税文書にあたらず、5万円以上でも印紙は完全不要。
- 要点3:貼り忘れには本来の税額の3倍に達する「過怠税」が課され、損金算入も不可。消印の漏れにも厳格な罰則規定がある。
【2026年最新】領収書の収入印紙はいくらから必要?5万円以上の判定と税抜ルールの真実
紙の領収書を発行する際、実務担当者が真っ先に確認すべきなのが「領収書収入印紙いくらから」という境界線です。結論から言えば、現在の税制において収入印紙の貼付が必要となるのは受取金額が「5万円以上」の場合です。4万9,999円以下の領収書であれば印紙を貼る必要はありません。
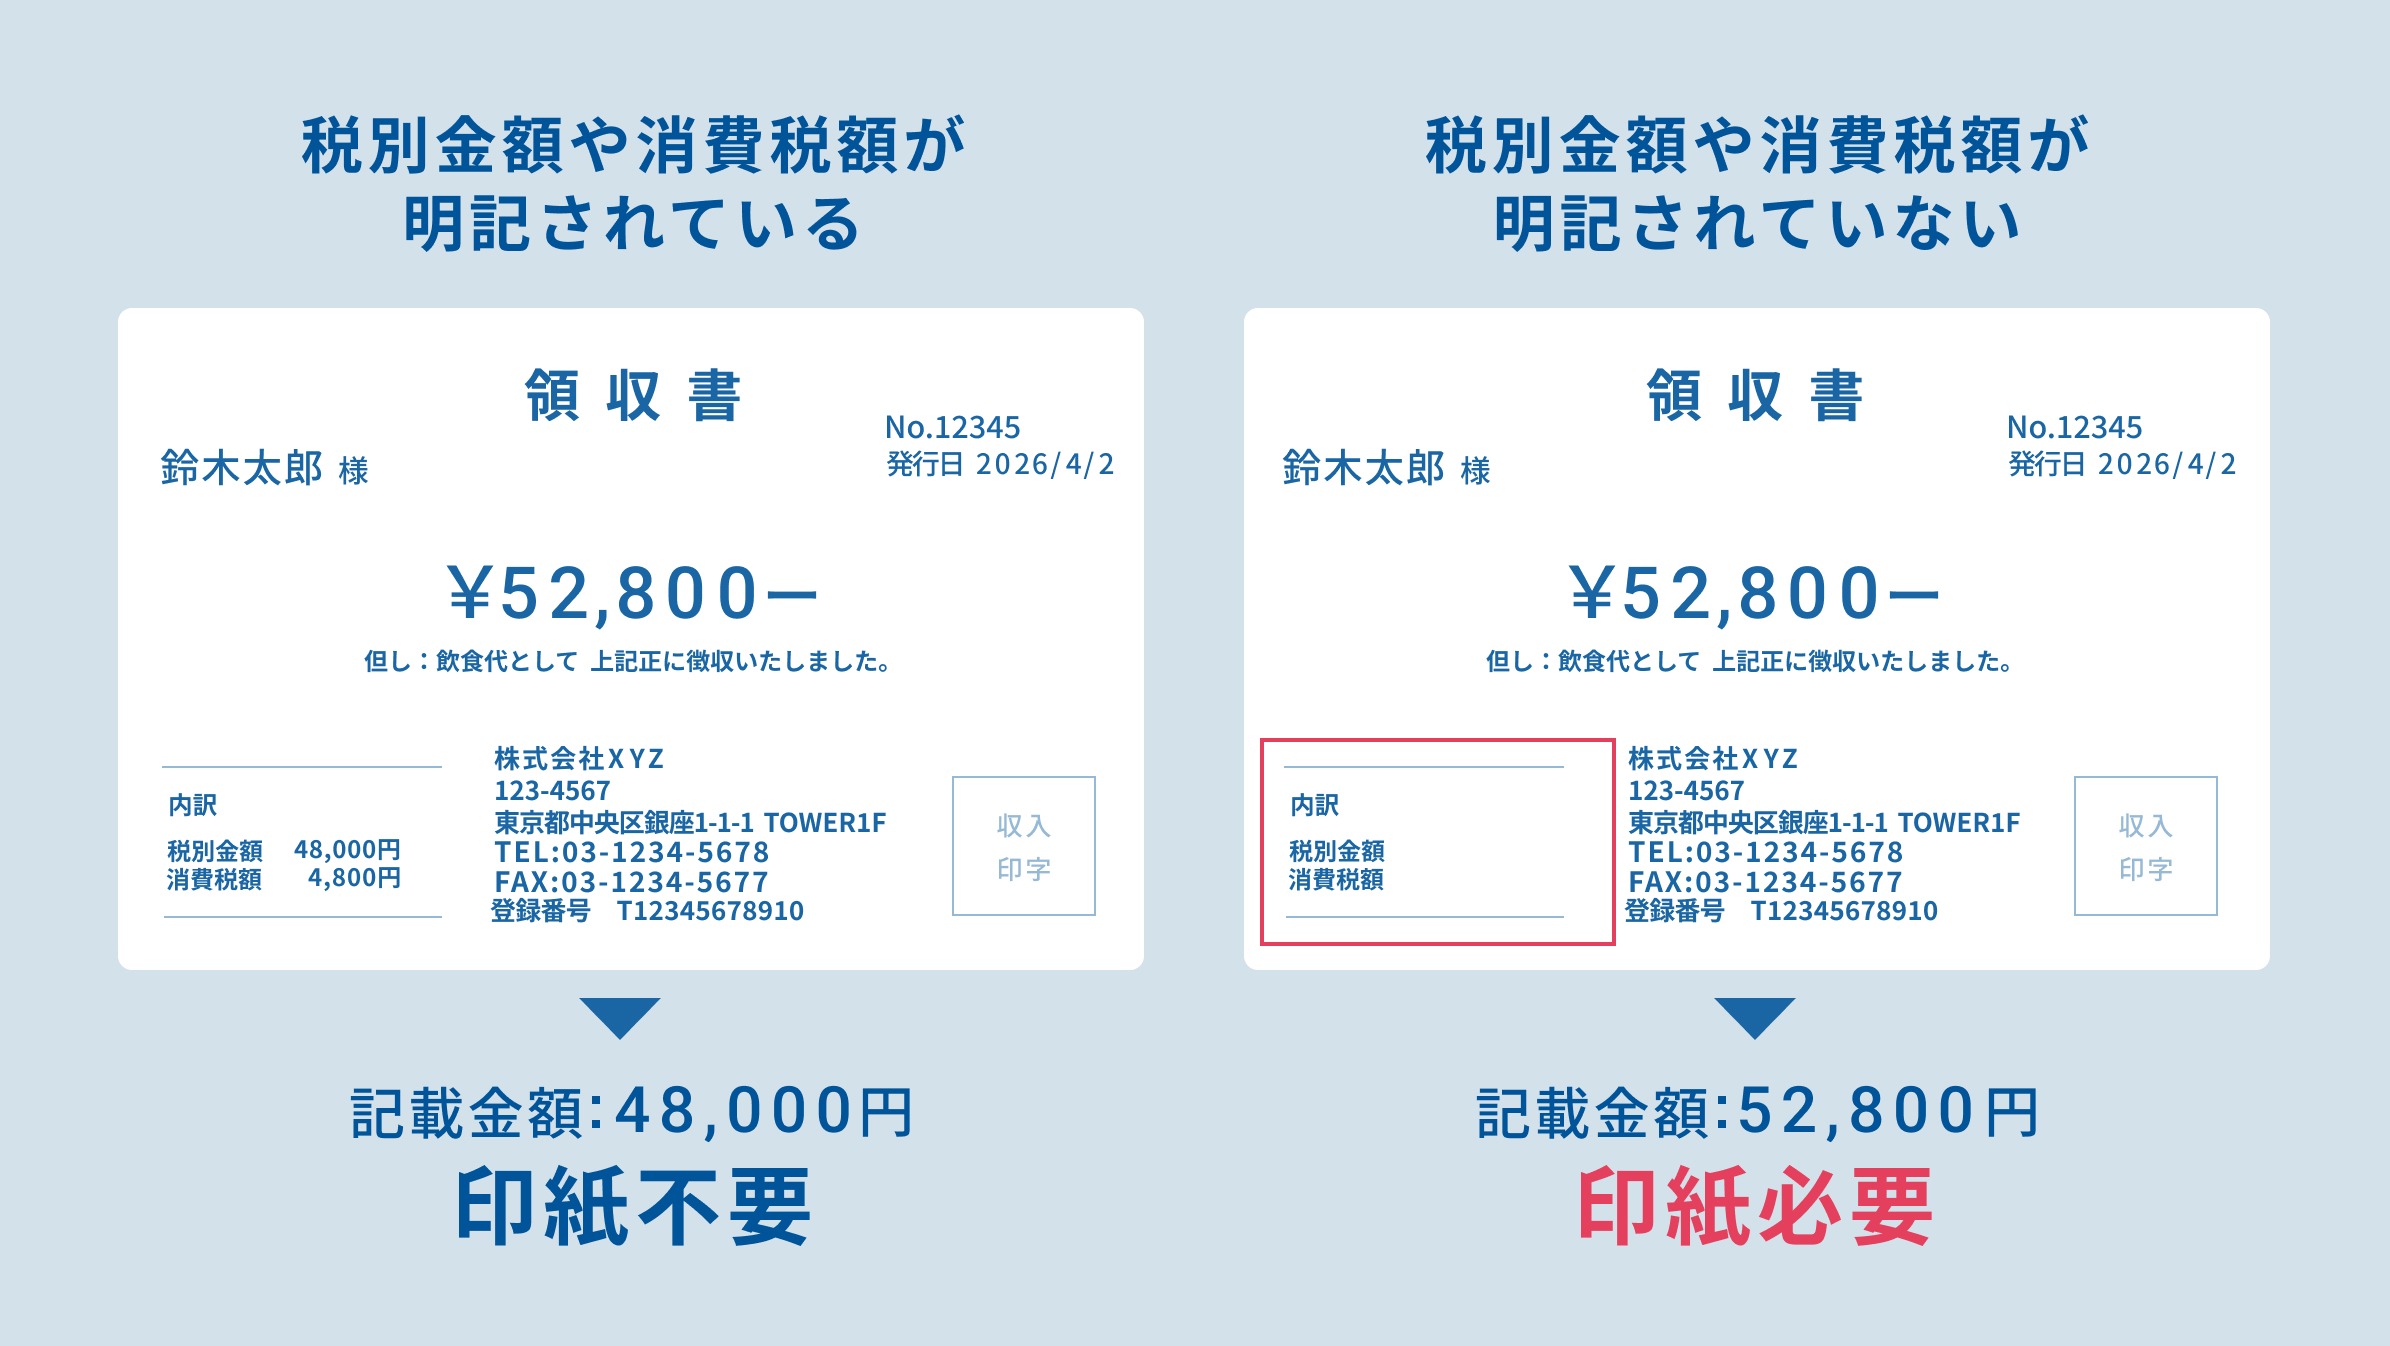
ここで実務上、極めて重要になるのが「領収書印紙税抜金額判定」のルールです。消費税の取り扱いによって、印紙税が必要か否かの判定が分かれます。国税庁の基本通達に基づき、領収書内に「消費税額等」が明確に区分記載されている場合、または「税抜価格」と「税込価格」が両方明記されている場合は、税抜金額を基準にして判定することが認められています。
例えば、消費税率10%の取引で総額54,000円(うち消費税等4,909円)の領収書を切るケースを考えてみます。領収書上に「税込54,000円」としか書かれていない場合、記載金額は5万円以上とみなされ、200円の収入印紙を貼らなければなりません。しかし、「税抜金額49,091円、消費税額等4,909円、合計54,000円」と内訳を明記していれば、判定対象は税抜の49,091円となるため、領収書収入印紙5万円以上の基準を下回り、印紙税は非課税となります。記載方法ひとつで無駄な課税を合法的に回避できるため、経理や店舗のオペレーションとして必ず徹底すべきポイントです。
【早見表】受取金額別の収入印紙金額一覧表と貼る場所・消印の厳格ルール
領収書は、印紙税法において「印紙税法第17号文書(売上代金に係る金銭又は有価証券の受取書)」に分類されます。受取金額が上がるにつれて納付すべき印紙税額も段階的に増加します。事業者が日常的に参照すべき税額テーブルを以下にまとめました。
| 記載金額(税抜判定後) | 収入印紙の税額 | 一般的な取引例 | 実務上の注意事項 |
|---|---|---|---|
| 5万円未満 | 非課税(不要) | 日常の飲食・小口購入 | 税抜表示があれば5万円台前半も非課税化が可能 |
| 5万円以上 〜 100万円以下 | 200円 | PC・備品購入、中規模仕入 | 実務で最も頻発するゾーン。コンビニでも購入可能 |
| 100万円超 〜 200万円以下 | 400円 | 設備導入、年間契約料 | 200円印紙を2枚貼付しても合算で有効 |
| 200万円超 〜 300万円以下 | 600円 | 車両購入、内装工事一部 | 金額に応じた適切な金種を郵便局等で事前準備 |
| 300万円超 〜 500万円以下 | 1,000円 | 大型機材、システム開発 | 銀行振込に誘導し電子領収書化を推奨する領域 |
| 500万円超 〜 1,000万円以下 | 2,000円 | 高額卸売取引、不動産関連 | 高額な印紙税コストが発生するため電子化の恩恵大 |
続いて、実際の現場でミスが多発する「領収書印紙貼る場所」と「収入印紙消印割印ルール」についてです。印紙を貼る場所自体は法律で厳密に指定されておらず、市販の領収書にある「収入印紙貼付欄」や、欄がない場合は空いている余白(通常は左上や下部)に貼れば法的に有効です。
極めて厳格に扱われるのが消印(けしいん)です。印紙税法第8条では、印紙を貼り付けた際に「自己又は代理人等の印章又は署名で消印しなければならない」と定められています。これは印紙の再利用を防止するための法的措置です。
実務上の注意点として、消印は角印や丸印だけでなく、担当者の認印やボールペンによる自筆署名(サイン)でも有効です。ただし、シャープペンシルなどの消える筆記具や、印紙と台紙にまたがっていない単なる二重線・斜線のみを引く行為は、法的な消印として認められません。消印が適切になされていない場合、印紙を貼っていてもペナルティの対象となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|クレカ・電子領収書はなぜ貼らなくていいのか?
近年、SNSや税務相談の現場で「なぜ高額な買い物なのに領収書に収入印紙が貼られていないのか」という一般利用者の疑問や、「店舗スタッフが印紙の要否を判断できずにトラブルになった」という事業者の声が後を絶ちません。現場で最も誤解されやすいのが、クレジットカード決済領収書印紙の扱いです。
クレジットカードで決済した場合、金銭の直接的なやり取りは発生しておらず、購入者と店舗の間にあるのは「信用取引(信用購入あっせん)」の関係です。金銭を受領した事実が存在しないため、領収書を発行したとしても、印紙税法第17号文書の「金銭の受取書」には該当しません。したがって、受取金額が100万円であっても印紙税は非課税となります。
ただし、現場のオペレーションにおいて致命的な落とし穴があります。領収書上に「クレジットカード等により決済」「クレジット利用」といった事実が明記されていない場合、税務調査において通常の金銭受取書と判断され、印紙税の課税対象とされるリスクがあります。レシートや手書き領収書を発行する際は、決済種別のスタンプや印字を確実に残さなければなりません。
また、電子領収書印紙税非課税の法的仕組みも広く認知されてきました。国税庁の見解において、印紙税は「現実に作成された紙の文書」を課税対象とする税金(流通税)です。そのため、PDFファイルをメール送付したり、会員サイトからダウンロードさせたりする電磁的記録の提供は「文書の作成・交付」に該当せず、印紙税は一切かかりません。
ここで現場担当者が最も混乱するのが、「PDFで発行した領収書を紙に印刷して相手に渡すケース」です。最初から紙として発行して手渡す場合は課税文書になりますが、受取側が自己の端末からダウンロードして印刷した紙は単なる「控えのコピー」であり、課税文書の作成には当たりません。この境界線を理解していないと、無用な印紙代を支払い続けることになります。

貼り忘れは最大3倍のペナルティ!「過怠税」のリスクと購入場所の盲点
「たかが200円」と油断して印紙を貼り忘れた場合、税務調査で受けるペナルティは極めて重烈です。印紙税法第20条に基づき、本来貼るべき印紙を貼っていなかったことが発覚した場合、「収入印紙貼り忘れ過怠税」が課されます。
過怠税の税額は、本来納付すべきであった印紙税額に加え、その2倍に相当する金額を加算した合計3倍(元の税額+2倍の過怠税)です。例えば200円の印紙を貼り忘れていた場合、600円を徴収されます。仮に税務調査の事前通知を受ける前に、自ら貼り忘れに気づいて税務署長に不納付の申し出を行った場合は、ペナルティが軽減され1.1倍(元の税額+10%)で済みます。
過怠税が恐れられる最大の理由は、金額の大きさだけではありません。法人税法および所得税法の規定により、過怠税として支払った金額は全額が「損金不算入(経費にならない)」となります。企業の営業利益から直接削られる懲戒的制裁金となるため、経理責任者にとっては致命的な実務ミスとなります。なお、前述の「印紙は貼ってあるが消印をしていない」ケースでも、印紙の額面金額と同額の過怠税が課されます。
急な取引で印紙が必要になった際、「収入印紙購入場所郵便局コンビニ」の使い分けも知っておくべき知識です。コンビニエンスストア(セブン-イレブン、ファミリーマート、ローソン等)でも収入印紙は販売されていますが、原則として常備されているのは「200円印紙」のみです。1,000円や2,000円といった高額な券種は、郵便局の窓口、法務局、または地域の「印紙売りさばき所」でなければ調達できません。急ぎの現場で高額印紙が必要になり、コンビニを何軒も回って時間を浪費するトラブルは経理の現場で頻繁に起きています。
一般に知られていない盲点とネットの誤解
ネット上の情報や現場の慣習の中には、誤った税務解釈が事実であるかのように流通しているケースが散見されます。代表的な誤解を是正します。
第一の誤解は、「領収書を故意に4万9,999円ずつに分割して発行すれば印紙税を合法的に免れることができる」という俗説です。同一の取引・契約に基づく代金の支払いを、単に印紙税の課税を逃れる目的で恣意的に分割発行した場合、税務調査において「実質的にひとつの取引」と認定され、一括の金額として追徴課税を受けるリスクが極めて高くなります。正当な分割払い契約等の客観的理由がない限り、意図的な小分け発行は脱税行為とみなされかねません。
第二の誤解は、「印紙税を貼っていない領収書は、商取引の証拠書類として法的に無効になる」というものです。印紙税法違反と民法・商法上の金銭授受の効力は完全に別問題です。収入印紙が貼られていない領収書であっても、「代金を受領した」という民事上の証明力自体は損なわれません。受取側は経費精算や証憑として有効に利用できます。印紙税の納税義務はあくまで「文書を作成した発行者側」にあるため、受取側が過怠税を請求されることはありません。
第三の盲点は、「売上代金以外の金銭受取書」の存在です。例えば、従業員に対する給与の前払い、事業資金の借入金や返済金の受領書、預り金の受取書などは「第17号の2文書(売上代金以外の受取書)」に該当し、一律200円(5万円未満は非課税)となります。売上代金の領収書とは税額区分が異なる点もプロとして押さえておく必要があります。

【プロの結論】デジタル化を急ぐべき企業と紙の領収書を維持すべき事業者の判断基準
紙の領収書運用は、印紙税という直接的な金銭コストに加え、印紙の調達・金庫管理・貼付・消印・貼り忘れ確認といった膨大な「見えない間接コスト(バックオフィス工数)」を発生させます。2026年最新印紙税改正やデジタル庁主導の行政手続きオンライン化の流れを見据えたとき、各事業者がとるべき戦略的判断基準を提示します。
完全ペーパーレス・電子領収書へ即座に全面移行すべき事業者
- BtoB取引が中心の法人・フリーランス:請求書兼領収書のPDF送付やクラウド請求管理システムを導入することで、取引先ごとの高額印紙税(1通あたり数百円〜数万円)を完全にゼロ化できます。受取側にとっても電子帳簿保存法に準拠したデータ管理が容易になるため、双方にメリットがあります。
- ECサイト・オンラインサービス事業者:購入履歴画面からの領収書PDFダウンロード機能を実装することで、発行にかかる事務工数と印紙代を完全に排除できます。
紙の領収書発行体制を柔軟に残しておくべき事業者
- 高齢層顧客や個人客が主体の地域密着型店舗:デジタル機器の操作に不慣れな顧客に対して「領収書はWebからダウンロードしてください」と一律に強制すると、顧客離れを招くリスクがあります。手書き領収書やレジ発行の紙領収書を維持しつつ、消費税の税抜表示を徹底して印紙貼付の発生頻度を抑える運用が最も現実的です。
- 冠婚葬祭・接待飲食・現金取引が主流の業態:現金での高額決済が日常的に発生する現場では、200円印紙の常備と、スタッフに対する消印ルールの教育が欠かせません。
【領収 書 収入 印紙】に関するよくある質問(FAQ)
Q1:領収書に収入印紙を貼り忘れて相手に渡してしまった場合、どうすればいいですか?
A1:速やかに相手方に連絡し、領収書を一時的に回収して所定の印紙を貼り、消印を行ってください。相手方が遠方等で回収が困難な場合は、税務調査が入る前に所轄税務署へ自主的に「印紙税不納付事実申出書」を提出することで、過怠税のペナルティを3倍から1.1倍に抑えることができます。放置して税務調査で指摘された場合は3倍の課税となります。
Q2:領収書に間違った金額の収入印紙を貼ってしまった場合、剥がして再利用できますか?
A2:一度貼った印紙を剥がして別の書類に再利用することは法律で禁じられています。誤って過大に貼ってしまった場合や、印紙を貼った書類を書き損じて破棄した場合は、その文書を所轄税務署に持参して「印紙税過誤納確認申請」を行うことで、口座振込による還付(返金)を受けることができます。
Q3:PayPayなどのQRコード決済で5万円以上支払った場合、紙の領収書に印紙は必要ですか?
A3:QRコード決済や電子マネーでの支払いも、クレジットカードと同様に「信用取引」または「電磁的手段による決済」であり、その場で現金の授受を行っていません。したがって、領収書に「〇〇(決済サービス名)にて決済」と明確に記載されていれば、5万円以上であっても印紙税は非課税となります。記載がないと通常の現金領収書とみなされるため注意してください。
Q4:使わなくなった手元の収入印紙は郵便局で現金に換金できますか?
A4:郵便局の窓口で収入印紙を現金に払い戻す(換金する)ことはできません。ただし、1枚につき所定の手数料(5円)を支払うことで、他の額面の収入印紙に交換してもらうことは可能です。どうしても現金化したい場合は、民間の金券ショップ等で買い取ってもらう必要があります。
まとめ:今後の動向と失敗しないための判断基準
領収書と収入印紙を巡る実務は、「5万円以上は印紙が必要」という単純な知識だけでは対応できません。消費税額を明記して税抜判定を活用すること、クレジットカードやキャッシュレス決済時にはその旨を確実に記載すること、そして可能な限りPDFなどの電磁的記録での発行に切り替えること――これらの実務防衛策を講じることで、印紙税コストと事務負担は劇的に削減できます。
紙の文書を扱う限り、消印の漏れや貼り忘れによる過怠税リスクは常に付きまといます。自社の取引実態を改めて点検し、不要な印紙税を支払っていないか、そして必要なコンプライアンスが守られているかを今一度見直してください。 (出典: 領収 書 収入 印紙(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。